2024—2034年美国及全球宏观经济预测
原始研究:美国农业部经济研究局(USDA ERS),经济简报 EB-43,2025年6月。本稿:中文全译与编者按,整理日期2026年10月23日。原报告预测时点与事后回顾严格区分。
出版与图像说明:原报告由USDA ERS于2025年6月出版,宏观预测基于截至2024年8月的信息;2024—2025年回顾为后续编者分析,不属于原报告事前预测。本页保留用户提供的12幅USDA ERS统计图及图内来源署名,图片原始内容未改动;点击图片可打开原尺寸图查看。不使用Getty Images封面照片。原文中封面照片署名仅作为译文保留,不表示本页转载该照片。原报告与作者信息。
2024—2034年美国及全球宏观经济预测
中文全译本(保留原报告12幅图)及2024—2025年回顾
Wendy Zeng、William Johnson、Lorin Rudin-Rush
美国农业部经济研究局(USDA ERS)|经济简报第43号(EB-43)|2025年6月
整理与核验日期:2026年10月23日
使用说明
本文件翻译用户提供的21页英文报告,包含摘要、方法、正文、12幅图的图题与注释、脚注、参考文献及机构声明。正文忠实保留报告原始预测,不以事后数据替换预测值。编者按与报告译文分列。
原文12幅图以原始图像嵌入,保留曲线、坐标、图例、预测区间及英文来源;每图另配中文标题、图例和注释。原图未重绘,不依据图形补造年度数值。封面背景中的数字为装饰设计,不视作正文数据表。
注意信息时点:报告于2025年6月出版,但宏观预测依据截至2024年8月的信息和预期,于2024年11月公布;正文及参考文献又包含部分2024年8月之后的事件与资料。因此不能把全部行文理解为纯粹的2024年8月事前预测,也不能认为基准预测已更新至2025年6月。
编者按:2024、2025年的实际情况,与原报告有何差距?
1. 先识别报告性质:农业基线假设,不是逐年精确预测承诺
本报告的任务,是为美国农业部至2034年的农业供需分析提供统一宏观背景。它覆盖181个国家、约99%的全球GDP,并对末期增长作平滑处理。原注2明确说明,长期路径应理解为稳态,不分析2024年8月之后尚不可知的逐年波动。[编1]
因此,检验应分三层:近端2024、2025年预测是否偏离;解释机制是否稳健;2034年长期路径是否仍有参考价值。不能用一年的偏差直接宣告十年预测全部失败,也不能用总体GDP接近便认定食品、能源和人口假设全部成立。
2. 可直接对照的数据:美国增长接近,食品通胀被低估,人口方向存在偏差
| 指标 | 原报告预测/判断 | 实际/选定发布版本 | 差距判断 |
|---|---|---|---|
| 美国2024年实际GDP | 避免衰退;正文无全年点预测 | 增长2.8%(BEA所列历史值) | 方向吻合;不从图估算点误差 |
| 美国2025年实际GDP | 2.1% | 2.1%(BEA第二次估计) | 0.0个百分点;固定发布版本 |
| 美国2024年食品CPI | 2.2% | 2.3% | +0.1个百分点 |
| 美国2025年食品CPI | 2.0% | 2.9% | +0.9个百分点;低估 |
| 中国2025年人口 | 小幅正增长 | 年末减少339万人 | 方向不同;定义须对照 |
| 中国2025年年平均汇率 | 美元强势从2025年起普遍逆转(概括) | 人民币兑美元年平均贬值0.3% | 不是所有双边汇率均逆转 |
表中“偏差”定义为实际值减原报告值,以百分点计算。美国2025年GDP采用BEA于2026年3月13日发布的第二次估计,2.1%;该页面已标明数据被后续版本替代,本文件为可复核起见固定此版本,不冒称最新修订值。[编2] 2024年美国GDP 2.8%取BEA年度初步发布所载历史值。[编3] 食品价格采用USDA ERS于2026年9月25日更新的历史概述,属于年度平均对年度平均变化,不是12月同比。[编4] 中国人口采用国家统计局2025年公报,为年末总人口变化,不是全球人口或出生人口指标。[编5]
美国2024年未陷入年度经济收缩、2025年全年仍扩张,支持报告“韧性、缓慢增长”的大方向;2025年2.1%的预测与选定BEA版本相同,但一个数字吻合不代表报告准确预测了年内路径或全部政策冲击。报告正文没有明确给出美国2024年全年GDP点预测,本文件不从曲线读数制造误差。
美国食品通胀的偏差更清楚:2024年2.2%的预测与实际2.3%较接近;2025年预测2.0%,实际2.9%,低估0.9个百分点。实际食品涨幅从2.3%升至2.9%,也没有实现报告设想的进一步小幅放缓。[编1、编4]
但风险提示并非全部失效:原报告特别提及禽流感与蛋类供应;USDA ERS历史资料显示,零售鸡蛋价格2024年上涨8.5%、2025年上涨21.9%。这表明作者识别了风险来源,却没有在食品总指数的近端点预测中充分体现其实际影响。不能仅凭总指数偏差断言某一个因素贡献了全部0.9个百分点。[编4]
3. 能源判断:不能把天然气、批发电与零售电的关系机械化
报告预测2025年美国电价仅上涨1%,理由是较低天然气价格。EIA对2025年的回顾指出,美国本土48州多数主要交易枢纽日前批发电价高于2024年,主要受到发电用天然气价格上升推动;其2025年5月资料还说明,零售电价自2022年起涨幅快于总体通胀,预计这一现象会延续至2026年。[编6、编7]
这些信息说明,原报告依靠“较低气价”支持温和电价的假设,受到实际能源成本路径的挑战。但原报告“electricity prices”未明确全国居民、全行业零售或批发口径,本文件不拿区域批发涨幅与1%直接相减,也不把2025年5月的预测伪称全年实际值。
研究农业成本时,必须区分天然气现货价格、发电燃料成本、终端电价及化肥价格;管网、电网、合同和费率调整会改变传导速度。这里是编者的机制提示,不是额外量化归因。
4. 中国人口与汇率:长期平均值不等于近端实际结果
原报告称中国人口2025年小幅增长、到2034年转负;国家统计局数据显示,2025年末人口14.0489亿,比2024年末减少339万。至少按国家统计局年末人口口径,2025年方向与报告不同。两者数据来源、时点和人口定义仍应核对,但不能据此继续把中国2025年当作人口正增长年份。[编1、编5]
原报告预计美元相对多数货币的强势从2025年起逆转,但不是对每一种双边汇率的保证。中国2025年人民币对美元年平均汇率为7.1429,较2024年贬值0.3%。这说明“美元普遍回落”的叙事,不能机械套用于所有年平均双边汇率,更不能以年末点位替代年平均数。[编5]
中国2025年实际GDP增长5.0%,而报告中国4.3%是未来十年的平均增长假设,不能直接算出2025年“高出0.7个百分点”的预测误差。相同道理,全球2025年2.8%的预测也不能直接与按购买力平价加权的IMF世界增长率比较,须先统一权重。[编1、编5]
5. 综合判断
这份报告在“美国与全球避免普遍衰退、增长保持韧性”的框架上具有参考价值;在2025年美国食品价格、中国人口近端方向,以及天然气—电价假设上,实际情况与原始设想存在差距。其价值应定位为农业长期供需分析的基线,而非直接交易信号或逐年精准路径。
截至目前,2026—2034年的预测期尚未全部发生。本文件只评价能够用2024、2025年已公布资料检验的部分;对其他地区、全球加总增长、石油进口炼厂购入价等未取得完全同口径实绩的项目,不作伪精确的命中率统计。
报告全文翻译
2024—2034年美国及全球宏观经济预测
经济研究局|经济简报第43号|2025年6月
Wendy Zeng、William Johnson、Lorin Rudin-Rush
推荐引用格式
Zeng, W., Johnson, W., & Rudin-Rush, L.(2025)。《2024—2034年美国及全球宏观经济预测》(报告编号EB-43)。美国农业部经济研究局。
封面照片来自Getty Images。提及商业名称和商品名称,不表示美国农业部批准或背书。
摘要
美国农业部(USDA)经济研究局(ERS)的国际宏观经济数据集,为181个国家及地区、收入分组提供历史宏观变量和未来十年预测;按GDP衡量,这些经济体约占世界经济的99%。主要宏观变量包括实际国内生产总值、消费者价格指数、汇率和人口。
这些指标是美国农业部2024年度农业供需基线预测的基准,为美国及全球农业变量提供十年展望。这些预测也向美国农业部及其利益相关方,包括各类政策制定者和市场参与者,传递国际经济近期整体状况的信息。
预测依据截至2024年8月可获得的数据与当时预期,并于2024年11月公布。本报告详细说明2024—2034年的宏观经济预测。为帮助用户解读预测数值,报告还介绍全球经济状况,并分析2024年各地区与国家事件的影响。
本报告记录了支撑美国农业部2024版基线分析的基础宏观假设与分析(USDA,2025)。它不纳入2024年8月以后宏观假设与分析的变化。
关键词:宏观经济、预测、国内生产总值、通货膨胀、消费者价格指数。
致谢
作者感谢美国农业部经济研究局市场与贸易经济部的Felix Baquedano和Gregory Astill,对报告提出宝贵意见并进行审阅。作者也感谢经济研究局Grant Wall、Andrew Nash和Adele Wilcoxen提供编辑与设计服务。
作者介绍
Wendy Zeng和William Johnson是美国农业部经济研究局市场与贸易经济部国际贸易与发展处的农业经济学研究人员。Lorin Rudin-Rush是威斯康星大学麦迪逊分校农业与应用经济学项目的博士生。
原报告目录
| 章节 | 英文正文页码 |
|---|---|
| 概述 | 1 |
| 主要经济趋势与当前事件 | 2 |
| 全球GDP增长保持稳定 | 2 |
| 全球通胀回落 | 2 |
| 供应链与国际贸易航线 | 3 |
| 食品、能源与大宗商品价格 | 3 |
| 地区预测 | 4 |
| GDP预测 | 4 |
| 汇率预测 | 10 |
| 通胀预测 | 11 |
| 人口预测 | 13 |
| 结论 | 14 |
| 参考文献 | 15 |
原报告正文页码如下,并非本Word文件页码。
概述
美国农业部《2024—2034年美国及全球宏观经济预测》预计,到2034年经济将缓慢而稳定增长。本报告的宏观经济假设与分析,构成《美国农业部至2034年农业预测》(USDA,2025)的基础。
本报告旨在进一步阐明2024年发布的美国农业部宏观经济数据集中的经济趋势,及其对至2034年美国和全球主要农产品生产、贸易轨迹的影响。〔原注1〕报告数据汇编自美国政府与国际机构预测、经济研究局地区和国家专家,以及私人预测服务。宏观预测使用截至2024年8月的数据及当时预期完成,不计入此后宏观假设与分析的变化。
基于2024年的经济环境,美国农业部基线预计全球经济具有韧性,因为具有重要影响的高收入和中等收入经济体,虽面临经济压力,仍避免了衰退。2022年开始的通胀激增已开始降温,高收入国家央行由此放松货币政策;发展中国家的货币当局则采取更谨慎的方式(IMF,2024b)。
未来增长挑战包括供应链中断,以及全球经济某些部门价格持续高企。基于2024年经济假设的预测表明,在工资增长与总体强劲需求支撑下,增长将继续。
国际宏观经济数据集的方法
国际宏观经济数据集为181个国家提供年度经济指标,约覆盖全球99%的GDP,包括人口、GDP、人均GDP、CPI与汇率的历史和十年预测数据。宏观变量按单个国家、欧盟,以及收入水平等其他地区和经济分组列示。数据以2017年美元为基础按不变价表示。
预测根据每年8月汇编的数据计算,来源包括多家私人订阅预测服务、美国政府发布数据、国际机构预测,以及经济研究局地区和国家专家。完整来源清单,可在经济研究局国际宏观经济数据网页的说明部分查阅。
经济研究局使用其他美国政府机构编制的预测,以及专有数据来源支持的预测。预测的前3—4个年度点,会结合农业部国家分析师对各国现状的了解进行调整。宏观分析师为预测末四年设定平滑过渡至长期增长率的路径。
〔原注1〕美国管理和预算办公室要求进行十年预测,以为预算规划与政策决策提供长期视角。这些预测有助于评估现行政策的财政影响,识别未来潜在挑战,用作评估拟议立法的基准,并确保遵守预算执行程序。
主要经济趋势与当前事件
全球国内生产总值增长保持稳定
根据2024年8月数据,预计未来十年全球增长将缓慢而稳定提高。可能拖累增长的因素包括全球供应链受阻和某些大宗商品价格的上行压力。帮助稳定增长并可能进一步支持增长的因素,包括通胀持续回落、贸易增长与消费需求增长。
报告所列2025年全球GDP增长预测,与前一年报告的预测相比,只有很小或可以忽略的差异(Zeng等,2024)。根据2024年8月宏观假设,2025年与2026年全球增长均预计为2.8%。2025—2034年十年平均增长预计为2.7%,与此前十年平均增速相同。未来十年全球人均实际GDP年均增长预计为1.9%。〔原注2〕
图1 各全球地区年度实际GDP增长率,2004—2034年
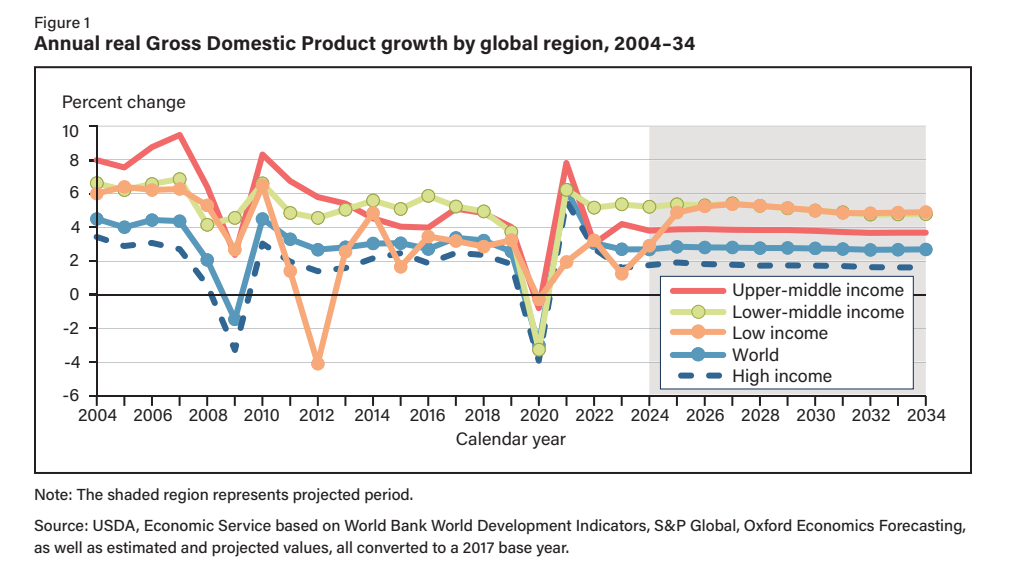
横轴:年份;纵轴:百分比。原图各地区英文图例保留。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
全球通胀回落
根据2024年8月宏观数据与假设,尽管服务业通胀持续,全球通胀回落仍在推进(IMF,2024a;Kemp,2024)。名义工资增速仍高于物价涨幅,表明总体通胀上行压力还会持续。
高收入经济体央行已开始放松此前应对通胀的货币政策,以减少对增长的约束(Rovnick等,2024)。低收入国家央行则因担忧本币对美元贬值及利差风险,在降息上更谨慎(IMF,2024b)。未来十年全球CPI年均增幅预计为4.0%,长期平均高于新冠疫情前的2014—2019年。
〔原注2〕这些长期预测,包括GDP及其他宏观变量至2034年的预测,应理解为经济稳态路径。除2024年8月已经发生的变化外,报告不分析围绕稳态的逐年波动,因为本方法没有能够预测这些波动的机制。
供应链与国际贸易航线
地区冲突与天气事件共同干扰全球贸易,使航线绕开主要运河,对近期乃至长期贸易和全球增长构成风险。
巴拿马运河是天气造成中断的一个例子:2023年持续干旱,使向运河系统供水的水库水位下降(Arslanalp等,2023)。这削弱了运河处理大量船舶通行的能力,推高过河航运成本。受影响最严重的地区,是美洲太平洋沿岸、加勒比和东亚拥有相关邻近港口的地区。
中东冲突升级影响了苏伊士运河。遭袭风险上升,使贸易绕开红海航线(Karnali等,2024;原文作者拼写如此)。受影响最大的地区,是中东、欧洲、亚洲和非洲拥有相关邻近港口的地区。
这些持续事件增加了绕好望角航线的使用。干谷物、液化天然气等非易腐商品,受更长航程影响较小。但冲突的不确定性,仍可能在近期推高航运成本和价格,阻碍降低通胀,并可能影响长期通胀与经济增长(Beattie,2024;Murray等,2024)。
食品、能源与大宗商品价格
美国食品价格预计2025年上涨2.0%,略低于2024年的2.2%,主要由于外出就餐价格相对于居家食品价格上涨(Sweitzer,2024)。居家食品价格上涨,主要集中在肉类、禽肉、鱼和鸡蛋。
预期涨价可能反映牛群禽流感疫情影响的不确定性;疫情可能扰乱乳品、禽肉和鸡蛋供应,阻碍降低食品通胀(Douglas与Polansek,2024)。
2025年全球食品价格前景不确定。欧元区2024年6月食品价格同比上涨1.6%,低于2023年6月的12.5%(Eurostat,2024)。全球2024年6月食品价格同比下降约4%,降幅低于2023年6月约20%的同比降幅(IMF,2023)。这些趋势可能意味着全球食品价格短期稳定,食品大宗商品通胀风险下降。
2024年8月数据预计,由于天然气价格较低,美国2025年电价上涨1%,为2020年以来最小涨幅(EIA,2024)。按美国国会预算办公室使用的美国能源信息署炼厂购入成本口径,预计2025年原油价格小幅下降至每桶75美元以下。价格下降预计持续至2028年,随后转为上涨并延续至2034年(CBO,2024)。
中东冲突升级推动油价上升,但与历史相比涨幅较温和(Domonoske,2024)。受美国出口需求推动,美国原油和天然气产量预计继续增长至本十年末(EIA,2023)。海外天然气需求增长,可能提高国内化肥生产成本。投入成本上升、大宗商品价格低迷,将增加美国农业生产者成本并降低收入。
根据美国能源信息署,OPEC与OPEC+国家预计继续减产至2025年。〔原注3〕即使2025年全球石油消费增长预计为每日160万桶,高于2024年每日110万桶,这也预计不会推高原油价格。全球石油需求增长减弱主要与中国消费预期下降有关,而OPEC+供应减少,很可能被巴西、加拿大、圭亚那及美国产量增长抵消(EIA,2024)。
译注:原文写消费“增加至”每日160万桶和110万桶,量级及上下文指需求增量而非全球消费总量;原文同时出现消费增长与需求下降的表述,此处不将其误读为全球仅消费每日160万桶。
〔原注3〕原文列示OPEC国家为阿尔及利亚、刚果、赤道几内亚、加蓬、伊朗、伊拉克、科威特、利比亚、尼日利亚、沙特、阿联酋及委内瑞拉;OPEC+其他国家为阿塞拜疆、巴林、文莱、巴西、哈萨克斯坦、马来西亚、墨西哥、阿曼、俄罗斯、南苏丹及苏丹。此处忠实保留原文名单,不作为当前正式成员资格认定。
图2 原油价格:炼厂进口原油购入成本,2012—2034年
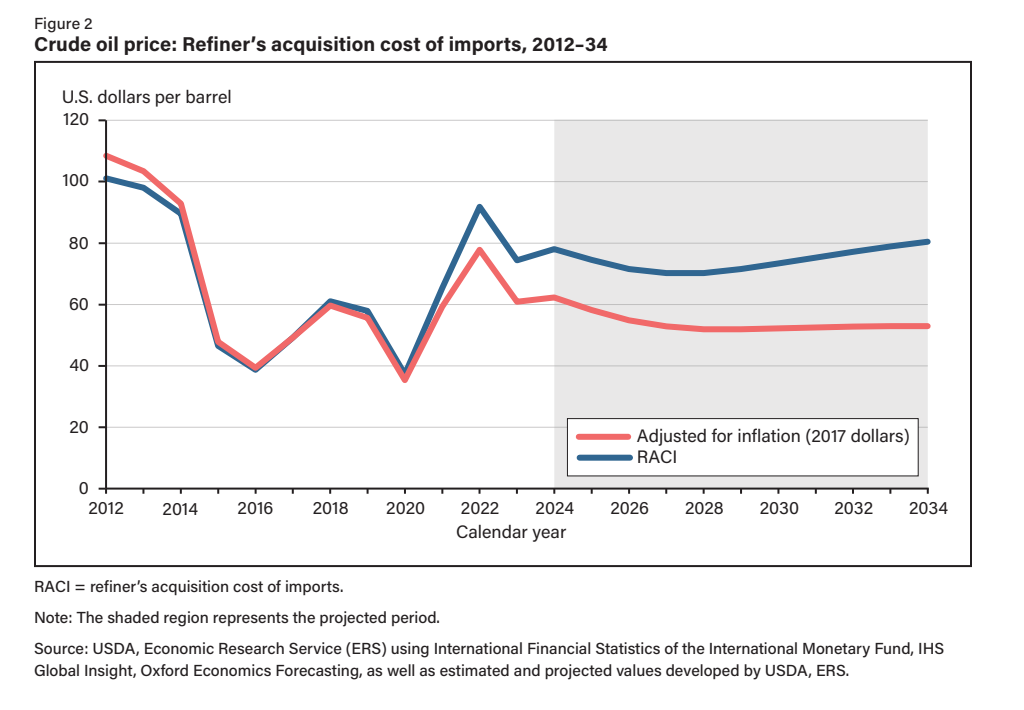
横轴:年份;纵轴:美元/桶。RACI=炼厂进口原油购入成本;Adjusted for inflation (2017 dollars)=按2017年美元调整通胀后的价格。
注:阴影区为预测期。
来源:美国农业部经济研究局,使用IMF《国际金融统计》、IHS Global Insight、牛津经济预测,以及经济研究局估计与预测值。
地区预测
国内生产总值预测
美国
过去几年,美国面临高通胀、央行紧缩、供应链问题与乌克兰战争外溢影响等挑战(Zeng等,2024),但在2024年避免衰退。根据2024年8月数据,预计未来十年美国经济继续缓慢稳定增长。2025年GDP增速预计为2.1%,2026年1.8%。未来十年年均增长预计为1.8%,低于此前十年的2.3%。
美国就业增长明显放缓,失业率从2023年4月五十年来低点3.4%,升至2024年7月的4.3%(Mutikani,2024)。IMF预计未来总需求放缓,降低潜在增长,但强劲劳动力市场与实际工资增长将形成支持(IMF,2024b)。
图3 美国及全球年度实际GDP增长率,2004—2034年
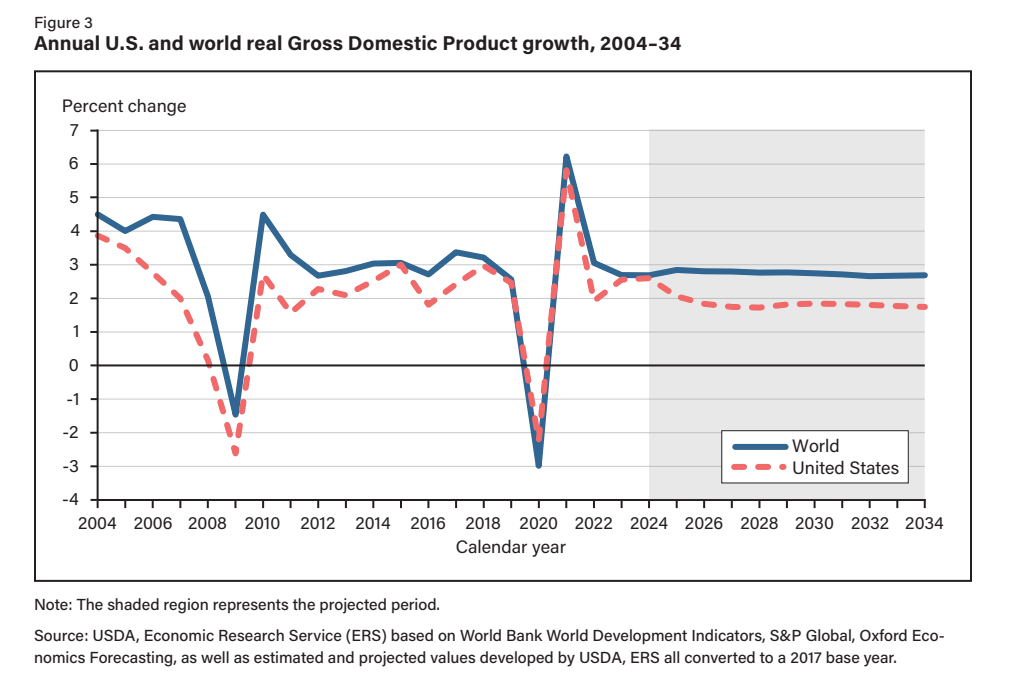
图例:United States=美国;World=全球。横轴:年份;纵轴:百分比。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
高收入经济体
除美国外,高收入经济体也预计稳步复苏,但未来十年增长仍缓慢。〔原注4〕2025年和2026年GDP增长均预计为1.8%,到本十年末稳定在1.7%,略高于此前十年的1.6%。
欧盟27国GDP增长预计从2024年的0.9%,近乎翻倍至2025年和2026年的1.7%。但未来十年的年均1.6%与此前十年相同。
〔原注4〕世界银行国家分类,详细说明了各收入类别包含的国家(World Bank,2023)。
图4 日本、欧元区与加拿大年度实际GDP增长率,2004—2034年
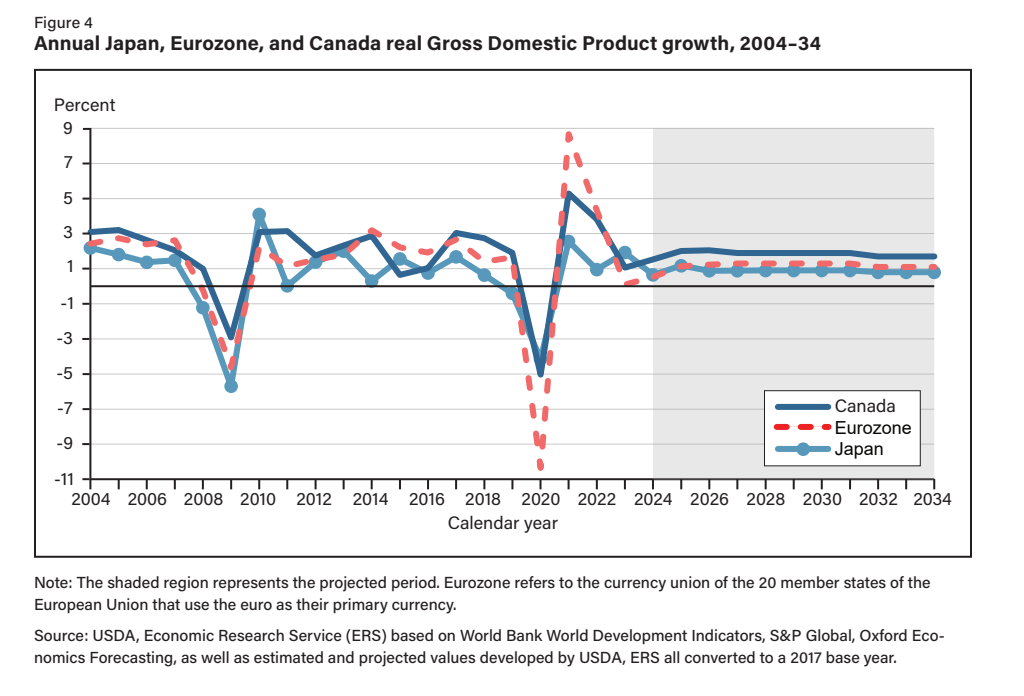
Canada=加拿大;Eurozone=欧元区;Japan=日本。
注:阴影区为预测期。欧元区指使用欧元作为主要货币的欧盟20国。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
英国仍是全球第六大经济体,欧洲仍是其最大贸易伙伴。英国GDP增速预计2025年增至1.1%,是此前的两倍多,2026年略升至1.2%;未来十年约为1.3%,大致相当于此前十年。尽管脱欧继续影响出口,未来几年内外需求预计增加,支持增长(Williams,2024)。
加拿大2025年、2026年GDP增长均预计升至2.0%。未来十年年均1.9%,高于此前十年的1.6%。美国是其最大贸易伙伴,两国经济紧密融合,美国经济强劲有助加拿大增长。加拿大是全球主要石油出口国之一,能源商品市场需求强劲预计带来收益。通胀下降将允许央行开始降息,进一步减轻增长压力(EIA,2024)。
日本央行在2024年3月结束负利率后,预计缓慢恢复常态货币政策(Kihara,2024)。日本政府预计增加防务支出、重视供应链韧性,深化与美国及欧亚盟友合作(Yamaguchi, M.,2024;Yamaguchi, T.,2024)。人口老龄化与消费需求疲软继续制约增长。2025年增长预计升至1.2%,2026年稳定在0.9%。未来十年平均0.9%,高于此前十年的0.6%。
中等收入与低收入经济体
未来十年,中低收入经济体实际GDP增长预计继续快于高收入国家。中高收入国家2025年增长预计3.9%,未来十年大致保持这一范围、年均3.8%,略低于此前十年的4.0%。中低收入国家2025年增长预计5.4%,此后降至未来十年年均5.1%,明显高于此前十年的4.4%。低收入国家2025年预计增长4.9%,接近中低收入国家;未来十年年均5.0%,此前十年为2.3%。
谷物和油籽过剩可能降低中低收入国家食品成本,但低价格也可能在短期阻碍出口导向国家增长。海运改道可能增加非洲西海岸及非洲之角以南港口的业务。红海港口国家可能因胡塞袭击风险增加,面对更大海贸摩擦(Bacrot与Faure,2024)。改道可能促进港口流量增加国家增长,降低受影响运河附近港口国家的增长前景。
东亚经济体2025年与2026年增长均预计3.6%,未来十年平均3.4%,低于此前十年的4.1%。放缓由韩国、香港低增速及中国预期增长降低推动。中国未来十年增长展望为4.3%,此前十年为5.7%。美国贸易伙伴从2018年开始实施报复性关税。由此,中国与非美国伙伴的贸易份额上升,而截至2024年8月,其全球贸易份额没有下降(Ahya,2024)。
译注:原文涉及“中国输美进口”的句子存在因果和主语表达不清,此处按同段“转向非美伙伴、全球份额未下降”的明确含义整理,不引申为已完成净脱钩。
南亚与东南亚2025年增长分别预计为6.1%和4.7%。东南亚未来十年平均4.4%,高于此前十年的3.9%;南亚平均5.8%,高于5.5%。出口禁令与报复性关税等贸易壁垒,可能阻碍南亚增长。
印度2024年6月选举使执政联盟获得的多数席位少于预期,可能增加农民对政策的影响。印度对部分大米出口的禁令,为地区农业生产和贸易增加创造机会(Tchaichareon与Sriring,2023;Mogul,2024;Savage与Jilani,2024)。孟加拉国领导层突然变动后成立临时政府,希望2025年末前举行选举(Reuters,2024)。短期经济中断可能压低2025年、2026年增长;长期前景取决于下一届政府的优先事项(Parkin,2024)。
图5 中国与印度年度实际GDP增长率,2004—2034年
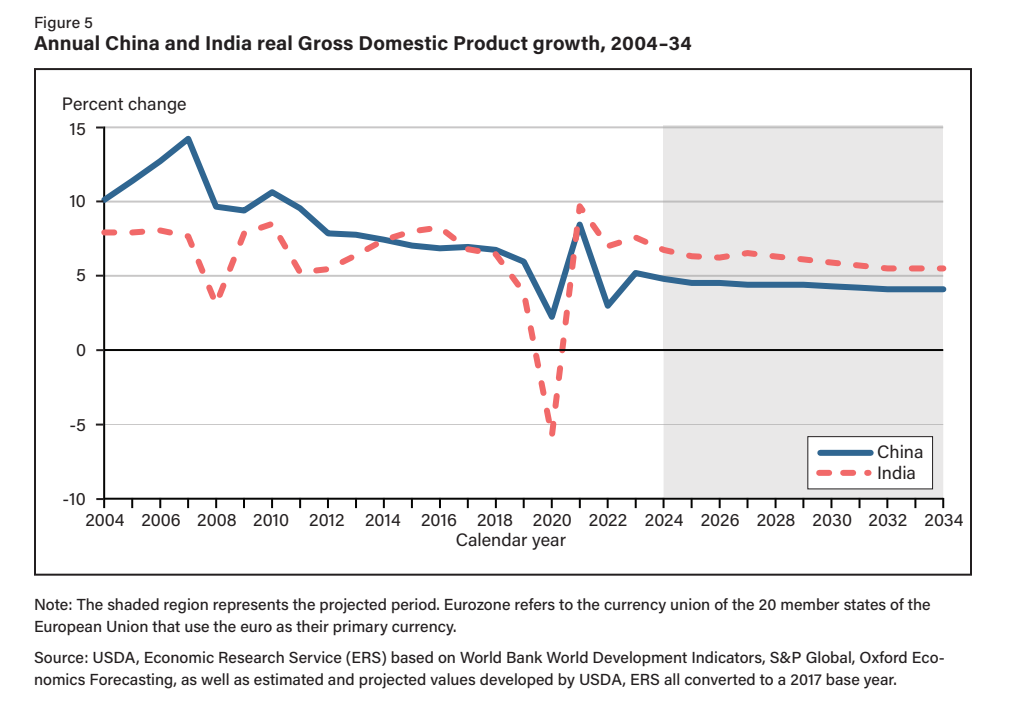
China=中国;India=印度。原图注还出现与主题无直接关系的欧元区定义,原样保留。
注:阴影区为预测期。欧元区指使用欧元作为主要货币的欧盟20国。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
拉丁美洲增长预计由阿根廷和巴西以外地区推动,2025年2.7%、2026年2.8%。未来十年预计年均3.0%,高于此前十年的0.9%。圭亚那预计利用新发现资源与石油市场优势持续增长,但到2030年代初增速放缓(Munoz-Cortijo与Arnal,2024)。风险包括委内瑞拉2024年存在争议的选举增加地区冲突风险,以及阿根廷、巴西通胀再起(Janetsky,2024)。
“其他加勒比与中美洲”经济体未来十年预计稳定增长,年均2.8%,此前十年为2.0%。〔原注5〕多米尼加与巴拿马是主要贡献者,未来十年平均分别为4.0%和3.2%。
撒哈拉以南非洲2025年、2026年预计均增长3.9%,未来十年每年约4.0%,高于此前十年的2.2%。由14个西非国家构成的“其他西非共同体”类别,是重要增长动力。〔原注6〕该组未来十年年均增长预计5.4%,此前为5.0%。西非风险包括依赖印度大米和乌克兰小麦进口导致谷物价格高企,以及地区内相互竞争的谷物、豆类出口禁令。红海贸易中断增加非洲西海岸港口流量,可能使撒哈拉以南非洲西部增长高于预期。
〔原注5〕“其他加勒比与中美洲”包括安提瓜和巴布达、巴哈马、巴巴多斯、伯利兹、哥斯达黎加、古巴、多米尼克、多米尼加共和国、萨尔瓦多、格林纳达、危地马拉、海地、洪都拉斯、牙买加、尼加拉瓜、巴拿马、波多黎各、圣基茨和尼维斯、圣卢西亚、圣文森特和格林纳丁斯、特立尼达和多巴哥。
〔原注6〕“其他西非共同体”包括贝宁、布基纳法索、佛得角、科特迪瓦、冈比亚、加纳、几内亚、几内亚比绍、利比里亚、马里、尼日尔、塞内加尔、塞拉利昂和多哥。
中东北非未来十年年均增长预计3.2%,高于此前十年的2.8%。OPEC+成员削减原油产量,以提高2025年收入。如果未能提高收入,资源丰富国家增长可能低于预期;当非OPEC产量足以满足原油需求时,更可能出现这一情况(EIA,2024)。依赖红海港口的国家,也可能因船流转向替代航线而增长受损(Beattie,2024;Bacrot与Faure,2024)。
图6 俄罗斯与乌克兰年度实际GDP增长率,2004—2034年
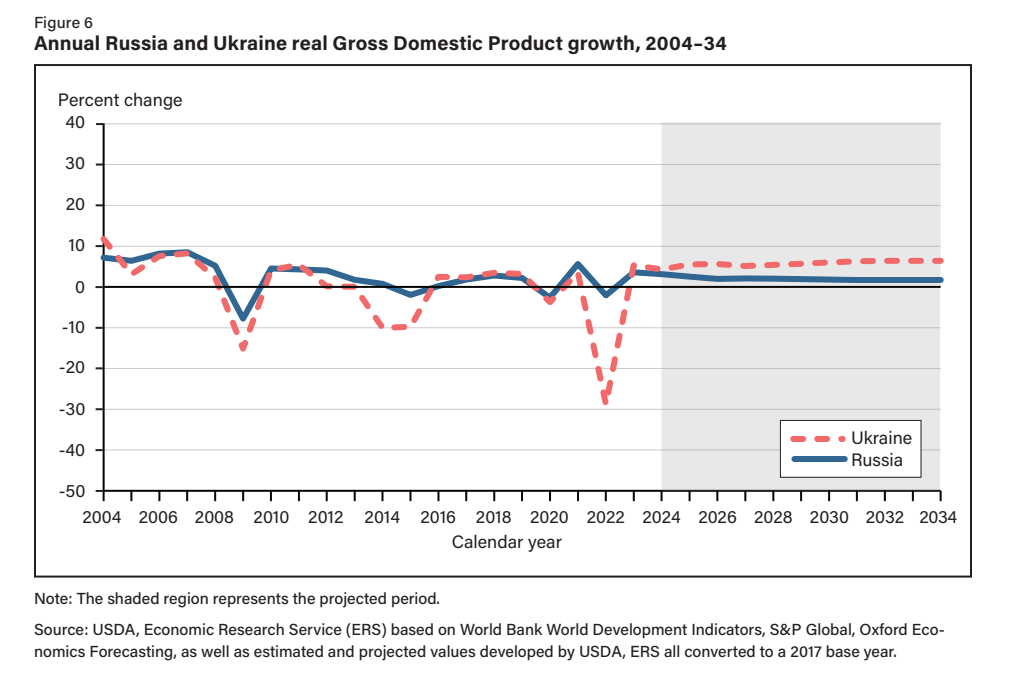
Ukraine=乌克兰;Russia=俄罗斯;Percent change=百分比变化。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
图6表明,未来十年乌克兰GDP增长预测高于俄罗斯。2026年乌克兰预计增长5.6%,俄罗斯2.0%。未来十年乌克兰年均预计5.9%,伴随经济修复持续战争损害;此前十年年均增长为-1.8%。俄罗斯未来十年平均1.9%,高于此前十年的1.3%。
战事持续使长期预测存在不确定性,但短期也有影响增长的因素。乌军2024年进入库尔斯克州,不太可能直接影响全球小麦供应(Ulyabina与Rastogi,2024)。但两国缺乏保护黑海粮食运输的协议,可能扰乱世界小麦供应,提高中东非洲食品成本,削弱相关国家控制通胀的能力。不过,这些商品对贸易中断具有韧性,潜在中断影响可能不大(Ulyabina与Rastogi,2024)。对俄罗斯金融机构制裁加强,也可能是其增长预测较低的因素(U.S. Treasury,2024)。
汇率预测
2024年,美元相对大多数其他货币升值,部分原因可能是美联储利率高于多数国家;较高利率增加本币需求,从而提高估值。美元更强通过降低进口商品成本使美国消费者受益,却因海外买家购买美国出口更昂贵而损害美国出口(Rennison等,2024)。
根据2024年8月数据,预计这些趋势从2025年起逆转,部分因为美联储长期可能降息(Nam,2024)。但利率政策调整时机和幅度不确定,加上许多其他因素影响汇率,前景存在显著不确定性。
图7 部分高收入经济体对美元名义汇率年度变化,2004—2034年
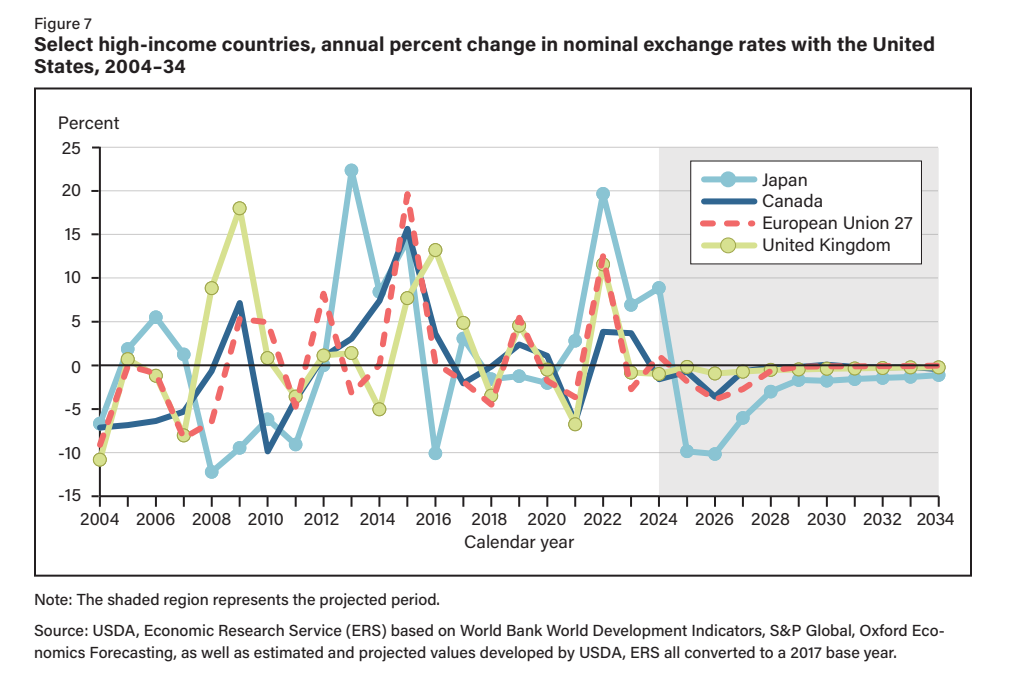
Japan=日本;Canada=加拿大;European Union 27=欧盟27国;United Kingdom=英国。年度百分比变化;不把正负号自行改读为升贬值。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
高收入国家中,日本是2024年本币相对美元贬值、预计2025年逆转的例子。2024年日元兑美元跌至三十多年来最低。2024年4月,日本、韩国和美国财长在华盛顿举行三边会议,联合声明承认,日本和韩国对日元及韩元兑美元贬值“严重关切”(U.S. Treasury,2024)。
图8 部分中等收入经济体对美元名义汇率年度变化,2004—2034年
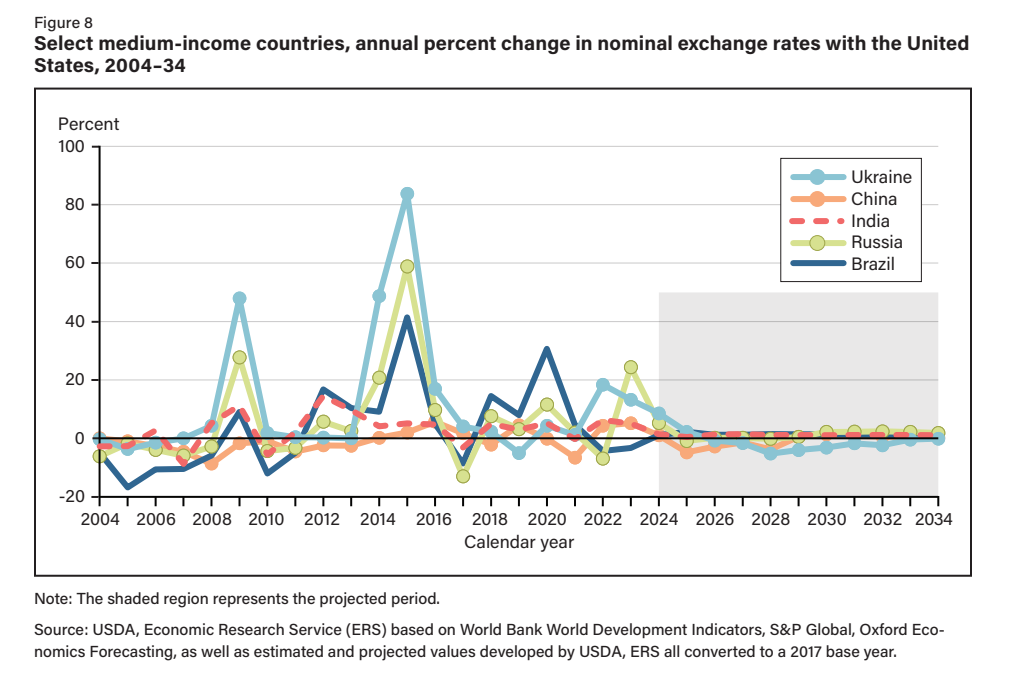
Ukraine=乌克兰;China=中国;India=印度;Russia=俄罗斯;Brazil=巴西。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
大多数中低收入国家货币也在2024年相对美元贬值。这对借入美元债务的新兴经济体有负面影响,因为美元相对本币升值使偿债更昂贵(IMF,2024b)。
通胀预测
大多数国家通胀在2023年迅速回落。但从2024年起,回落开始放慢,预计这一趋势延续未来十年。2024年欧盟和加拿大的通胀回落快于美国。服务业全球通胀尤其顽固(IMF,2024b)。
从2024年8月数据和宏观假设出发,预计多数国家2025年通胀继续下降,之后十年保持下降轨迹,可能主要由能源价格下降推动。能源价格降低,帮助中低收入国家在2024年将通胀降至疫情前水平。贸易中断和地缘紧张等冲击带来不确定性,并会推高价格,尤其是依赖复杂全球供应链的商品(S&P Global,2024)。
图9 部分高收入经济体年度消费者价格指数涨幅,2004—2034年
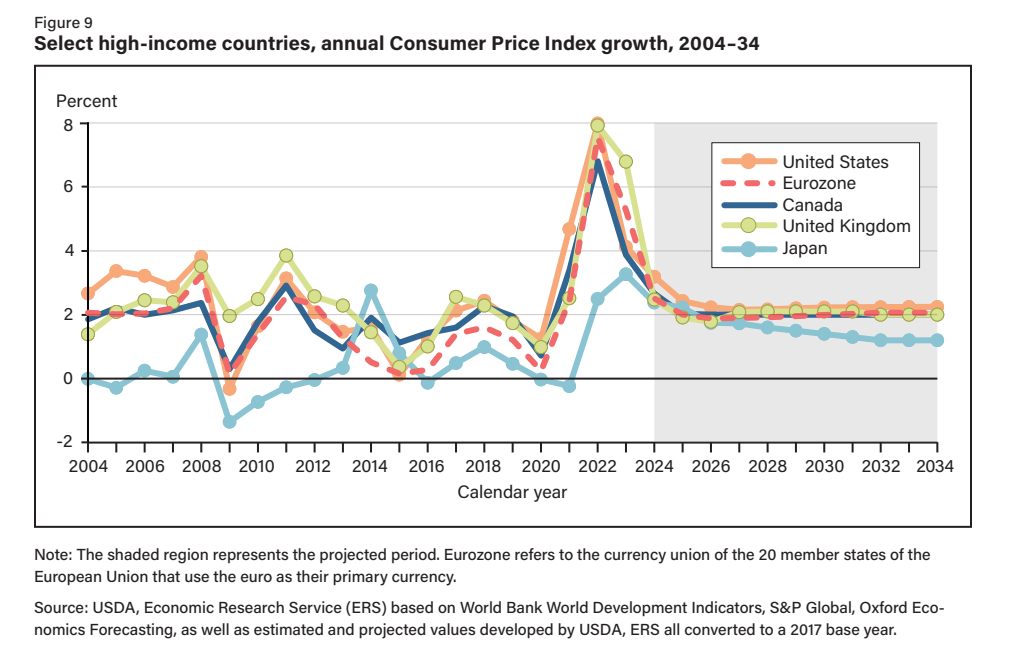
United States=美国;Eurozone=欧元区;Canada=加拿大;United Kingdom=英国;Japan=日本。
注:阴影区为预测期。欧元区指使用欧元作为主要货币的欧盟20国。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
图10 部分中等收入经济体年度消费者价格指数涨幅,2004—2034年
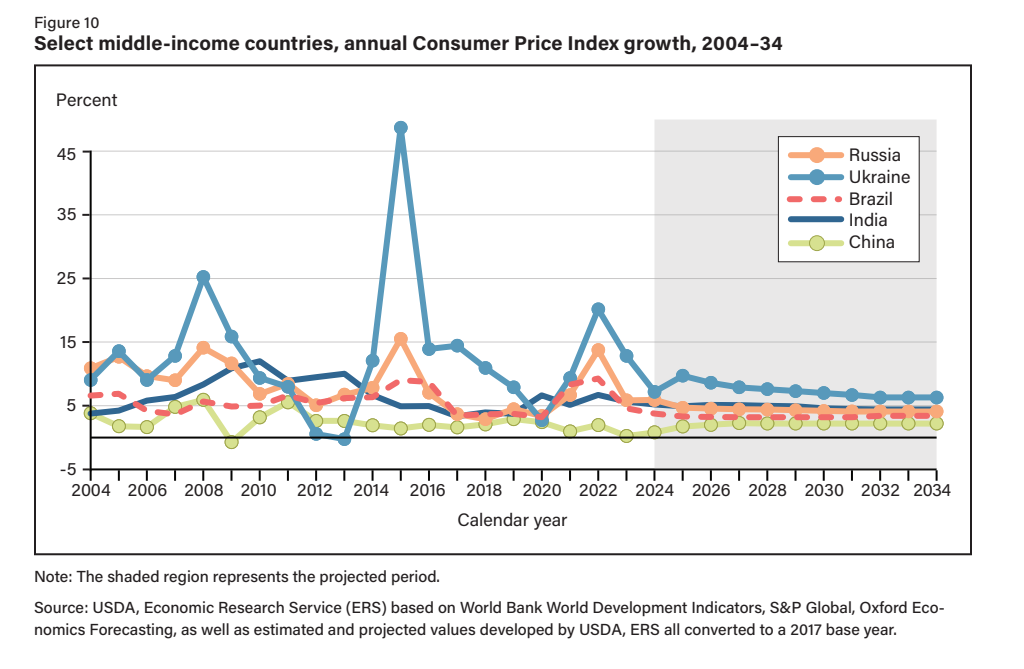
Russia=俄罗斯;Ukraine=乌克兰;Brazil=巴西;India=印度;China=中国。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
人口预测
由于生育率下降,预计多数国家人口增速下降的长期趋势,在未来十年继续(Hay,2024)。日本尤为明显,其人口增速从2009年以来一直低于零,即人口减少。欧盟2025年人口增速预计为负,延续2024年趋势,并在未来十年继续。中国2025年人口预计小幅增长,但到2034年增长转负。
由于人口外迁与俄乌战争破坏,乌克兰人口2022年、2023年每年约减少10%(Libanova,2023)。2025—2028年预计有所恢复,但高度依赖冲突演变。即便恢复,乌克兰人口增速仍预计到2030年重新回到长期负增长。俄罗斯人口自2018年起也在下降,预计延续至2034年。
图11 全球及部分高收入经济体年度人口增长率,2004—2034年
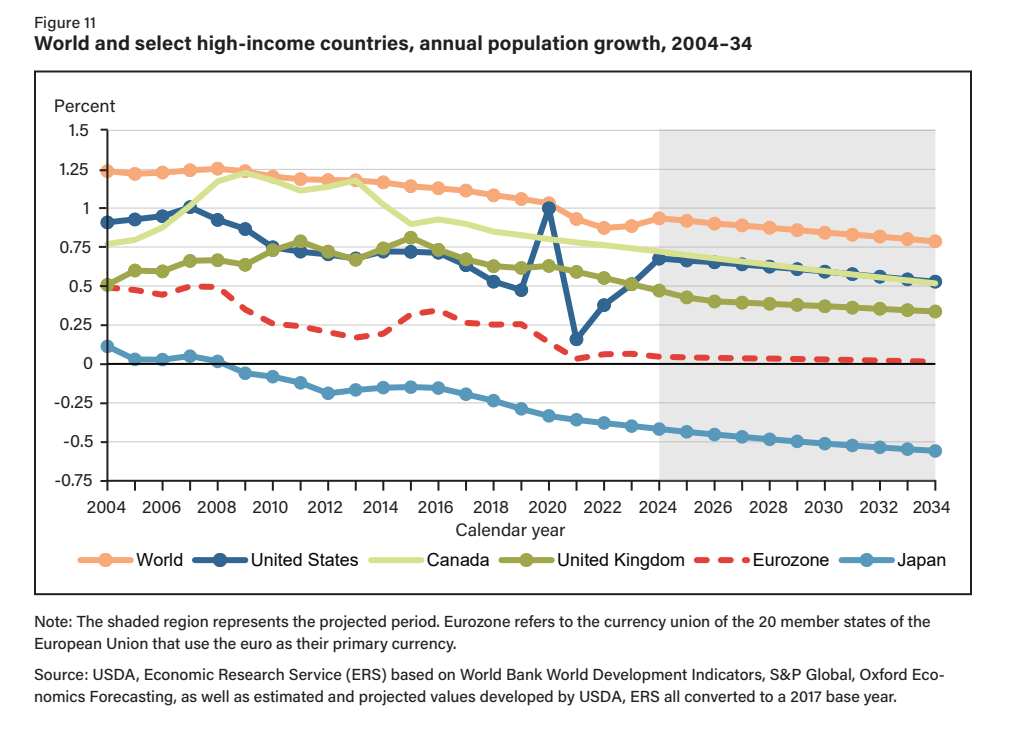
United Kingdom=英国;World=全球;United States=美国;Canada=加拿大;Eurozone=欧元区;Japan=日本。
注:阴影区为预测期。欧元区指使用欧元作为主要货币的欧盟20国。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
图12 全球及部分中等收入经济体年度人口增长率,2004—2034年
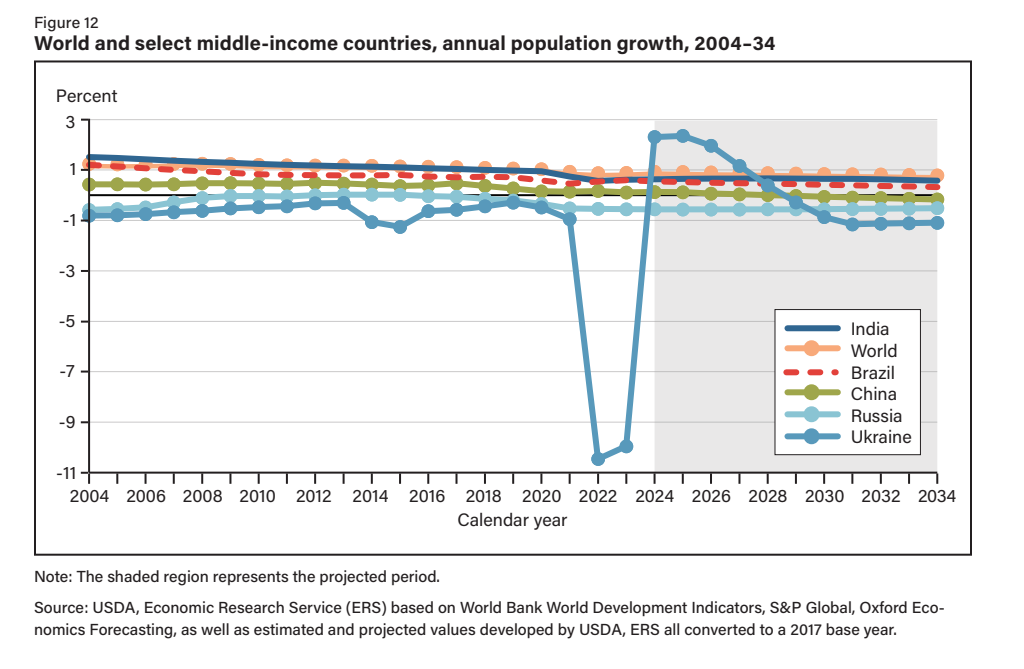
India=印度;World=全球;Brazil=巴西;China=中国;Russia=俄罗斯;Ukraine=乌克兰。
注:阴影区为预测期。
来源:美国农业部经济研究局,根据世界银行《世界发展指标》、标普全球、牛津经济预测,以及经济研究局估计和预测值编制,统一为2017年基期。
结论
根据2024年8月数据,未来十年美国经济预计年均增长1.8%,较此前十年适度降低。这意味着美国在应对过去几年挑战之后,进入缓慢稳定的复苏时期。全球同样呈现韧性与恢复,预测增速与此前十年平均相同。
但影响通胀、贸易制度和消费需求的挑战与不稳定力量,可能阻碍增长实现。部分国家因生育率降低而人口增速下降,也可能给经济带来挑战。
美国与全球通胀在2024年放缓,部分原因是央行此前两年收紧货币政策,随后在2024年逐渐放松。美国紧缩力度超过多数国家,使美元升值。预计未来十年,即使央行继续宽松,通胀仍回落。但十年预测通胀率仍高于疫情前2015—2019年的平均值。
参考文献
以下为原报告参考文献的中文翻译,保留作者、日期和可辨识出版信息;正文与文献中的年份、拼写差异不静默修正。
-
Ahya, C.(2024年8月15日)。《更高关税会在多大程度上损害中国?》《金融时报》。
-
Arslanalp, S., Koepke, R., Sozzi, A., & Verschuur, J.(2023年11月15日)。《气候变化正在扰乱全球贸易》。国际货币基金组织。
-
Bacrot, C., & Faure, M. A.(2024)。《红海危机及其对非洲贸易便利化的影响》。联合国贸发会议《运输与贸易便利化通讯》,101(1),文章118。
-
Beattie, A.(2024年8月19日)。《贸易命脉如何绕过全球受阻的动脉》。《金融时报》。
-
Childs, N., & LeBeau, B.《大米展望:2024年8月》(RCS–24G)。美国农业部经济研究局。
-
Domonoske, C.(2024年10月3日)。《中东紧张局势升温,但迄今油价上涨温和》。美国全国公共广播电台。
-
Douglas, L., & Polansek, T.(2024年8月15日)。《农户回避检测,美国低估牛群禽流感》。路透社。
-
Eurostat(2024)。《欧元区19国食品协调消费者价格指数》[CP0110EZ19M086NEST]。圣路易斯联储。
-
Ghosh, I.(2024年8月19日)。《美联储今年将三次各降息25个基点;衰退不太可能》。路透社。译注:原文标题中的“three 25 quarter-point”表述重复,按其明确含义处理。
-
Hay, S.(2024)。《204个国家和地区1950—2021年全球生育率及至2100年预测:2021全球疾病负担研究的综合人口分析》。《柳叶刀》。
-
IMF(2023)。《全球食品价格指数》[PFOODINDEXM]。FRED,圣路易斯联储。
-
IMF(2024a)。《2024年4月世界经济展望:稳定但缓慢——分化中的韧性》。
-
IMF(2024b)。《2024年7月世界经济展望更新:全球经济陷入黏性困境》。
-
Janetsky, M.(2024年8月24日)。《欧盟:马杜罗未提供宣布委内瑞拉选举获胜所需的公开证据》。美联社。
-
Kamali, P., Koepke, R., Sozzi, A., & Verschuur, J.(2024年3月7日)。《红海袭击扰乱全球贸易》。国际货币基金组织。
-
Kemp, J.(2024年2月14日)。《美国服务业通胀顽固,威胁软着陆》。路透社。
-
Kihara, L.(2024年3月18日)。《日本即将结束负利率,为激进政策时代画上句号》。路透社。
-
Libanova, E.(2023年6月27日)。《全面战争第二年的乌克兰人口状况》。Focus Ukraine。
-
Mogul, R.(2024年2月26日)。《愤怒农民曾迫使印度强硬领导人罕见退让;选举临近,他们再次行动》。CNN。
-
Munoz-Cortijo, E., & Arnal, M.(2024年5月21日)。《圭亚那成为全球原油供应增长的重要贡献者》。美国能源信息署。
-
Murray, C., Telling, O., & Tani, S.(2024年8月13日)。《干旱中断之后,天然气与谷物船绕开巴拿马运河》。《金融时报》。
-
Mutikani, L.(2024年8月2日)。《美国7月就业增长不及预期,失业率升至4.3%》。路透社。
-
Nam, R.(2024年6月11日)。《强美元对多数人是好消息,但不是所有人都受益》。NPR。
-
Parkin, B.(2024年8月7日)。《孟加拉国政治动荡后,穆罕默德·尤努斯呼吁重新选举》。《金融时报》。
-
Rennison, J., & Russell, K.(2024年4月29日)。《强美元压在世界经济之上》。《纽约时报》。
-
Reuters(2024年12月16日)。《孟加拉国临时政府首脑称,选举可能于2025年底举行》。
-
Rovnick, N., & Ranasinghe, D.(2024年7月18日)。《主要央行正在缓慢开始降息》。路透社。
-
S&P Global(2024)。《地缘政治影响——全球经济展望》。
-
Savage, S., & Jilani, H.(2024年6月15日)。《印度禁售后,巴基斯坦大米出口创纪录》。《金融时报》。
-
Schneider, H., & Saphir, A.(2024年12月18日)。《美联储降息,但因通胀顽固,预计次年降息次数减少》。路透社。
-
Sowell, A., Swearingen, B., & Williams, A.《小麦展望:2024年8月》(WHS–24h)。美国农业部经济研究局。
-
Sweitzer, M.(2024)。《2024年与2025年食品价格展望:主要结论》。美国农业部经济研究局。
-
Tchaichareon, K., & Sriring, O.(2024年8月7日)。《泰国称不会停止大米出口,将从印度出口禁令中受益》。路透社。
-
Ulyabina, D., & Rastogi, C.(2024年2月22日)。《全球小麦运输经受住俄罗斯入侵乌克兰的冲击》。世界银行。
-
USDA(2024)。《世界农业供需估计》(WASDE)。
-
USDA(2025)。《美国农业部至2034年农业预测》(OCE-2025-1)。
-
USDA ERS(2024)。《国际宏观经济数据集》。
-
美国财政部(2024年4月17日)。《日本—韩国—美国三边部长联合新闻声明》。新闻稿。
-
美国财政部(2024年6月12日)。《俄罗斯完成向全面战争经济转型之际,财政部全面针对其基础金融设施与第三国支持渠道采取行动》。新闻稿。
-
EIA(2023)。《2023年年度能源展望说明》。
-
EIA(2024年8月6日)。《短期能源展望》。
-
Williams, H.(2023年8月25日)。《消费者信心回升,英国增长前景转好》。雅虎财经。
-
世界银行(2023)。《按收入划分的国家分类》。世界银行国家与贷款分组。
-
Yamaguchi, M.(2023年12月22日)。《日本内阁批准创纪录军费,加快打击能力建设,并放宽致命武器出口禁令》。美联社。
-
Yamaguchi, T.(2023年11月10日)。《草案:日本将增加财政贷款与投资,以强化供应链》。路透社。
-
Zeng, W., Johnson, W., & Davis, J. D.(2024)。《美国及全球至2033年宏观经济预测》(EIB-272)。美国农业部经济研究局。DOI:10.32747/2024.8374830.ers。
机构声明与民权告知
经济研究局:www.ers.usda.gov。
依据联邦民权法及美国农业部民权法规和政策,美国农业部及其机构、办公室、雇员,以及参与或管理其项目的机构,不得在农业部开展或资助的任何项目、活动中,基于种族、肤色、民族来源、宗教、性别、残疾、年龄、婚姻状况、家庭或父母身份、来自公共援助项目的收入、政治信仰,或对先前民权活动实施报复而歧视。并非所有依据适用于所有项目。救济方式与投诉截止日期因项目或事件而异。
因残疾需要以替代方式获得项目信息者,如盲文、大字版、录音或美国手语,可联系负责项目的州或地方机构,或通过电信转接服务711(语音和TTY)联系农业部。项目信息也可能以英语以外的语言提供。
如需提出项目歧视投诉,请填写美国农业部项目歧视投诉表AD-3027,可在“How to File a Program Discrimination Complaint”页面或任何农业部办公室取得;也可致函农业部,包含表格要求的全部信息。索取表格可致电(866) 632-9992。
提交填妥表格或信件的方式:(1)邮寄至U.S. Department of Agriculture, Office of the Assistant Secretary for Civil Rights, 1400 Independence Avenue, SW, Mail Stop 9410, Washington, D.C. 20250-9410;(2)传真至(202) 690-7442;(3)电邮program.intake@usda.gov。
美国农业部是提供平等机会的服务机构、雇主和贷款人。
编者按资料来源与数据版本
[编1] 用户提供英文原报告:Zeng, Johnson与Rudin-Rush(2025),EB-43,21页PDF。预测依据2024年8月信息,宏观数据于2024年11月公布,报告出版于2025年6月。
[编2] 美国经济分析局(BEA),GDP (Second Estimate), 4th Quarter and Year 2025,2026年3月13日;2025年全年实际GDP增长2.1%。网页明确标注已被后续发布替代。本文件固定使用该发布版本,不声称最新。https://www.bea.gov/news/2026/gdp-second-estimate-4th-quarter-and-year-2025
[编3] BEA,GDP (Advance Estimate), 4th Quarter and Year 2025;所列2024年全年增速为2.8%。https://www.bea.gov/sites/default/files/2026-02/gdp4q25-adv.pdf
[编4] USDA ERS,Food Price Outlook—Summary Findings,2026年9月25日更新;历史概述:食品2024年上涨2.3%、2025年上涨2.9%;居家食品分别1.2%、2.3%,外食分别4.1%、3.8%;鸡蛋分别8.5%、21.9%。https://www.ers.usda.gov/data-products/food-price-outlook/summary-findings
[编5] 中国国家统计局,《中华人民共和国2025年国民经济和社会发展统计公报》,2026年2月28日;2025年GDP增长5.0%,年末人口140489万人、比上年末减少339万人,人民币年平均汇率7.1429、较上年贬值0.3%。https://www.stats.gov.cn/english/PressRelease/202602/t20260228_1962661.html
[编6] EIA,U.S. wholesale day-ahead electricity prices rose in 2025 with higher natural gas prices,2026年回顾资料;本文件仅采用其对2025年批发市场的方向性描述,不与未明确口径的零售点预测作数值误差计算。https://www.eia.gov/todayinenergy/detail.php?id=67106
[编7] EIA,U.S. electricity prices continue steady increase,2025年5月14日;有关2025、2026年的内容仍是当时预测,非事后全年实绩。https://www.eia.gov/todayinenergy/detail.php?id=65284
翻译与研究核验边界
正文中的OPEC+名单、部分文献年份、图5中与该图主题不相干的欧元区注释,以及石油需求总量与增量表达,按原文保留或以译注提示。本文件没有将这些原文问题静默修正为新事实。
图表使用原图,图注给出中文对应;图内英文仍保留,以免重绘造成数据损失。读者如需修改图内语言,应另行依据原始数据重绘,不应覆盖或猜测原图数值。