红墨水:从比较视角估算中国产业政策支出
原报告:CSIS,《Red Ink: Estimating Chinese Industrial Policy Spending in Comparative Perspective》(2022年5月)。作者:Gerard DiPippo、Ilaria Mazzocco、Scott Kennedy;编辑:Scott Kennedy、Matthew P. Goodman。
本文依据所提供中文译稿整理,保留译稿所附产业政策小贴士。报告数据反映原研究的2019年比较基准,不代表2026年最新水平。
转载说明: 中文译文、全文及原报告统计图表转载已获授权。© 2022 CSIS,原报告版权归原权利人所有。
图表说明: 已从CSIS官方英文PDF提取全部19幅统计图、5张正文表及5页附录表格,保留英文原图和中文图题。中文译稿中的图表识别文字完整折叠保留,原图为核对依据;点击图片可查看完整分辨率。人物职务及政策叙述按2022年报告背景理解。
原文出处: https://www.csis.org/analysis/red-ink-estimating-chinese-industrial-policy-spending-comparative-perspective
原文PDF: https://csis-website-prod.s3.amazonaws.com/s3fs-public/publication/220523_DiPippo_Red_Ink.pdf
红墨水
从比较视角估算中国产业政策支出
原报告:战略与国际问题研究中心,2022年5月。作者:杰拉德·迪皮波、伊拉里亚·马佐科、斯科特·肯尼迪;编辑:斯科特·肯尼迪、马修·古德曼。
关于战略与国际问题研究中心
战略与国际研究中心 (CSIS) 是一个跨党派的非营利性政策研究组织,致力于推进实用理念以应对世界上最
大的挑战。
Thomas J. Pritzker 于 2015 年被任命为 CSIS 董事会主席,接替美国前参议员 Sam Nunn (D-GA)。CSIS 成立于 1962年,由 John J. Hamre 领导,他自 2000 年以来一直担任总裁兼首席执行官。
CSIS 的宗旨是定义国家安全的未来。CSIS以一系列独特的价值观为指导——无党派、独立思考、创新思维、跨学科学术、诚信和专业精神以及人才发展。CSIS 的价值观朝着产生实际影响的目标协同工作。
CSIS 学者将他们的政策专业知识、判断力和强大的网络带到他们的研究、分析和建议中。CSIS组织会议、出版、讲座和在媒体上露面,旨在提高相关利益相关者和感兴趣的公众对政策问题的了解、认识和显著性。
当CSIS的研究有助于为关键政策制定者的决策和关键影响者的思考提供信息时,CSIS 就会产生影响。我们努力实现一个更安全、更繁荣的世界的愿景。
CSIS 不采取具体的政策立场;因此,此处表达的所有观点应被理解为仅代表作者的观点。
© 2022 年由战略与国际研究中心 (Center for Strategic and International Studies) 提供。保留所有权利。
战略与国际研究中心 1616 Rhode Island Avenue, NW Washington, DC 20036 202-887-0200
原报告目录
摘要1
|重启关于产业政策支出的争论3
|克服数据差距: 估计中国的产业政策工具9
|中国是大支出国: 国家支持的比较估计22
|中国的新路径: 产业政策的比较演变35
|通过行业研究填补数据空白49
|让数字有意义58
作者简介65
附录: 来源和方法67
摘要
随着关于使用产业政策的国际辩论愈演愈烈,可靠的数据比以往任何时候都更加重要。本项目旨在量化中国产业政策总支出的规模,并将其与其他经济体进行比较。现有的许多关于产业政策的研究都集中在其效果上,但很少有已发表的研究试图对整体产业政策支出进行系统性的比较和量化。本项目不寻求评估产业政策是有益还是有害。相 反,主要目标是展示在给定可用数据的情况下可能做出的估计,并确定需要更多报告或研究的领域。
A
衡量产业政策支出具有挑战性。首先,“产业政策”的定义存在争议。其次,数据难以获取,并且各经济体的报告不一致;当涉及到中国时,这尤其是一个问题。第三,许多产业政策工具是无法量化的。为了应对这些挑战,本研究采用了一种独特的方法,该方法在方法上是保守的,尤其是在对中国产业政策支出的估计方面。本研究的方法排除了无法量化的产业政策工具,并且可能低估了数据不可用或不完整的措施。因此,中国的产业政策总支出可能会明显更高。
为了正确看待中国的产业政策支出,本研究还分析了以下经济体:巴西、法国、德国、日本、韩国、台湾和美 国。该研究比较了这些经济体在 2019 年而不是最近几年的支出,因为数据有限以及对疫情相关政策严重扭曲的担 忧。为了防范任何一年的潜在独特性,中国的支出估计为 2017 年至 2019 年。
为本报告收集的数据得出了三个核心发现:
即使使用保守的方法,中国的产业政策支出也是巨大的,2019 年总计至少占 GDP 的 1.73%。这相当于超过 2480亿美元的名义汇率和 4070 亿美元的购买力平价汇率。这高于中国 2019 年的国防开支,斯德哥尔摩国际和平研究所 (SIPRI) 估计的名义汇率为 2400 亿美元。替代数据和假设,包括中国低于市场的信贷、对非上市私营企业的补贴、政府引导基金和国有企业净应付账款,将导致更大的总估计。
即使有如此低的估计,中国也是一个异类;在这项研究中,它在支持其工业方面的支出远远超过任何其他经济体。就 GDP 的份额而言,中国的支出是韩国的两倍多,韩国是样本中第二大相对支出国。以美元计算,中国的支出是美国的两倍多。
从历史角度来看,中国的产业政策方式非常出色,因为在其他经济体退缩的情况下,北京正在维持或提高垂直产业政策。三个行业案例研究——铝、半导体和电动汽车——展示了中国在可量化支出和不可量化的政策工具
方面如何脱颖而出。
这项工作产生了几个重要的政策影响。提高产业政策支出的透明度和更协调的报告至关重要。管理经济活动的政府和国际机构需要扩大他们用来计算产业政策总价值的工具范围。同样重要的是,要求政府始终如一地提供更全面、更详细的数据,说明他们支持公司和行业的方式。
该报告对如何利用产业政策支出数据不持任何立场。在各个治理级别(从单边到多边)和不同级别的限制权力(例如,作为透明度的来源或作为实施处罚的工具)中使用数据来制定政策,各有优缺点。政策制定者需要确定如何最好地利用这些新信息,同时牢记在响应中国和其他国家的产业政策时,速度、合法性和有效性之间的潜在权衡。
第一章:重启关于产业政策支出的争论
解决结构性问题:对数据的需求
美国对外经济政策的最大挑战之一是弄清楚如何有效应对中国国家资本主义制度的负面后果。在过去 40 年的大部分时间里,华盛顿一直奉行由两部分组成的战略。第一个要素是鼓励中国市场化和融入全球经济。第二种是利用双边谈判和世界贸易组织 (WTO) 的规则来约束中国不履行义务的行为。
参与为美国企业、工人和消费者带来了喜忧参半的结果。美国的出又大幅增长,对中国的投资在当地产生了销售,提高了全球供应链的效率,在某些行业创造了新的就业机会,消费者可以买到更便宜的产品。与此同时,中国的干预主义损害了美国的经济利益,导致销售受限、知识产权流失、技术锁定、市场波动、工人流离失所,在某些情况下还出现假冒或有缺陷的商品。
为了解决商业互联互通的弊端,美国两党政府主要采取了逐案处理的方法。这种临时策略涉及识别中国公司的个人违规行为以及中国法规或其实施中体现的违规行为。这场堑壕战偶尔会取得成功,使中国中央当局和地方政府取消了许多限制机会和损害美国的限制。
经济利益。
然而,在过去几年中,美国政策界已经形成了一个共识,即零敲碎打的方法正在降低效用。双边谈判和 WTO案件需要很长时间,
而且问题通常只有在发生重大伤害后才能得到解决。此外,中国采取的限制措施是有害的,但并非完全违反其明确承诺。例如,中国仍然不是 WTO 政府采购协定的签署国,WTO 只在表面上涵盖了某些类型的产业政策,例如隐性财政支持,不涉及明确的贸易相关限制。因此,有一种感觉是,有效推进的唯一途径是解决嵌入中国整体体系中的潜在扭曲。
特朗普政府于 2018 年 3 月完成对中国的 301 贸易调查,最初就是以这种方式运作的,旨在解决一系列削弱知识产 权保护的结构性政策和常见做法。但 2020 年第一阶段协议未能实现其最初的目标;它包括对知识产权政策的一系列具体调整、一些市场让步以及一系列美国出又目标,而不需要对中国潜在政治经济的系统性特征进行实质性限 制,而这些特征使这些问题变得普遍。当时,特朗普政府宣布,第一阶段协议将不包括“结构性问题”,它希望在第 二阶段谈判中讨论这些问题。拜登政府批评了特朗普政府的双边主义,但它继续强调结构性问题的潜在挑战,而不是个人限制。
进一步的进展——无论是单边、双边还是多边——都受到一个基本问题的阻碍:缺乏数据。目前存在的所有信息都是零碎的和不完整的。可以确定支持国内企业和行业的具体中国政策,有时还可以确定其范围和后果。一些专家试图计算这些指标的价值,但都只提供了部分观点。因此,仍然没有国家对工业支持的整体情况。如果不能更清楚地了解国家支持的真实规模和范围,就很难寻求任何形式的全面政策应对措施。
目标
本研究旨在通过从微观分析转向更宏观的国家支持观点来推动学术和政策对话向前发展。为此,本项目设定了目标,即进行足够的研究和数学运算,以便能够写出如下句子:“中国的产业政策总支出为每年 $X 亿美元,或相当于中国国内生产总值 (GDP) 的 Y %。进行这种计算涉及将有关多种类型的州支持的数据汇总在一起,从标准财政补贴到税收减免,再到金融信贷的离散使用。
此外,由于美国和其他国家对中国的政策,以及如何最好地建立和实施国际经济规则的观点,取决于中国与其他国家的相似或不同程度,因此本项目还旨在产生以下句子:“中国的产业政策支出小于/等于/或大于其他经济体的支出”。因此,本报告不仅计算了中国的产业政策总支出;它还对其他七个经济体做出了同样的努力:巴西、法国、德国、日本、韩国、台湾和美国。这些案例之间存在足够的差异,可以初步、大致地了解中国国家支出的独特程度。宏观形势进展甚微,主要是因为很难获得必要的数据。政府对产业政策的工具和规模以及国家的一些要素不透明 支持本身就很难量化。此外,没有普遍接受的产业政策定义。本项目将这个问题视为必须抓住的诱人机会。
尽管这项研究最初的动机是试图了解中国政府对工业的支持程度,但它试图采取一种冷静和平衡的方法,在全球背景下理解这个问题。强调这项研究的目的也很重要。它不对其分析的中国或其他国家/地区的任何工具是否为国内法律、双边协议或国际公约所允许做出任何判断。同样,本研究避免对这些措施在经济上是有益的还是扭曲的提出任何主张。最后,本研究并未明确倡导任何具体政策来应对中国或任何其他经济体的产业政策挑战。相反,该项目的目标更基本:简单地确定产业政策工具并计算其价值。这样做对于有效推进制定适当的政策应对措施至关重要。
除了为产业政策辩论提供更多分析外,本报告还旨在揭示可用数据中的差距,并为未来的研究和国际努力提
高透明度提供机会。
本章的其余部分概述了该项目对产业政策的定义,这有助于进一步划定本研究的界限;提供了分析师如何在学术和政策背景下思考产业政策的缩略图;并勾勒出报告的结构。
什么是产业政策?
对于什么是产业政策,目前还没有达成共识。尽管人们对这个话题的兴趣重新抬头,但学术定义差异很大。在争论产业政策的成败时,应该包括什么或排除什么往往是争论的焦点,支持者赞成更广泛的定义,而批评者则赞成更狭隘的定义。
更广泛的定义涵盖影响经济体公司或行业竞争力的任何政府干预或政策。这包括横向的“无目标”政策,这些政策通常适用于所有公司,无论其行业或地点如何。横向政策的例子包括改善商业环境、建设基础设施、加强研究机构或增加小公司机会的措施。
较狭义的定义侧重于旨在改变经济部门结构的政府干预。通常,此类定义强调针对特定公司、部门或地点的垂直或有针对性的政策。在实践中,横向和纵向政策之间的区别并不总是很清楚。一些政策——例如研发 (R&D) 税收抵免或政府采购规则——理论上可能对所有公司开放,但在实践中将使某些行业或特定规模的公司不成比例地受 益。
产业政策可能会利用许多不同的工具。对它们进行分类的一种方法是按其政策领域或它们所影响的细分市场进 行分类。另一个因素是它们影响企业的渠道,例如,它们是否使用基于市场的机制或直接的国家干预(见表 1.1)。或者,政策工具通常根据它们是否影响商品、公司或部门的供求来区分。面对如此的复杂性,经济学家 继续为产业政策提出新的分类法。例如,经济合作与发展组织 (OECD) 最近的一项研究建议进一步根据供给侧工具是影响单个企业绩效(“内部”措施)还是行业动态(“之间”措施)对供给侧工具进行分类。
产业政策可以是明确的或隐含的,从直接补贴到非官方的政治指导。发达经济体通常对其工具更加透明,这些 工具通常在国有实体的预算或报告中披露。尽管在报告标准方面存在重大差距,但经合组织成员国在预算和支出报告方面更加坦率。
国家能力较弱或官僚机构透明度较低的经济体历来更多地依赖隐性或非正式的机制,例如对公司或银行的行政指导或吸引外国投资的地方自由裁量权。正如本报告后面所讨论的那样,这些工具的性质对其可量化性有影响。
表1.1:产业政策工具
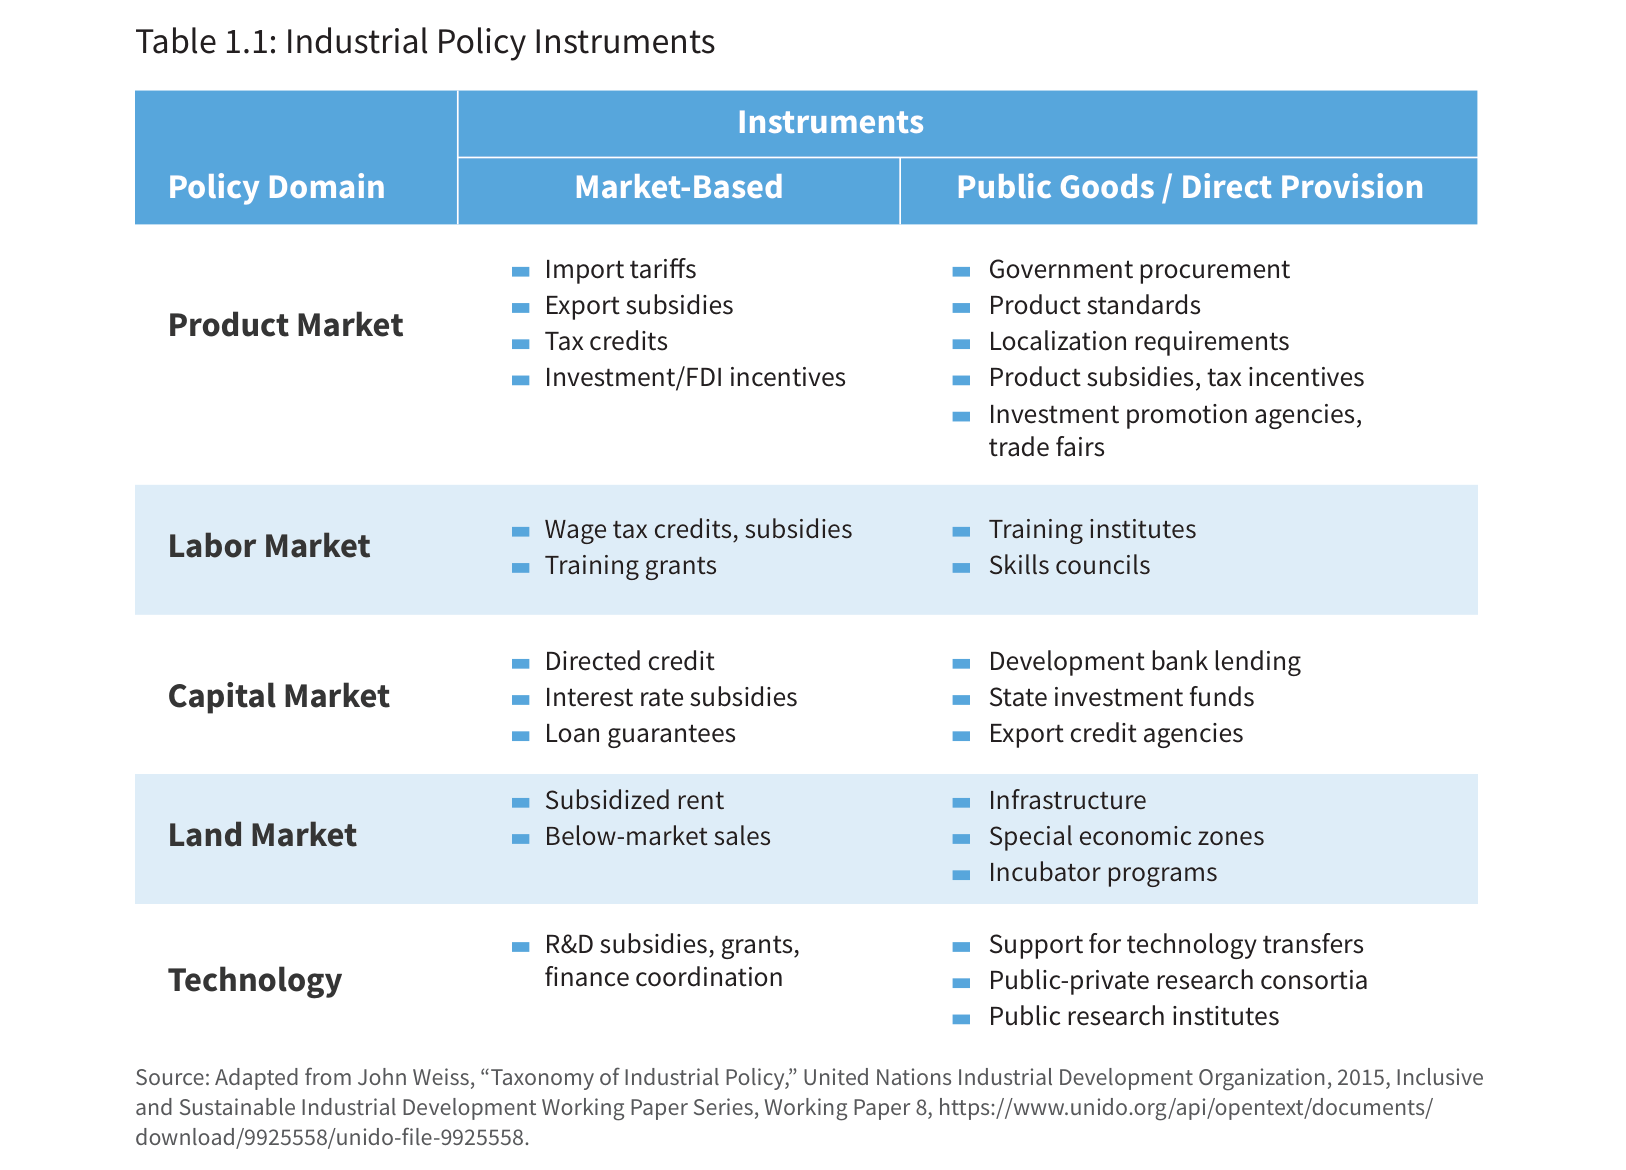
来源:CSIS《Red Ink》,原报告第6页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
表1.1中文对照:产业政策工具
| 政策领域 | 市场化工具 | 公共产品/直接供给 |
|---|---|---|
| 产品市场 | 进口关税;出口补贴;税收抵免;投资/外商直接投资激励 | 政府采购;产品标准;本地化要求;产品补贴与税收优惠;招商引资机构与交易会 |
| 劳动力市场 | 工资税抵免与补贴;培训补助 | 培训机构;技能委员会 |
| 资本市场 | 定向信贷;利息补贴;贷款担保 | 开发银行贷款;国家投资基金;出口信贷机构 |
| 土地市场 | 租金补贴;低于市场价格销售 | 基础设施;经济特区;孵化器项目 |
| 技术 | 研发补贴与拨款;融资协调 | 技术转让支持;公私研究联盟;公共研究机构 |
按CSIS原报告表1.1整理的中文对照,原图保留于上方。
展开原译稿图表文字(完整保留,原图为核对依据)
表 1.1:产业政策工具
表 1.1: 产业政策工具
策略域
仪器
市场化公共产品 / 直接供应
进口关税
产品市场
出口补贴
税收抵免投资/外商直接投资激励措施
政府采购 产品标准 本地化要求 产品补贴、 税收优惠 招商引资机构、交易会
劳动市场
工资税抵免、 补贴 培训补助
金
培训机构
技能委员会
资本市场
定向信贷 利率补贴 贷款担保
开发银行贷款 国家投资基金出口信贷机构
租金补贴
低于市场的销售额
基础设施经济特区孵化器
土地市场
科技
研发补贴、 赠款、 财务协调
支持技术转让 公私合营研究联盟 公共研究机构
资料来源: 改编自约翰·⻙斯, “产业政策分类法”, 联合国工业发展组织, 2015 年, 包容性和可持续工业发展工作论文系列, 工作论文 8, https://www.unido.org/api/opentext/documents/ 下载/9925558/unido-file-9925558。
产业政策的目标并非一成不变。传统上,国内公司和行业的商业竞争力有助于推动经济发展和
策略域
仪器
市场化公共产品 / 直接供应
进口关税
产品市场
出口补贴
税收抵免投资/外商直接投资激励措施
政府采购 产品标准 本地化要求 产品补贴、 税收优惠 招商引资机构、交易会
劳动市场
工资税抵免、 补贴 培训补助
金
培训机构
技能委员会
资本市场
定向信贷 利率补贴 贷款担保
开发银行贷款 国家投资基金出口信贷机构
租金补贴
低于市场的销售额
基础设施经济特区孵化器
土地市场
科技
研发补贴、 赠款、 财务协调
支持技术转让 公私合营研究联盟 公共研究机构
资料来源: 改编自约翰·⻙斯, “产业政策分类法”, 联合国工业发展组织, 2015 年, 包容性和可持续工业发展工作论文系列, 工作论文 8, https://www.unido.org/api/opentext/documents/ 下载/9925558/unido-file-9925558。
产业政策的目标并非一成不变。传统上,国内公司和行业的商业竞争力有助于推动经济发展和 增长被视为主要目标。最近,产业政策的目标已经扩大到包括环境、创新、社会或区域包容性、供应链弹性和国家安全。一些州在政治上倾向于追求改变经济生产或所有权结构的政策,例如偏爱国有企业。这些目标通常不是相互排斥的,即使在许多情况下它们最终很难同时实现。
在本项目中,产业政策被定义为旨在重新分配资源以支持某些公司或部门实现一个或多个政策目标的任何国家干预
——无论是明确的还是隐含的。这个定义很狭隘,因为它排除了大多数“横向”政策,这些政策旨在帮助加强经济的基础和企业的整体竞争力。但定义足够宽泛,允许多种动机和工具,从直接补贴到通过信贷系统和其他创新工具提供支持。
本研究采用以现有数据和各国可比性为指导的务实方法。如上所述,由于重点是有针对性的支持,因此对基础设施和教育的投资以及农业补贴被排除在定义之外。工具的选择和分析方法将在下一章中更详细地讨论。
不断发展的政策和学术文献
自 20 世纪下半叶以来,全球对产业政策的看法经历了周期性变化。直到 1970 年代,许多政府将产业政策视为合法的发展战略。在拉丁美洲,许多政府寻求将进又替代作为实现工业化的途径,而西欧国家则设立了发展机构和银 行,并支持关键领域的国家冠军。1970 年代的石油冲击和经济滞胀导致国家资源缩减和产业政策的重新思考。关于经济增长的流行叙事从强调经济结构转向结构改革。在 1980 年代和 1990 年代,支持市场自由化和反对国家干预的“华盛顿共识”观点在许多政府中盛行。
然而,在过去的二十年里,中国的崛起、全球金融危机和气候变化重新激发了人们对产业政策的兴趣。最近,中国与西方之间的紧张局势、Covid-19 大流行和俄罗斯入侵乌克兰为辩论增添了新的紧迫性。这些叙事和事件的循环与产业政策战略和目标的变化相吻合。
关于产业政策的研究经常跟踪这些周期。随着产业政策在 1980 年代和 1990 年代不受政策制定者的青睐,对该主题的研究也随之下降。关于国家在创造东亚经济体(包括日本、韩国、台湾和新加坡)明显的“经济奇迹”中的作用的研究是个例外。
许多产业政策文献都集中在评估政策有效性上,包括在发达经济体。最近研究的另一部分侧重于识别由产业政策引起的贸易扭曲。经合组织(OECD)编制了一系列关于补贴的报告,重点关注半导体等特定行业的贸易扭曲。最近,一些人倡导在发达经济体制定产业政策,包括美国作为对 中国还是气候变化。其他人则警告了产业政策的风险,并认为它是无效的。研究还侧重于为政策制定者识别产业政策的陷阱,尤其是信息不对称、政治俘获和挤出效应。虽然这些研究的方法很有见地,但不能用于构建产业政策支出的总体估计。
现有的文献很少涉及产业政策的总成本或规模。国际货币基金组织 (IMF)、经合组织、世界银行和 WTO 最近的 一份联合报告呼吁在补贴方面采取更协调的行动,包括提高透明度,而工业补贴的透明度仍然特别低。其他学者使 用一些定量措施,结合定性和政治分析来确定中国的产业政策是否正在增加。然而,最近的研究似乎没有试图估计包括中国在内的主要经济体的产业政策支出规模。
报告概述
本报告的第 2 章将介绍用于估计中国国家支持规模的方法,包括选择包括或排除哪些类型的措施,以及如何衡量每种措施。不是每个人都会同意这些选择,但目标是尽可能透明地了解所选择的方法。本章还将提供对中国产业政策支出的估计,将估计的组成部分安排在一个多层的“堆栈”中,使读者能够了解每个组成部分及其相对价值。
第 3 章介绍了其余 7 个经济体的方法和估计,再次以堆栈形式排列。本章的目的是对各经济体进行公平的比较;在不可能的情况下,该研究试图进行类似的比较,这些比较虽然不相同,但在各个经济体中仍然是可以接受的复制品。这不仅可以比较国家支持的相对规模,还可以比较来自各个经济体的新方法和工具模式。
第 4 章从历史角度介绍了研究样本中各个经济体的产业政策轨迹,突出了与中国发展路径的相似和不同之处。报告还强调了可能影响未来产业政策支出动态的新趋势。
第 5 章通过观察三个特定部门来扩展比较分析。案例研究证实了估计中确定的趋势,并强调了其他在宏观层面无法量化的产业政策工具的重要性。
最后,第 6 章总结了报告的发现,然后讨论了分析的潜在弱点。它还确定了政府需要提供更多信息的产业政策支出类型。最后,它讨论了有关各国产业政策支出模式的更多信息如何影响各个国家和国际经济机构可以支配的潜在选择,以抑制其贸易伙伴和全球各国更普遍的产业政策支出。
第二章:克服数据差距
评估中国的产业政策工具
本报告的 esearch 没有发现任何试图对中国与其他经济体之间的整体产业政策支出进行系统比较的研究。在美国产业政策越来越受欢迎,贸易规则和制度在国际上受到审查之际,这些数据将对美国政策制定者有用。本章包括中国各种可量化形式的产业政策支出的方法和保守估计。该分析还通过对不可量化的支持渠道的讨论进行补充。
R
由于数据稀缺,估计中国产业政策的规模尤其困难。与研究中的其他经济体不同(在第 3 章中讨论),中国在向 WTO 提交的通知中没有公布预算支出、按经济类型划分的财政支出概算或分配给补贴计划的金额的详细数字。
中国独特的党国结构、经济决策过程的复杂性以及国有企业 (SOE) 在经济中的突出作用使透明度的缺乏变得更加复杂。中国政府是国有和私营企业的主要投资者,融合了国有和私营的利益和所有权。这可能导致低估国家对企业的支持,并在试图将中国与其他经济体进行比较时带来方法上的挑战。
尽管如此,还是有一些方法可以克服这些挑战,至少是部分克服这些挑战,并得出中国产业政策总支出的估计值。从本报告的分析中得出了三个明确的结论。
首先,中国的产业政策支出巨大。2019 年,可量化部分至少为 1.71 万亿元人民币,占 GDP 的 1.73%(见图 2.2)。这相当于按名义汇率计算的 2480 亿美元和 4070 亿美元的购买力平价 (PPP) 汇率(见图 2.3)。
其次,中国的工具多种多样,但有两个突出:对企业的直接补贴和对国有企业的低于市场信贷。
第三,从 2017 年到 2019 年,中国的产业政策总支出与 GDP 增长保持同步,支出占 GDP 的比重保持稳定,但低于市场的土地销售下降。
对于大多数工具,中国的产业政策支出似乎并没有随着时间的推移而下降。事实上,如果从购买力平价汇率来看,如果不考虑 GDP 增长,中国的产业政策支出在 2017 年至 2019 年期间有所增加(图 2.3)。
该研究以 2019 年作为中国和其他经济体的基准年。虽然 2020 年有一些数据可用,但 Covid-19 大流行严重扭曲了全球政府支出和经济,这表明 2019 年是典型绩效更具代表性的基准。为了防止任何单个年份的潜在独特性,本章还包 括对中国 2017 年和 2018 年的估计。至少对于所选择的方法来说,这段时间的产业政策支出在某种程度上令人欣慰。
中国国有部门面临的挑战
大多数现有的关于中国国家对企业支持的估计(其中一些用于本项目)都集中在对国有企业的支持上,而不是对所有公司的支持。国有企业在中国的政策目标中发挥着关键作用,中国的国有企业是世界上最大的国有企业之 一,几乎占全球最大企业中国有资产增长的全部。
然而,对国有企业的支持不一定是产业政策,支持国有企业的政策并不代表对企业的全部支持范围。这一点尤为重要,因为非国有企业占据了中国企业经济活动的大部分。例如,过去 20 年中,中国出又的几乎所有增长都来自 非国有企业,最初来自外资企业,最近来自中国非国有企业(见图 2.1)。
中国官员经常用“60/70/80/90”的表述来总结私营部门的作用。私营部门占 GDP 的 60%、创新额的 70%、城市就业的 80% 和新就业岗位的 90%。尽管如此,由于数据限制,一些政策工具只能对国有企业进行估计,如下所述。
因此,本文使用的方法并未完全反映中国国家和私营部门之间的密切关系,这表明这些估计低估了对后者的支持,尤其是对未上市私营企业的支持,包括高科技领域的“国家冠军”。
图2.1:按企业类型划分的中国商品出口
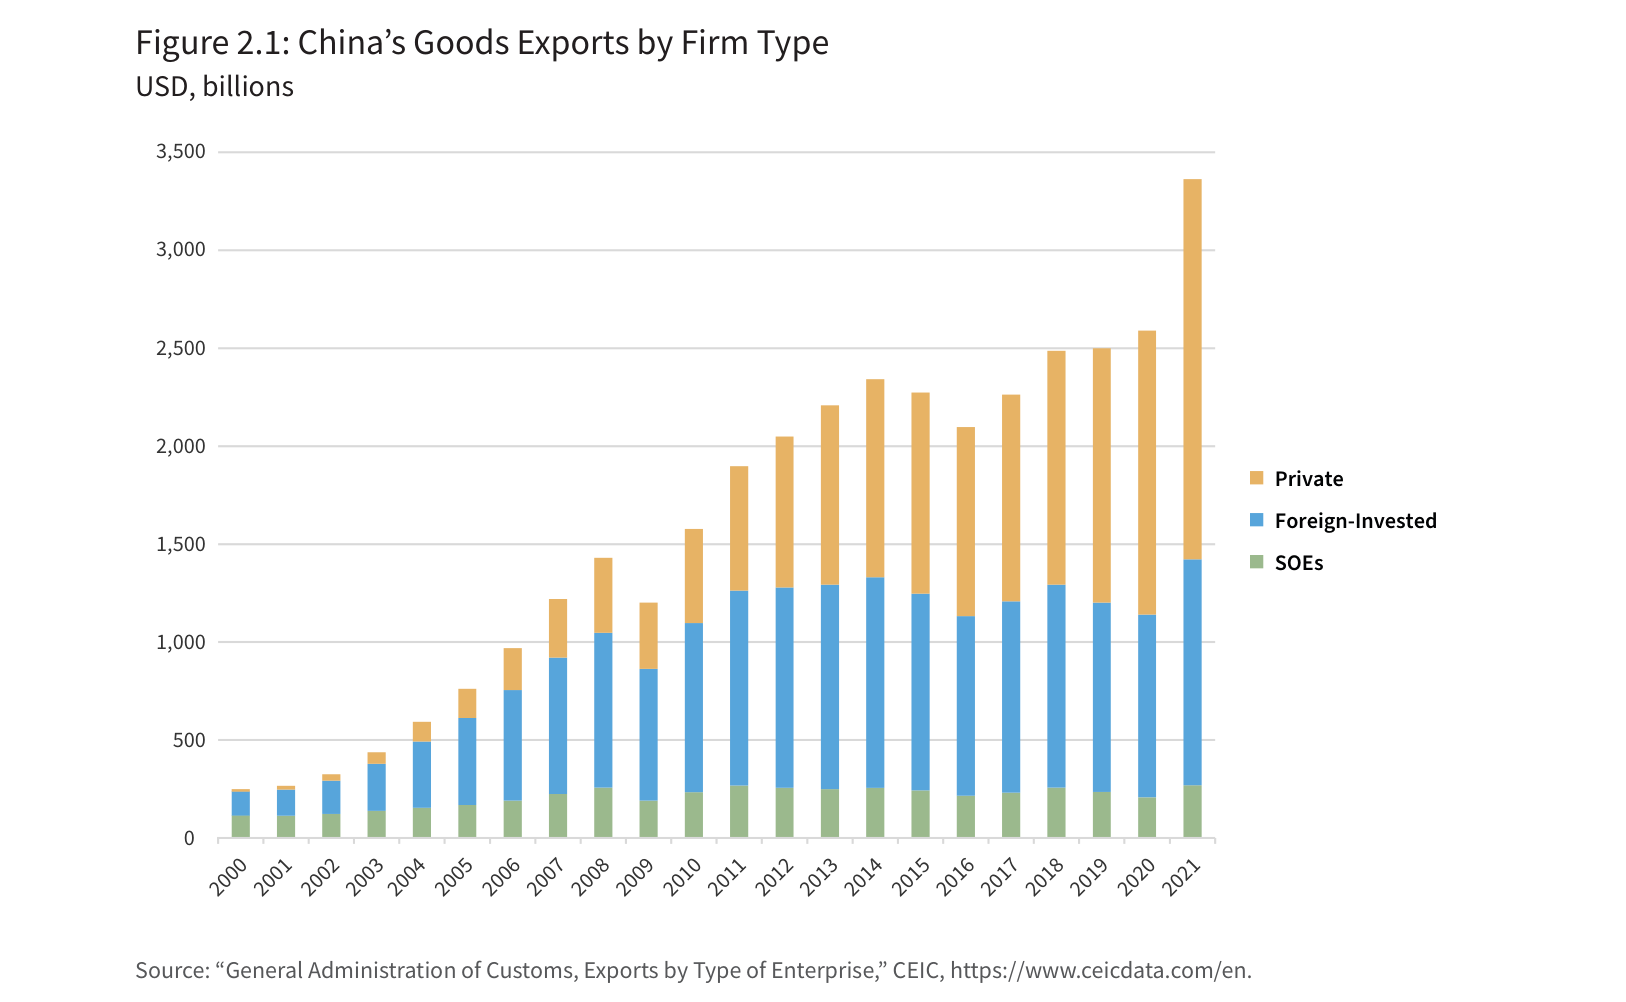
来源:CSIS《Red Ink》,原报告第11页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图2.1|原报告统计图:图 2.1:按企业类型划分的中国商品出口
图美2元.1、: 十亿按企业类型划分的中国商品出口
美元、 十亿
3,500
3,000
2,500
2,000
1,500
200120022003200420052006200720082009201020112012201320142015201620172018201920202021
200120022003200420052006200720082009201020112012201320142015201620172018201920202021
1,000
500 0
私人
外商投资国有企业
资料来源: 《海关总署, 按企业类型划分的出口》 , CEIC, https://www.ceicdata.com/en。
2000
2000
构建堆栈
根据有限的数据,中国产业政策支出的估计包括九类工具:对企业的直接补贴、研发税收优惠、其他税收优惠、政府资助的企业研发、对国有企业的低于市场信贷、国家投资基金(政府指导基金)、对企业的低于市场地销、国有企业因其大量净应付账款余额而获得的隐含信用优势、 以及债转股。每种工具的详细信息和方法如下所述,附录中提供了更多详细信息。但是,此处的定量估计仅包括可以进行合理数值估计的工具。因此,该研究被迫排除了许多工具,包括市场准入限制、本地化要求、政府采购和党国引导资本市场的能力。本报告力求采取保守的
方法,避免高估或重复计算。
图2.2:2017—2019年中国可量化的产业政策支出(GDP占比)
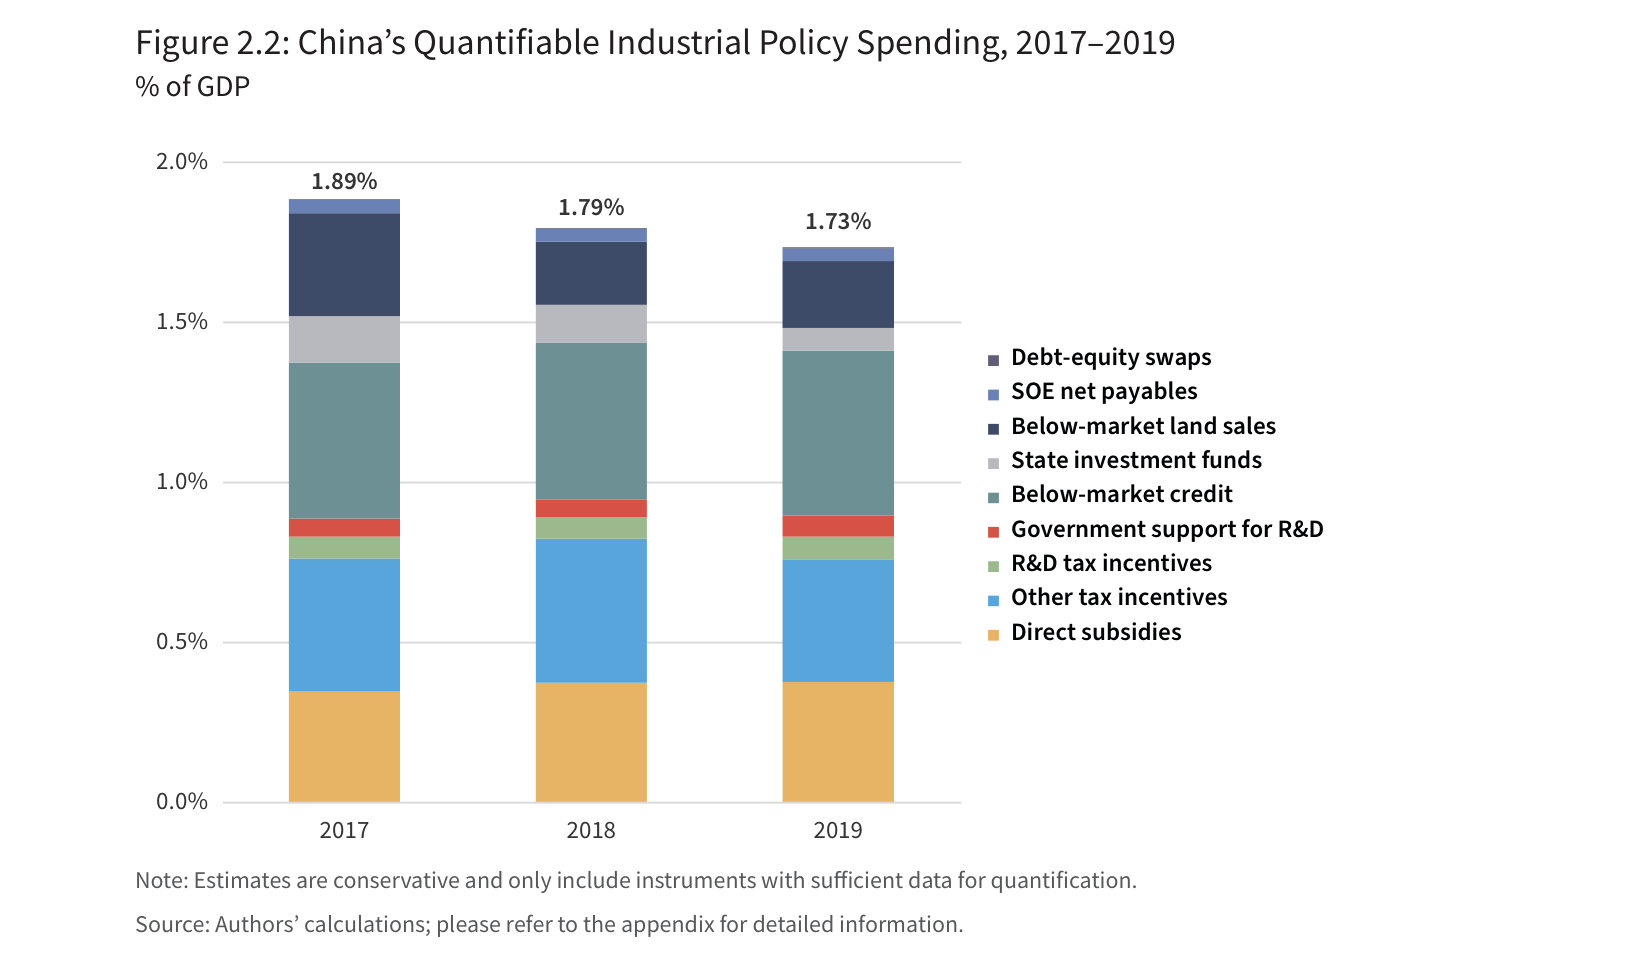
来源:CSIS《Red Ink》,原报告第12页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图2.2|原报告统计图:图 2.2: 2017-2019 年中国产业政策支出
图占2G.D2P: 的2比0重17-2019 年中国可量化的产业政策支出
占 GDP 的百分比
2.0%
1.89%
1.79%
1.73%
1.5%
1.0%
债转股
国有企业净应付账款 低于市场地的土地销售 国家投资基金 低于市场信贷 政府对研发的支持 研发税收优惠 其他税收优惠 直接补贴
0.5%
0.0%
□□□□
注意: 估计值是保守的, 仅包括具有足够定量数据的仪器。
来源: 作者的计算;有关详细信息, 请参阅附录。
图2.3:2017—2019年中国可量化的产业政策支出(购买力平价美元)
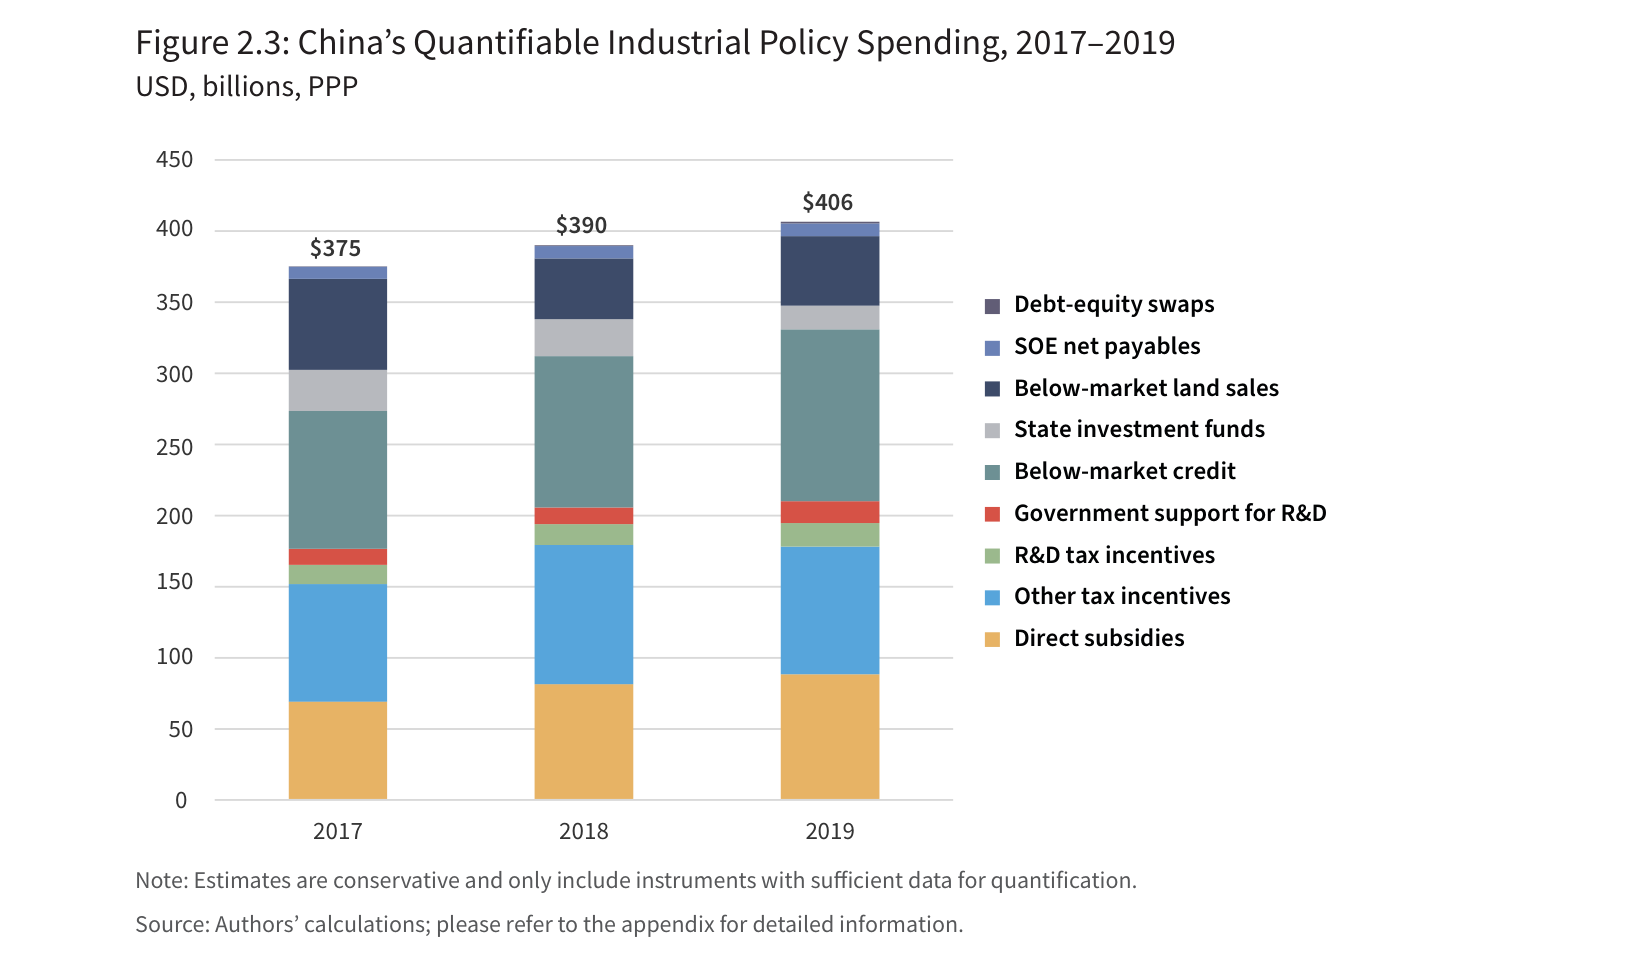
来源:CSIS《Red Ink》,原报告第12页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图图2.23.:3: 22001717--22001919年年中中国国可可量量化化的的产产业业政政策策支支出出 美数元十、亿十美亿元的、 P购P买P 美力元平价
450
400
$375
$390
$406
350
300
250
200
150
100
债转股
国有企业净应付账款低于市场的土地销售国家投资基金
低于市场的信用 政府对研发的支持研发税收优惠
其他税收优惠
直接补贴
50
0
201720182019
注意: 估计值是保守的, 仅包括具有足够定量数据的仪器。来源: 作者的计算;有关详细信息, 请参阅附录。
直接补贴、 研发支持和税收优惠
在国内外股票市场上市的中国公司在其股票市场申报中披露了有关其运营和现金流的详细信息,包括他们获得的补贴和退税。这些上市公司数据是许多中国公司行业研究的基础。借鉴 Gatley (2019)、Lardy (2019)、García-Herrero 和 Ng (2021) 的研究,以及中国经济数据提供商 WIND 的数据,本研究能够利用上市公司的数据估算中国的“直接补贴”和“其他税收优惠”。
这种方法的一个缺点是,中国上市公司不一定代表所有中国公司。上市公司偏向于大型国有企业,而私营企业的代表性不足。2019 年,国有企业占中国大盘股指数市值的 60% 左右,尽管它们仅贡献了 GDP 的 25%。另一方 面,很少上市的中小企业 (SME) 通常是私营的。
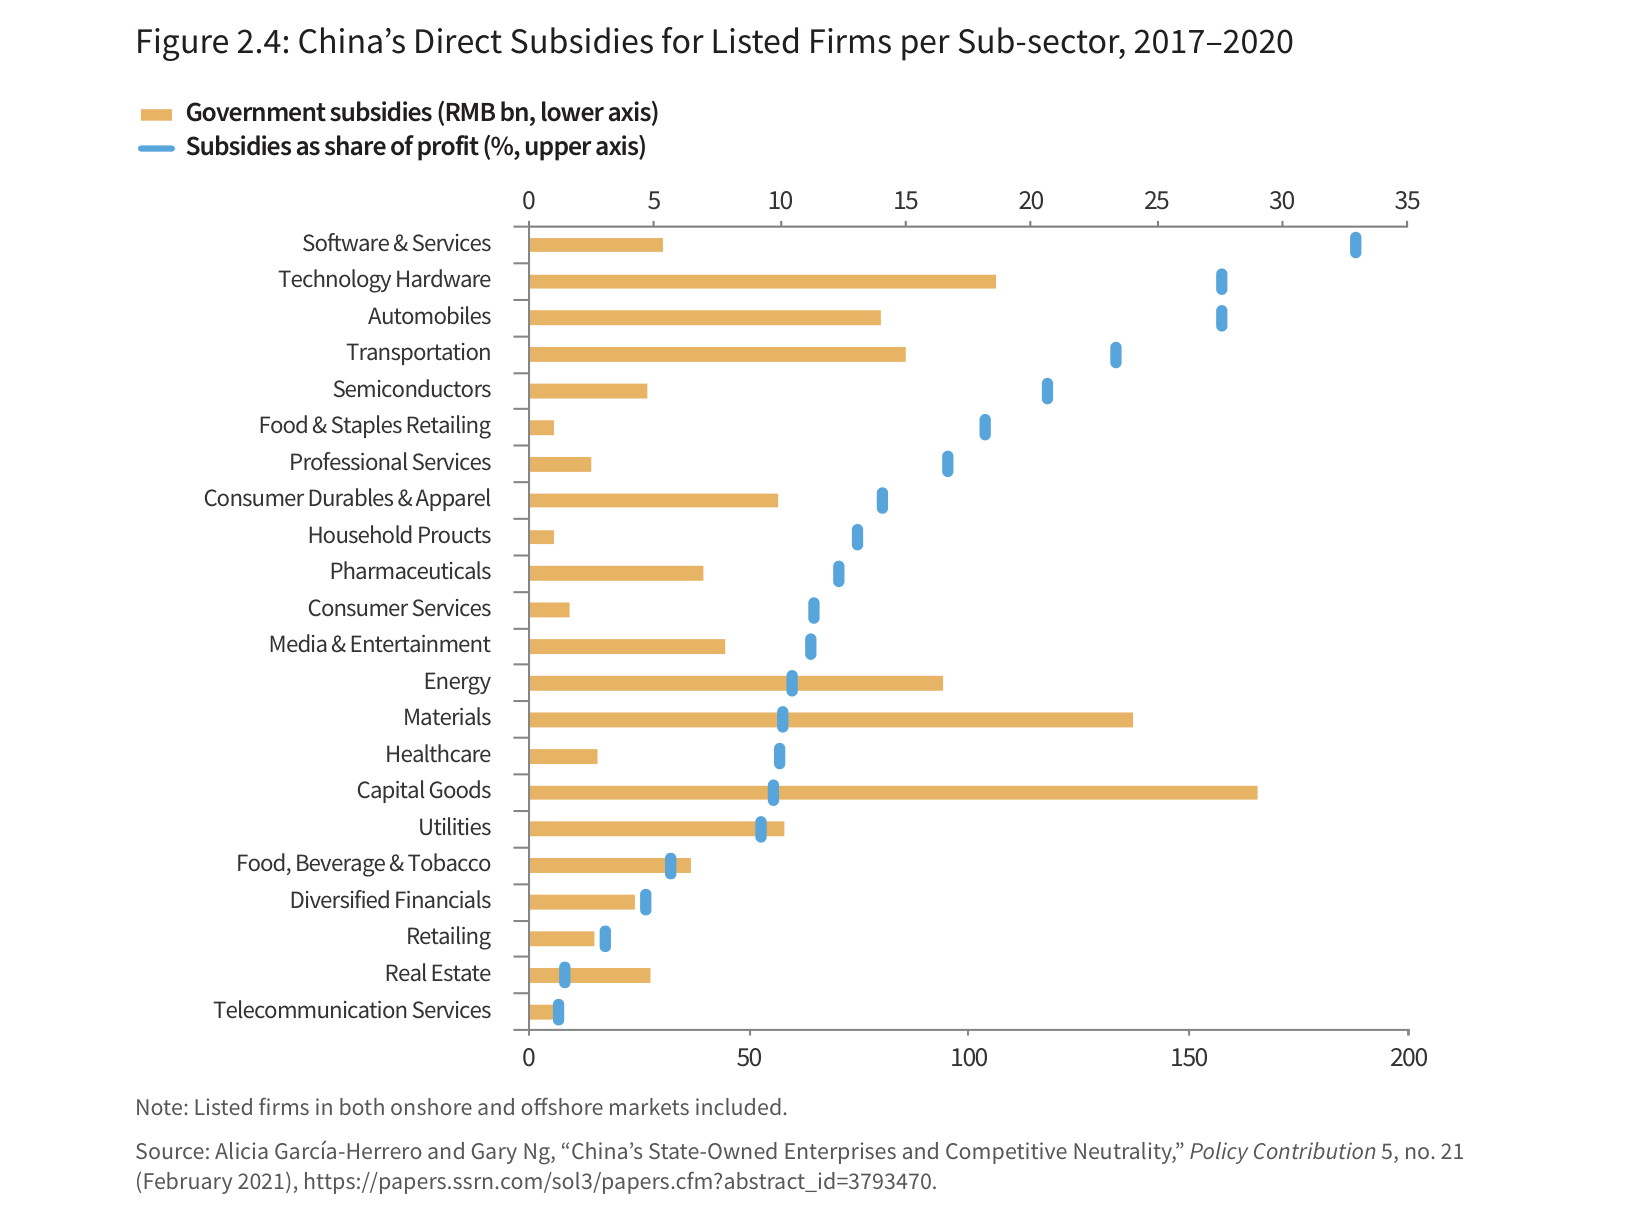
中国上市公司报告称,2019 年的补贴为 2810 亿元人民币(410 亿美元),其中分配给私营企业的份额几乎等于近年来分配给国有企业的份额。从上市公司补贴的数据中,可以看出中国如何按子行业分配补贴(见图 2.4)。从绝对值来看,大多数补贴都用于资本货物、材料和技术硬件的支出。但相对于利润,补贴的最大受益者是软件、技术硬件、汽车、运输和半导体领域的公司。这并不奇怪,因为这些都是北京的优先行业。
根据财政部的报告,对国有企业(包括上市和非上市企业)的补贴总额是通过将上市国有企业的补贴与销售额之比与所有国有企业的总销售额的比率来估算的。使用这种方法和 Gatley (2019) 的数据,2019 年对国有企业的直接补贴为 3040 亿元人民币(440 亿美元)。然而,类似的方法无法将上市私营企业的总额外推到所有私营企业,部分原因是中国政府不公布私营企业的总收入。因此,为了估算中国的直接补贴总额,该研究将所有国有企业的估计总额与仅上市私营企业报告的补贴相加,得出 2019 年的总金额为 4370 亿元人民币(630 亿美元)。这并未涵盖对私营部门的全部补贴,因为不包括非上市公司。如果完整数据可用,估计值可能会高得多。这种方法可能没有考虑针对中 小企业的横向举措,正如第 3 章所讨论的那样,报告通常试图将其排除在计算之外。
中国上市公司也报告其退税总额。这是在国有企业和私营公司之间细分的,所有国有企业(包括上市和非上市)的退款总额使用与上述相同的方法进行估算。对中国“其他税收优惠”的估计结合了所有国有企业和上市私营企业的退税和退税价值,2019 年总计 4100 亿元人民币(590 亿美元)。
这一估计还遗漏了给予未上市私营公司的税收优惠。
但是,上市公司的申报文件并未细分补贴、补助金或退税的类型。它们相对贡献的一些估计是利用经合组织税收激励数据库的数据进行的。正如下一章所讨论的,在可能的情况下,样本中的所有经济体都依赖经合组织的数据来提供研发税收优惠和政府资助的商业研发。由于缺乏中国的官方公开数据,该研究采用了不同的方法来估计直接补贴和税收优惠。由于一些国家对研发的支持流向了上市公司,他们可能会在 他们的退税和回扣,或在政府研究计划的情况下作为赠款。因此,简单地将 OECD 数据库中报告的研发税收优惠和政府资助的商业研发数据添加到堆栈中,该研究可能会涉及重复计算。
图2.4:2017—2020年中国各子行业上市公司的直接补贴
来源:CSIS《Red Ink》,原报告第14页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图2.4|原报告统计图:图 2.4: 2017-2020 年中国各子行业对上市公司的直接补贴
政府补贴( 十亿人⺠币, 下轴)补贴占利润份额 ( %, 上轴)
05101520253035
软件和服务
技术 硬件
汽⻋运输
半导体
食品和必需品零售专业服务
耐用消费品和服装
家用产品
药品
消费者服务媒体与娱乐
能源
材料医疗
资本货物
公用事业
食品、 饮料和烟草
多元化的财务
零售房地产
电信服务
050100150200
注: 包括在岸和离岸市场的上市公司。
资料来源: Alicia García-Herrero 和 Gary Ng, “中国的国有企业和竞争中立性”, 政策贡献 5, 第 21 期( 2021 年 2 月) , https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3793470。
为了解决这个问题,该研究使用以下假设和计算。经合组织估计,中小企业从中国的研发税收支持中获得 54% 的好处,而大公司则获得其余部分。可以假设 SME 未上市,但大公司可能已上市。为避免重复计算,大公司的份额
(46%)从“其他税收优惠”的估计中减去。同样,该研究假设上市公司从政府资助的商业研发中获得一部分资金,尽管份额未知。为避免重复计算,从“直接补贴”类别中减去该值。
低于市场信用
由于国家对金融部门的主导地位远远超出了政策性银行,因此估计中国企业的信用低于市场水平变得复杂。对于样本中的其他经济体,估计值使用 主要是政策性银行和出又信贷机构向企业提供贷款。然而,中国最大的两家政策性银行——国家开发银行 (CDB)和中国进出又银行 (Eximbank)——分别专注于基础设施项目贷款和海外融资。截至 2020 年,国开行 13 万亿元人民币(1.9 万亿美元)贷款中只有 6% 流向了制造业,其中城市更新、交通、公用事业和其他基础设施项目占绝大多数。中国进出又银行没有披露其投资组合的行业细分,但其使命专注于贸易和跨境投资。相反,截至 2021 年,中国商业银行的国内资产为 282 万亿元人民币(43.7 万亿美元),是中国企业的主要贷款人,包括重点行业。
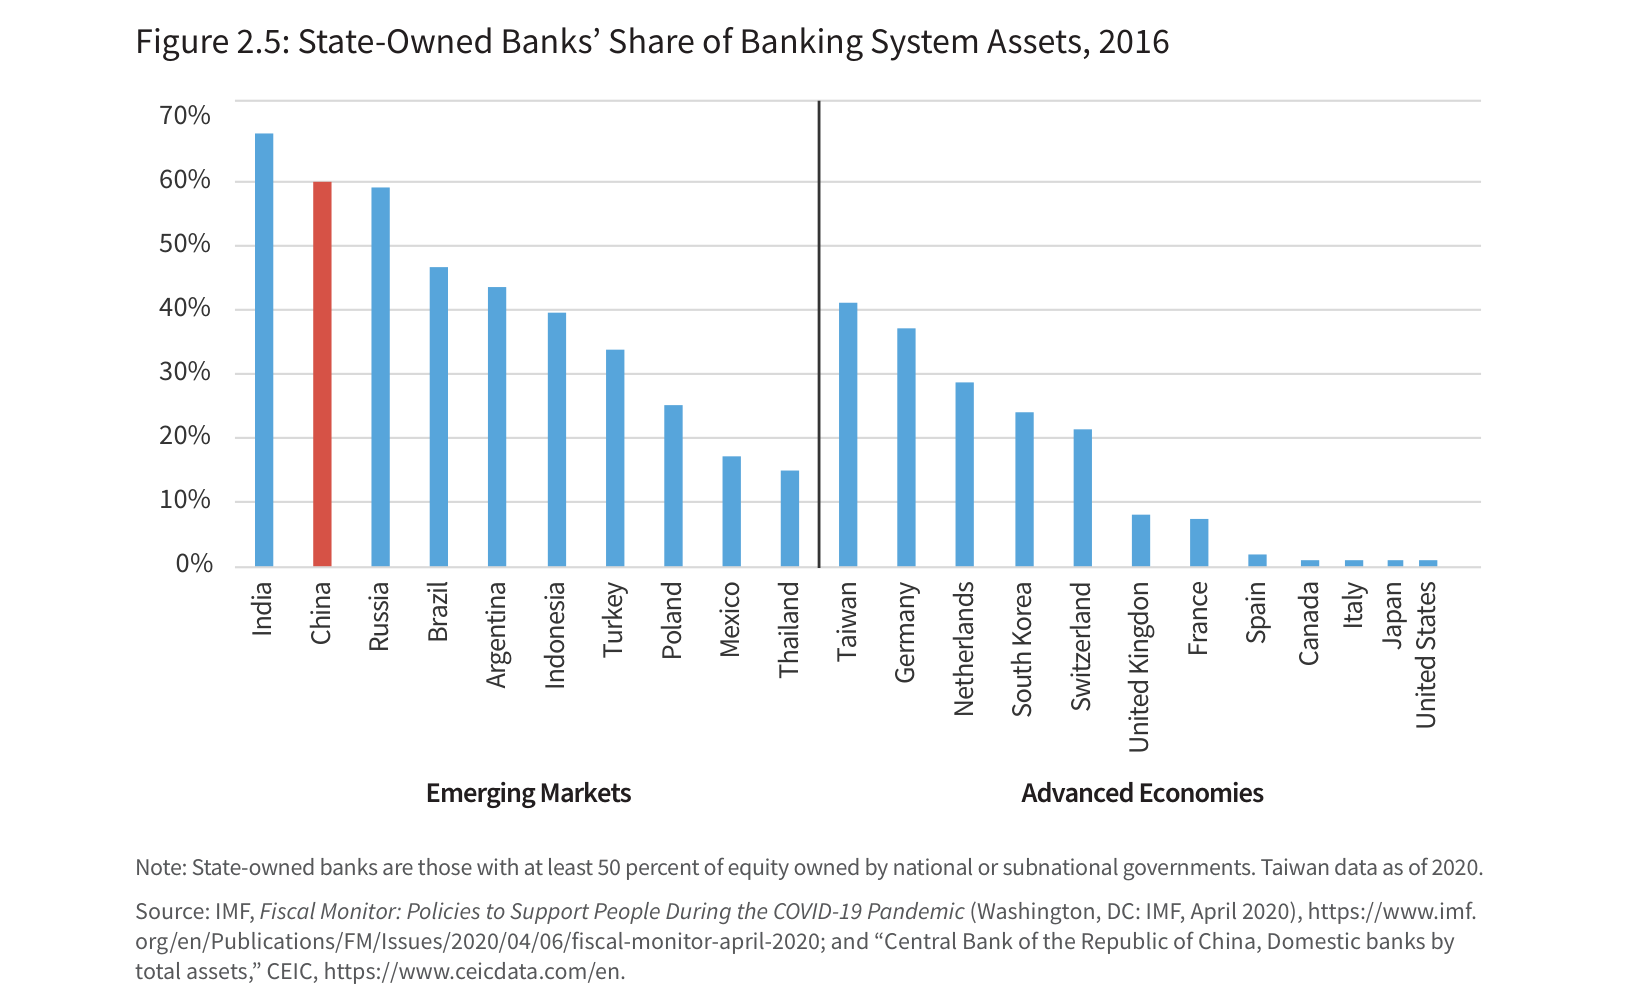
中国的金融业由国有金融机构主导。如果狭义地将国有制定义为政府持有至少 50% 的股权,那么中国的银行业 60%为国有,这比除印度以外的所有其他主要经济体都多(见图 2.5)。根据基于来源和最大股东的更广泛国有定义,几乎所有主要的中国银行都是国有的。相比之下,2021 年外资银行仅占中国银行业资产的 1.4%,此外,尽管债券市场不断增长,但中国的企业融资仍然以银行贷款为主。中国人民银行的数据显示,2021 年银行贷款占企业信贷的 71%,而债券仅占 18%。
图2.5:2016年国有银行占银行体系资产的份额
来源:CSIS《Red Ink》,原报告第15页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图2.5|原报告统计图:图 2.5: 2016 年国有银行在银行系统资产中的份额
70%
60%
50%
40%
30%
20%
土耳其波兰墨⻄哥
10%
阿根廷印度尼⻄亚
0%
印度
中国
俄罗斯
巴⻄
泰国
台湾
德国
荷兰韩国
法国
⻄班牙
加拿大
意大利
日本
⻄班牙
加拿大
意大利
日本
新兴市场发达经济体
瑞士
联合金登
美国
注: 国有银行是指国家或地方政府拥有至少 50% 股本的银行。 台湾数据截至 2020 年。
资料来源: 国际货币基金组织, 《财政监测报告: COVID-19 大流行期间支持人们的政策》 ( 华盛顿特区: 国际货币基金组织, 2020 年 4 月) , https://www.imf。 org/en/Publications/FM/Issues/2020/04/06/fiscal-monitor-april-2020;以及“中华⺠国中央银行, 按总资产计算的国内银行”, CEIC, https://www.ceicdata.com/en。
尽管大多数银行都是在商业基础上对外运营的,但党国可以通过法规、任命高级管理人员和定期发布政策指导来控制它们的行为,允许官员让银行为其政策目标服务。官方统计数据和银行披露不足以估计支持产业政策目标的贷款综合余额。
同样,对相关部门的所有贷款可能都不是出于政策目标。因此,以部门为基础列出产业政策贷款是不可行的。
相反,该报告着眼于国有企业相对于非国有企业享有的利率优势。国有企业借款成本低廉,特别是考虑到与私营企业相比,它们的盈利能力和信贷效率通常较低,这主要是因为国家对其债务的隐性支持。自 2008 年以来,中国民营 企业为银行贷款支付的利息平均增加了 2 个百分点。即使考虑到债券的规模、行业和类型,国有企业的借贷成本也 比私营企业至少低 1 个百分点。认识到这种信贷扭曲,中国政府一再呼吁扩大对非国有企业的信贷。但与此同时,中国领导人重申,国有企业将在中国经济中保持重要地位。
虽然在中国,债券市场不如银行贷款重要,但前者更加透明,并为了解国家的隐性担保提供了一个窗又。国有发行 人占中国债券发行量的绝大部分,但直到 2018 年,国有企业很少出现债券违约。从 2014 年到 2020 年,国有企业仅占中国累计公司债券违约的 27%,自 2018 年以来,由于北京试图实施一些市场纪律,国有企业所占的份额越来越
大。
国有企业的借款优势在一定程度上反映了中国政府对强大的国有部门的偏好。如第 1 章所述,本项目对政府的产业政策动机进行了广泛的观察,包括对生产结构的政治偏好。就中国而言,其中一个目标是保持国有企业在中国经济中的作用,在过去 20 年中,国有企业在中国经济的 GDP 增加值方面一直非常稳定。虽然国有企业的借款优势在狭义定义下并不是产业政策本身,但它是估算国家通过信贷对企业进行隐性补贴的合理替代物,也是最佳选择。如果公布更详细的官方数据或银行披露,就有可能更准确地衡量中国对产业政策的低于市场的信贷支持。
为了估计国有企业的借款优势,本研究使用了 Gatley (2019) 的方法和估计。由于有可用的市场数据,债券收益率最容易比较。平均而言,国有企业发行的公司债券的票面利率比私营企业发行的相同期限的债券低 1.4 个百分 点。银行贷款利率的透明度较低,但可以通过将上市国有企业报告的利息支付额与其估计的贷款期限和期限溢价进行比较来估计其贷款借款优势。平均而言,国有企业银行贷款的利率比私营企业支付的利率低 0.5 个百分点。债 券和贷款利差适用于国有企业公司债券和贷款的未偿余额,以得出国有企业的隐含信贷补贴,至少相当于 2019 年 GDP 的 0.51%。
就 GDP 份额而言,这一估计大约是国际货币基金组织对 2001 年至 2018 年国有企业借款优势的类似估计的一半。然而,国际货币基金组织的估计表明,随着时间的推移,相对于中国的 GDP,这一优势一直相当稳定。
该研究还包括中国进出又银行的出又贷款,与其他经济体的信贷支持估计类似。虽然中国进出又银行为出又提供的绝对支持比本文分析的任何其他出又信贷机构都多,但其价值占 GDP 的份额并不例外。与国有企业的借款优势相
比,它也很小,对整体总额的影响很小。
总而言之,根据这种方法,2019 年中国低于市场的信贷至少等于 5090 亿元人民币(740 亿美元),占 GDP 的 0.52%。这是本研究对中国产业政策总支出的比较估计中最大的单一工具,表明这是国家支持国内产业的最重要方式之一。
国家投资基金
中国政府引导基金 (GGF) 是制定产业政策的独特工具。虽然其他经济体拥有一些国家投资基金,但自 2014 年以来,GGF 的数量、任务和规模激增。它们旨在为优先行业的长期投资提供“耐心资本”,最好是早期公司。在实践 中,GGF 在设计和执行方面存在一些缺陷,包括管理不善、规避风险、过度依赖国有部门资本进行“私人”贡献以及基金冗余。
根据研究公司 Zero2IPO 的数据,截至 2020 年底,已设立 1,851 个 GGF,指定融资范围总计 11.5 万亿元人民币
(1.7 万亿美元)。然而,实际筹集的资金要低得多,截至 2020 年累计总额为 5.65 万亿元人民币(8200 亿美 元)。最著名的基金是国家集成电路产业基金,也称为“大基金”,由中央政府于 2014 年启动,首轮融资额为 1387亿元人民币(226 亿美元)。由地方政府控制的 GGF 占大多数,截至 2020 年年中,中央基金的目标约占全国总额的 19%。
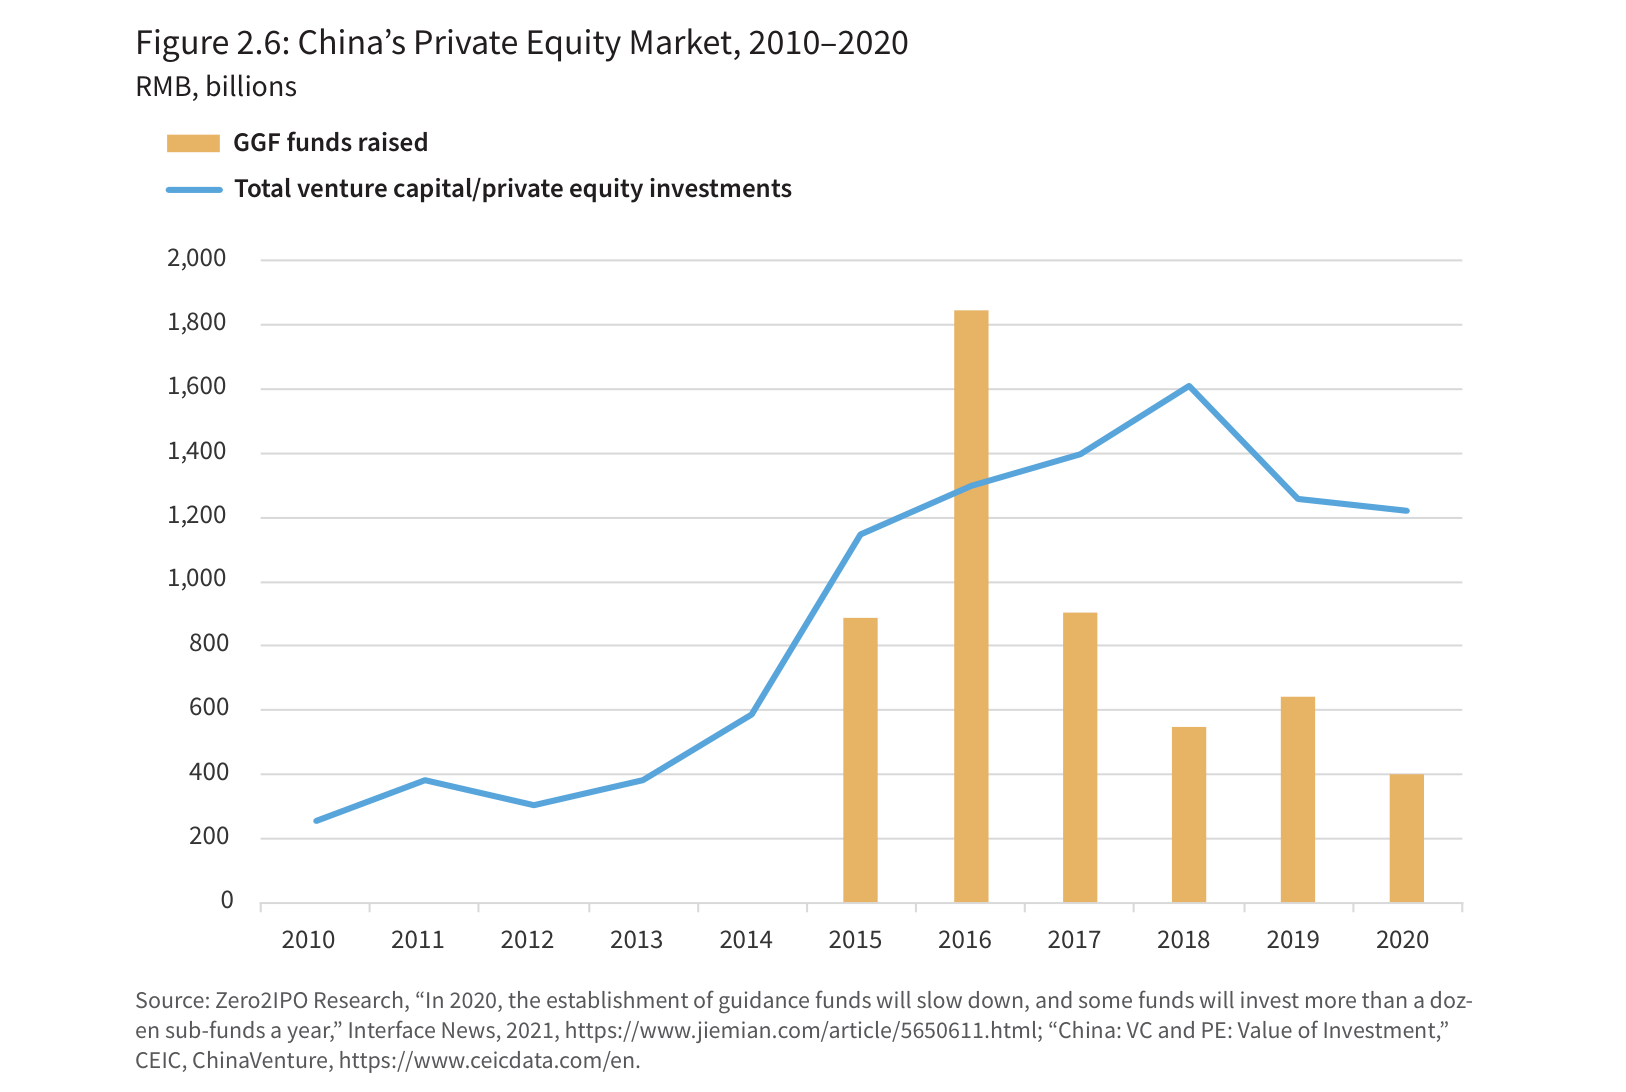
GGF 的投资规模是巨大的,尤其是对国家投资者而言。虽然不是一个完美的比较,但从 2015 年到 2020 年,GGF每年筹集的资金价值相当于那些年在中国进行的风险投资和私募股权投资总额的很大一部分(见图 2.6)。
GGF 通常对目标行业的非上市公司和初创企业进行股权投资。因此,要全面了解他们的总投资量,包括基金购买什么以及以什么价格购买,是很困难的。总体而言,目前尚不清楚 GGF 何时投资他们筹集的资金,但这些资金最终必须进行投资,否则这些基金的资本回报很少甚至没有。为了估计中国的国家投资流向,该研究根据 Zero2IPO数据采用了 GGF 筹集资金的三年平均值。这是因为每年的波动很大,而且一年筹集的所有资金都不太可能在同一年进行投资。
相对于市场规模而言,如此庞大的投资流量可能是扭曲性的,从而推高目标公司或行业的估值。这可能会导致投资组合公司的股本溢价高于市场水平,如第 3 章所述,这很难估计,但假设为投资价值的 10%,在样本经济体中统一应用。这意味着 2018 年 GGF 投资将为中国公司提供 700 亿元人民币(110 亿美元)的补贴。
考虑到中国的基金规模,国家投资基金流动和溢价缺乏透明度对中国来说尤其成问题。但在其他经济体,也有越来越多的新基金来刺激私募股权和风险资本对创新的投资。在国际上,提高协调性和透明度将非常重要。
图2.6:2010—2020年中国私募股权市场
来源:CSIS《Red Ink》,原报告第18页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图图2.62:.62: 01200-1200-22002年0中年国中私国募私股募权股市权场市场
人⺠人币⺠,币,十十亿亿
GGF 筹集的资金
风险投资/私募股权投资总额
2,000
1,800
1,600
1,400
1,200
1,000
800
600
400
200
0
20102011201220132014201520162017201820192020
资料来源: Zero2IPO Research, “2020 年, 引导基金的设立将放缓, 部分基金每年将投入十几只子基金”, 界面新闻, 2021,
https://www.jiemian.com/article/5650611.html;中国 : 风险投资和私募股权 : 投资价值 CEIC、 ChinaVenture https://www.ceicdata.com/en.
低于市场销售的土地
在中国,所有土地都归国家(城市土地)或农村集体所有(在农村)。地方可以授予、租赁或分配公司使用土地的权利。这些土地销售(严格来说是租赁)是地方政府的主要收入来源。但它们也是产业政策的重要工具,因为地方可以以优惠或低于市场的价格提供土地使用权,这是一种隐性补贴。
为了估计这种隐性补贴的规模,本研究使用了中国经济数据提供商 WIND 提供的土地转让数据。地方报告他们的土地销售量、平均投标价格和土地出售价格。这些土地销售的一部分是“协商”的,低于平均市场价格。该估计使用协商和市场价格土地交易之间的总交易额差异作为公司应计补贴的代表。但是,这些数据在 2017 年之后不可用。为了 估计 2018 年和 2019 年的值,我们取前三年的平均值。据估计,2019 年低于市场的土地销售将达到 2060 亿元人民币
(300 亿美元),占 GDP 的 0.21%。
但是,WIND 提供的数据并不全面。国际货币基金组织在 2001 年至 2015 年期间根据不再可用的土地数据集进行了类似的估计,该数据集发现 2010 年至 2015 年隐含土地补贴超过 GDP 的 1%。
大大低估了隐含补贴的程度。然而,国际货币基金组织还发现,随着时间的推移,土地补贴的 GDP 大幅下降,这表明这一政策工具的重要性正在降低,而这项研究的估计可能并不遥远。
国有企业净应付账款
中国国有企业拥有国内市场和政治权力,可以利用这些权力来延迟向私营供应商付款。他们还保持着大量的净应付账款余额,其私人交易对手必须用净应收账款余额来抵消这些余额。从本质上讲,中国国有企业迫使其私人合作伙伴及时付款,而国有企业则不需要按时向私营公司付款。其功能是私营企业向国有企业提供隐性零息贷款,其成本由私营企业承担。中国中央政府一再承认这个问题及其与市场原则的不一致。
这种对国有企业的隐含补贴是根据 Gatley (2019) 的方法估算的。根据行业调查数据,截至 2019 年,工业国有企业的净应付账款余额为 1.8 万亿元人民币(2600 亿美元)。根据财政部的数据,推断所有非金融国有企业,这意味着 2019 年国有企业的净应付账款余额超过 7 万亿元人民币(1 万亿美元)。如果国有企业必须向银行借款才能获得这样的余额,它们将支付 4300 亿元人民币(620 亿美元)的利息(根据中国央行报告的加权平均贷款利率)。然而,为了在方法上与低于市场的信用估计保持一致,该净应付账款余额被视为本应添加到国有企业总债务中的债务,并且对国有企业的利率借款优势的相同估计也适用于贷款。这意味着 380 亿元人民币(55 亿美元)的可比补贴,相当于 2019 年 GDP 的 0.04%。
债转股
北京于 2016 年启动了一项债转股计划,以降低企业杠杆率,尤其是国有企业。该计划允许中国银行将其贷款兑换成 负债公司的股票。截至 2019 年 4 月(最新数据报告),已签署价值 2.3 万亿元人民币(3300 亿美元)的掉期交易,但其中只有 9100 亿元人民币(1320 亿美元)被执行。该计划似乎已经放缓,可能是因为银行认为这些条款并不有利。
该计划可以被视为对受益公司的隐性补贴,使他们能够减少债务负担并将其他融资来源用于其他需求。为了估计这种补贴,本研究假设掉期余额本来是国有企业债务,并采用与估计低于市场信用相同的利差,以保持一致性。这在 2019 年产生了 45 亿元人民币(6500 亿美元)的小额隐性补贴。
其他工具
还有其他工具使中国的特定公司或行业受益,其中许多是不可量化的,或者是该国政治经济所固有的。在后一种情况下,这些可能是延迟改革的结果,而不是国家方面的任何战略规划的结果。第 5 章将进一步探讨其中一些动态以及部署这些工具的机制,该章将侧重于特定行业的案例研究。
中国的产业政策已经从单纯使用直接转移支付演变为更复杂的指导系统——“顶层设计”——部署基于市场的 工具,使目标行业受益。例如,Gatley 指出,对战略部门公司的较低税收和更高补贴相结合,有助于提高它们对股票投资的吸引力。
战略领域的公司在非正式和正式的首次公开募股 (IPO) 中也被明确优先考虑。当国家在政治上提升某些部门时,投资也可以更直接地受到国家的影响。鉴于国家的非凡权力,经济行为者密切关注哪些行业可能会获得持续的政治 支持(例如,半导体行业),哪些行业不会(例如,私立教育或社交媒体公司)。私人和机构投资者依靠《五冶规划》或《中国制造 2025》等文件来确定哪些行业和公司得到了政府的支持,更有可能避免打击并获得救助。
中央政府对优先行业的信号可以影响经济选择,甚至在其他各级政府之间也是如此。中国的地方政府是特别重要的产业政策参与者。该国的政治制度激励地方政府官员以创业的方式追求增长,遵循来自高层的政治信号,这些信号有时可能模糊或相互矛盾。地方政府可以部署各种工具使公司受益,包括低于市场出售的土地、当地 GGF、明确补贴和他们自己的政治指导。他们本身也往往是经济行为者,持有公司股份或投资 GGF。
中国并不是唯一一个将政府采购合同偏向国内企业的国家。但政府引导采购的规模和范围是独一无二的。除了正常的政府采购外,中国的中央和地方政府还可以指示国有和国有组织(尤其是国有企业)购买特定技术或品牌,或从当地公司购买。这可以通过正式或非正式的动态来实现。从规模来看,2021 年中国非金融国有企业的收入和总利润分别占 GDP 的 66% 和接近 4%。如第 2 章所述,公共采购在产业政策中的作用可能是此处估计中未涵盖的最大工具,定性研究表明,它的使用在中国尤为广泛。
在某些行业,例如汽车和风力涡轮机,本地化或合资企业的要求尤为重要。过去十年来,外国企业和外国直接投资
(FDI) 在中国经济增长中的重要性下降,这表明这一工具的重要性不如 10 年或 20 年前。随着中国企业接近或到达创新前沿,它们不太可能从外国技术转让中受益。
最后,一些人指出,相对于公司的税后利润,从非金融中央国有企业转移到国家资本管理预算的股息似乎很小。 2019 年为 2.4% 的中央公共预算份额更小。这表明,通常作为大股东的国家对其提取股息的权利有所保留。虽然这是一个有利于国有企业的动态,但在这里它并不被归类为直接的产业政策。中国政府已出台目标,以增加对中央 一般公共预算的贡献。此外,没有直接的方法来计算宽限期的价值,因为公司可以而且确实以不同的方式支付股息。值得注意的是,在包括美国在内的其他经济体,上市公司可以自行决定不支付股息。
总结
中国产业政策工具包中一些最有力的工具来自党国指导金融部门支持其政策目标的权力,包括获得信贷和资本市场的机会。本研究对中国低于市场的信贷和国有投资基金的估计反映了这一动态。但是,如上所述,公司可以通过其他渠道获得额外的支持。除其他外,在战略领域运营的中国公司以经济政治指导的形式获得政府的支持。
本研究的估计表明,中国可量化的产业政策支出很大,2019 年至少占该国 GDP 的 1.73%。这些发现也与部门和定性研究一致,后者表明,使用基于市场的工具和该国的政治经济来支持政策目标相对复杂,尽管往往是浪费的。第 5 章将通过分析三个行业案例研究来进一步深入探讨这一主题。
虽然本章表明对中国可量化的产业政策进行保守估计是可能的,但很多内容仍然不透明。对本研究中中国和其他经济体的估计值之间方法差异的任何批评都必须考虑到中国相对缺乏透明度和数据局限性。
第三章:中国是大支出国
国家支持的比较估计
分析方法
本研究的目的是根据现有数据或可靠估计,对中国国家支持工业的工具与其他主要经济体的比较进行定量评估。本章表明,中国的可量化产业政策支出(在第 2 章中讨论)在名义价值和占 GDP 的比重上都明显高于其他主要经济体。即使排除中国更独特的产业政策工具,例如低于市场的土地出售,情况也是如此,更不用说各种无法量化的国家支持了。
为了进行这项比较,该研究选择了七个经济体:巴西、法国、德国、日本、韩国、台湾和美国。这些选择涵盖了一系列政治经济的地方,这些地方遵循不同的发展轨迹,因此每个地方都有自己的产业政策传统。
日本、韩国和台湾是中国的东亚经济对等国,它们的发展历史和战略经常被拿来与中国进行比较。法国和德国是欧盟最大的两个经济体,具有不同的国家规划和干预传统。巴西是一个新兴市场经济体,在关键方面代表了拉丁美洲的产业政策经验。最后,美国是世界上最大的名义经济体。
本研究中比较的经济体也存在很大差异,因此可以进行有用的比较和对比。从总体经济角度来看,美国和中国领先世界。根据国际货币基金组织的估计,2021 年,按市场汇率计算,美国占全球 GDP 的 23.9%,而中国为 18.1%。日本和德国分别位居第三和第四,分别为 5.1% 和 4.4%。
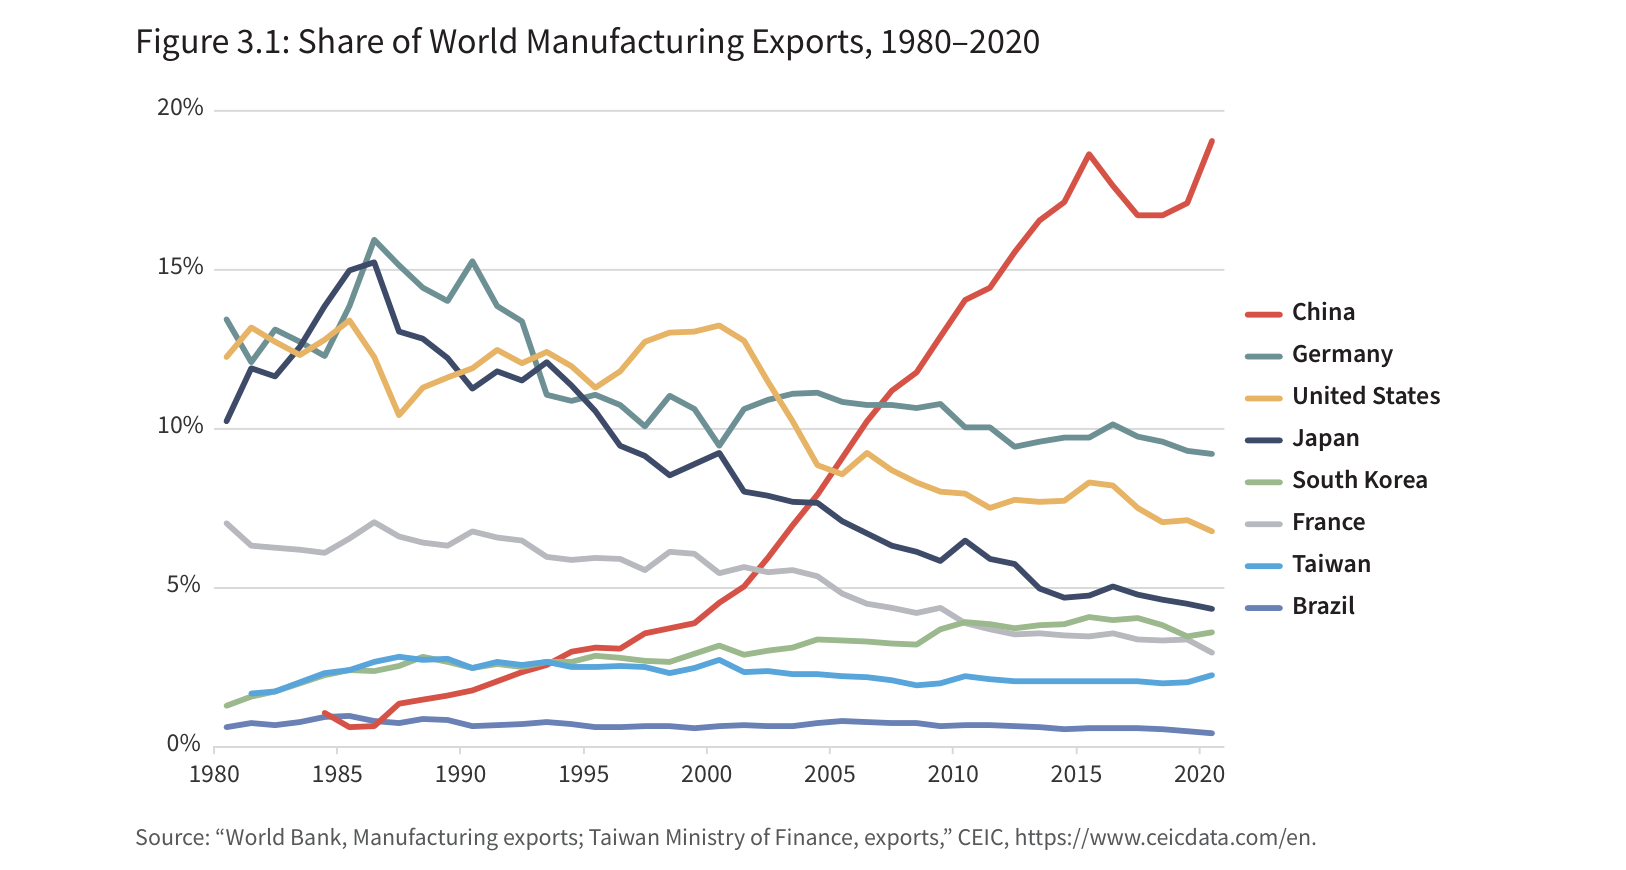
然而,中国的经济足迹在制造业和全球供应链的中心枢纽方面要大得多。中国的制造业总增加值比其他任何经济体都大。2020 年,中国的制造业产品出又占全球出又总额的 19%,德国和美国分别位居第二和第三位(见图 3.1)。中国作为领先的工业大国,因此了解国家对中国企业的支持程度变得更加重要。
图3.1:1980—2020年世界制造业出口份额
来源:CSIS《Red Ink》,原报告第23页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图3.1|原报告统计图:图 3.1: 1980-2020 年占世界制造业出口份额
20%
15%
中国德国美国
10%日本
韩国
法国
台湾
5%
巴⻄
0%
198019851990199520002005201020152020
资料来源: “世界银行, 制造业出口;台湾财政部, 出口, “CEIC, https://www.ceicdata.com/en。
识别工具
为了决定将哪些政策工具纳入该估计并确保各经济体之间的可比性,项目团队考虑了两个关键问题。
首先,哪些政策工具可以在总体层面进行量化——无论是使用现有数据还是新计算?各种工具存在许多微观层面的估计,但其中大多数无法在所有部门或整个经济中汇总。有几种工具无法全面量化国家对公司的支持。这些要求包括对外国投资者的本地化要求;对国内竞争的限制,例如国家授予的垄断;保护性关税;以及行政指导。
一般来说,更容易估计涉及财政支出或出现在国有金融机构资产负债表上的工具。一些工具对产业政策很重要,但可能根本不涉及隐含的“补贴”,例如允许战略部门的外国直接投资或控制进又市场准入的有针对性的自由化措施。对于其他工具,可能有关于总价值的数据,但隐含补贴可能难以估计。
其次,工具估计所涵盖的国家支持(补贴)的实际程度是多少?对国家支持的估计需要在概念上具有可比性。例如,政府资助的投资、国家贷款或政府采购合同的名义价值本身并不是国家支持。应被视为国家支持或补贴的是
(1) 为股权投资或采购支付的高于市场价格的任何溢价,以及 (2) 按市场条件计算的利率与国家金融机构为贷款提供的较低利率之间的利差。
基于对上述问题的研究和考虑,项目团队将这些经济体中可量化的产业政策工具分为六类:直接补贴、研发税收优惠、政府对企业研发的支持、其他税收优惠、低于市场的信贷和国家投资基金。表 3.1 中提供了每种仪器的概述。
表3.1:纳入估算的政策工具
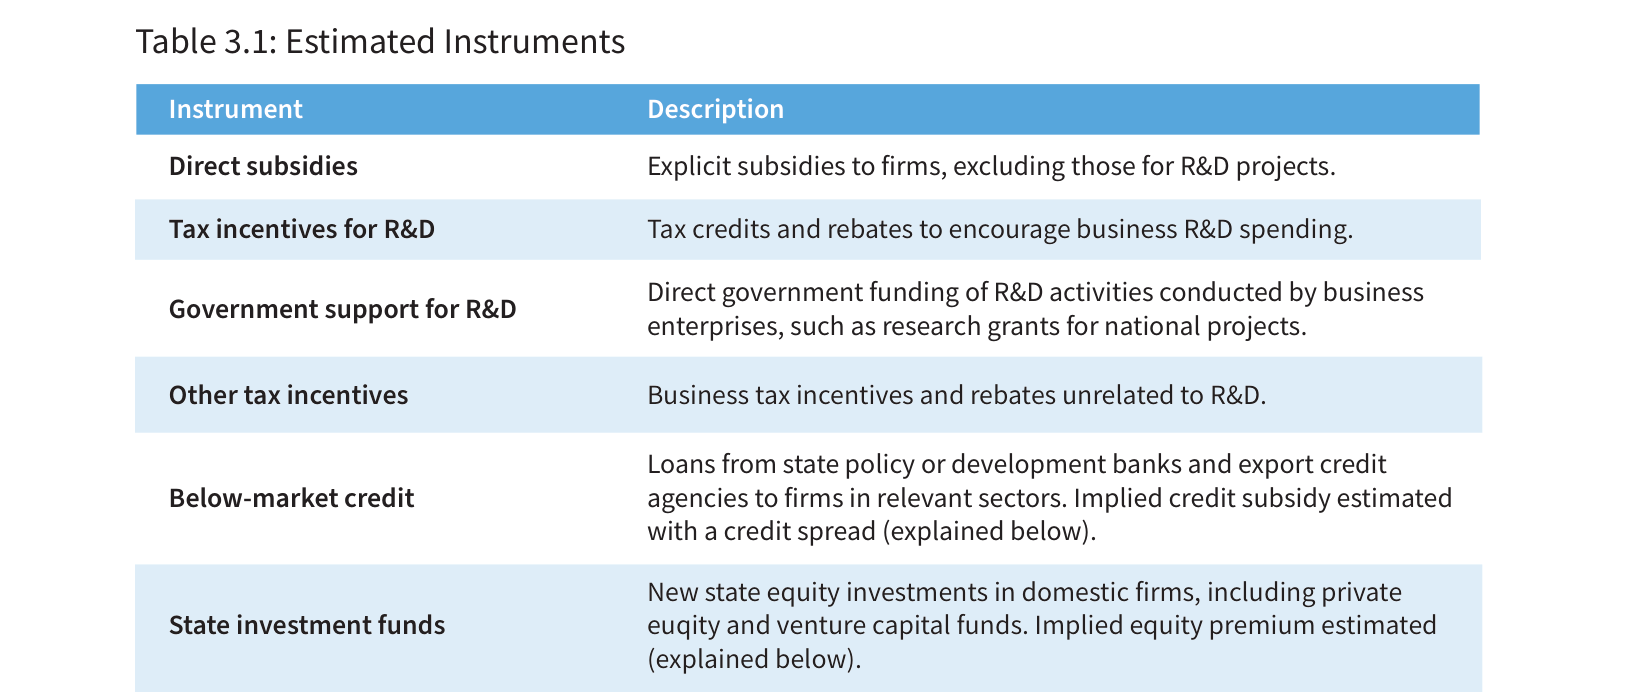
来源:CSIS《Red Ink》,原报告第24页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
表 3.1: 估计的仪器
仪器 直接补贴
描述
对公司提供明确的补贴, 不包括那些用于研发项目的公司。
研发税收优惠税收抵免和退税以鼓励商业研发支出。
政府对研发的支持
其他税收优惠
政府直接资助商业企业进行的研发活动, 例如国家项目的研究补助金。
与研发无关的营业税优惠和退税。
低于市场的信用
国家政策性银行或开发银行和出口信贷机构向相关行业的公司提供的贷款。
用信用利差估算的隐含信用补贴( 解释如下) 。
国家投资基金
对国内公司的新国家股权投资, 包括私人 euqity 和风险投资基金。 估计的隐含股本溢价( 解释如下) 。
由于这些工具的重要性,包括研发税收优惠和政府对商业研发的支持。尽管研发支持在理论上是一个横向工具,但在实践中往往更有针对性,例如政府对优先部门的研究项目提供资助。一般的研发税收抵免不成比例地使研发密集型行业受益。
每个经济体的研发总支出占 GDP 的份额可以在图 3.2 中找到。韩国是其中的佼佼者,2019 年的研发支出占 GDP的 4.6%。然而,以 GDP 计算,这些经济体中政府和高等教育部门进行的研发数量并没有太大的差异。关键的区别在于企业进行的研发数量,这由研发税收抵免和政府直接资助支持。
图3.2:2019年研发总支出占GDP的比重
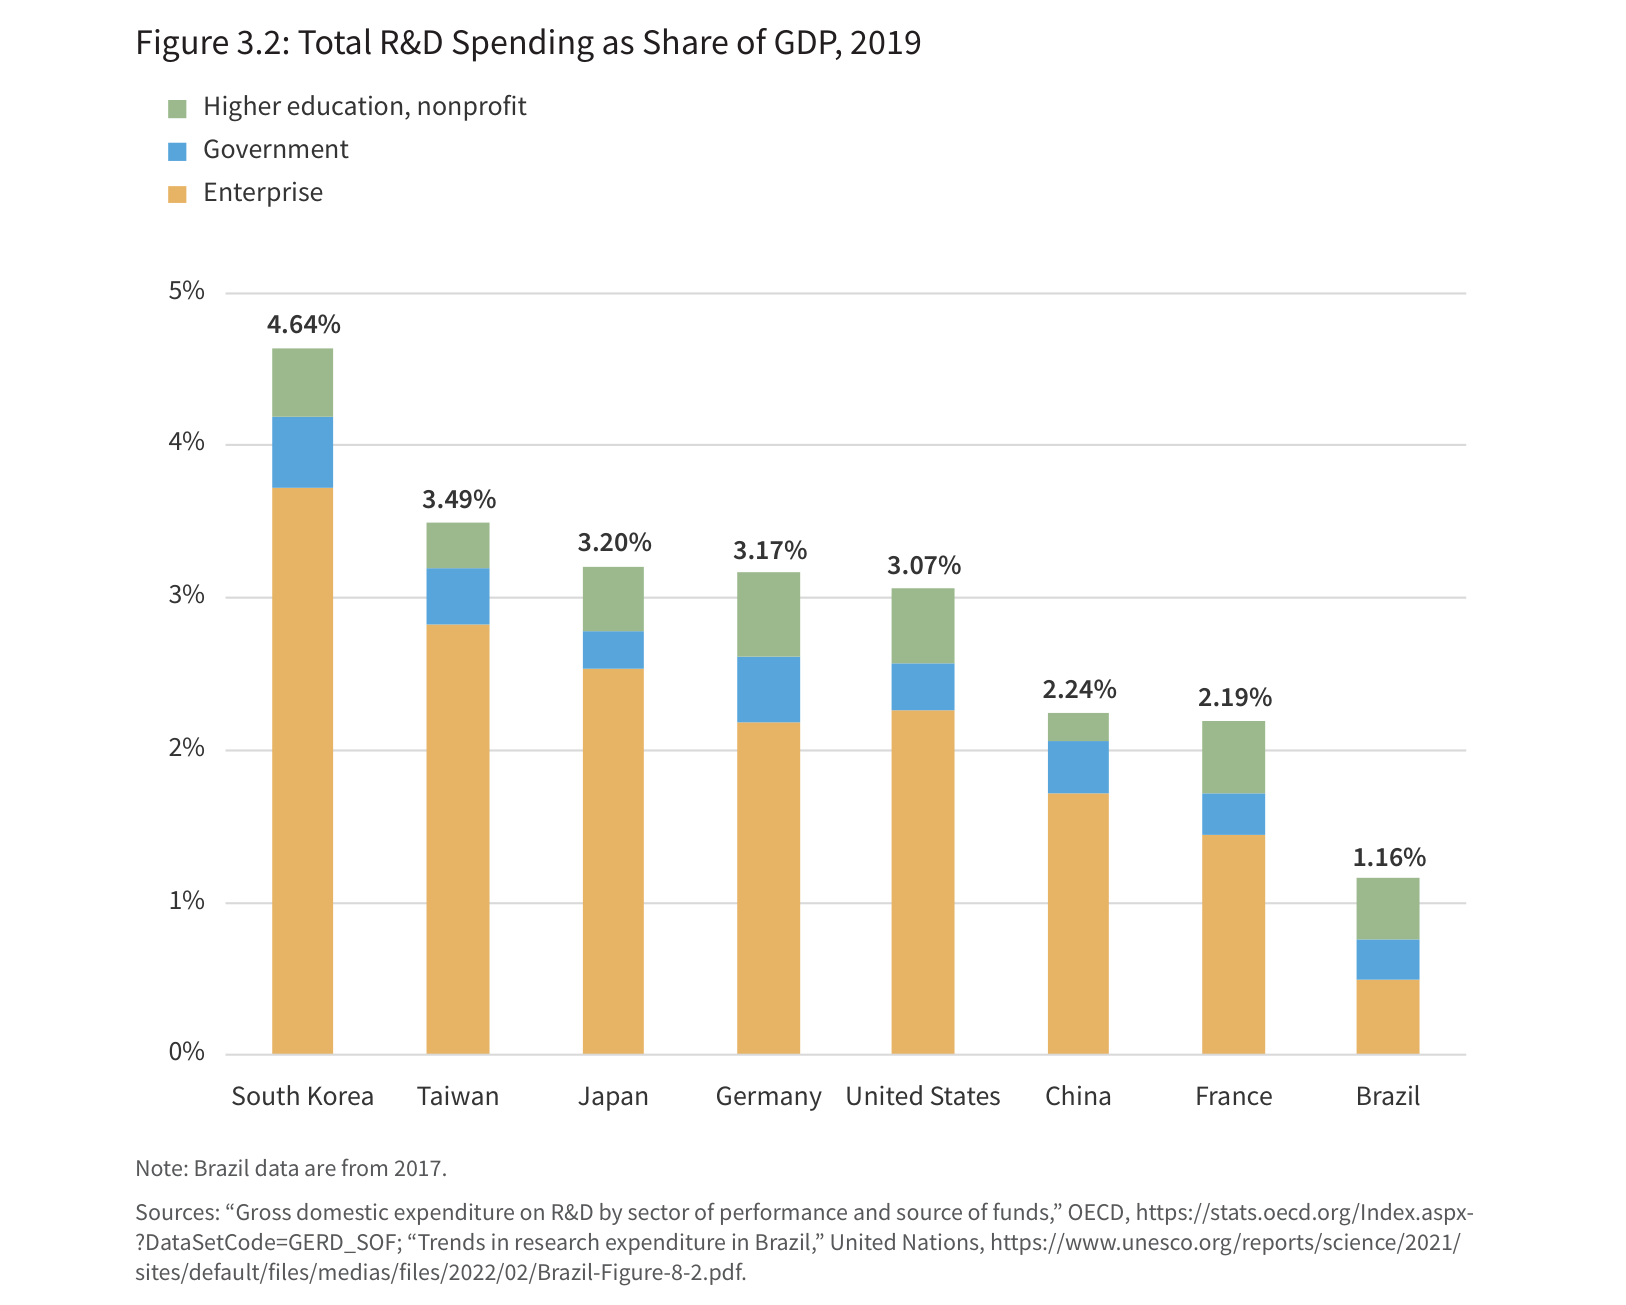
来源:CSIS《Red Ink》,原报告第25页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图3.2|原报告统计图:图 3.2: 2019 年研发总支出占 GDP 的份额
高等教育、 非营利性政府企业
5%
4.64%
4%
3.49%
3%
3.20%3.17%
3.07%
2.24%2.19%
2%
1.16%
1%
0%
韩国台湾日本德国美国中国法国巴⻄
注意: 巴⻄数据来自 2017 年。
资料来源: “按绩效部门和资金来源划分的国内研发总支出”, 经合组织, https://stats.oecd.org/Index.aspx?DataSetCode=GERD_SOF;“巴⻄研究支出趋势”, 联合国, https://www.unesco.org/reports/science/2021/ sites/default/files/medias/files/2022/02/Brazil-Figure-8-2.pdf。
另外两种工具需要进一步解释:低于市场的信贷和国家投资基金。经合组织 (OECD) 已经开发了一种方法,用于估算单个公司低于市场的信用收益或高于市场的股票溢价,但这种方法不能作为一个汇总指标进行扩展。很少有国有银行报告平均贷款利率估计或隐含补贴。大多数声称以市场价格在商业基础上运营。然而,开发银行和出 又信贷机构在大多数样本经济体中都很突出。即使开发银行贷款和出又信贷机构以市场利率放贷,它们也可能向那些可能难以以这些利率获得信贷的公司提供信贷。
作为隐含补贴或低于市场融资程度的粗略代表,该研究将每个经济体的利率利差应用于截至 2019 年的相关贷款余额。除巴西和中国外,该利差的计算方法是根据彭博社的数据,2019 年这些市场投资级和高收益级债券之间的本币公司债券收益率的平均差额。这提供了信用增级程度或较低借贷成本的近似值,即 公司可能希望从优惠贷款人那里获得。对于巴西,债券市场数据不足以复制这种方法。幸运的是,巴西开发银行报告了其平均贷款利率,该利率通常低于央行的基准(Selic 利率)。该研究使用两种利率之间的差异作为巴西信 用利差的代表。对于中国,使用了不同的方法,这将在第 2 章中解释。这种方法诚然是一个近似值,但其中五个经济体的利差相似,不包括美国和巴西,这两个经济体都是异常值,利差分别为 2.25% 和 3.52%。
估计州投资基金的总股本溢价则更加困难。这些国家基金中有许多投资于非上市公司,它们很少报告购买时的每股价格数据。私募股权或风险投资基金通常对其持有的非上市股票的市场价值不确定。为了保持一致性,所有经济体的国家基金的新股本投资均采用 10% 的利差。新投资按年度流量值计算。与贷款不同,贷款的余额随着时间的推移更加稳定,公司稳定地从低于市场的利息支付中受益,接受国家股权投资的公司主要在股票购买或注入时受益。国家支持通过将新投资流量乘以溢价来近似计算。在国家资金是被动的、没有进行新投资的情况下,比如在巴西,该研究假设没有对企业进行隐含补贴。
在各种工具中,该研究需要决定计算哪些类型的计划、部门或补贴。为此,研究小组调查了以前的研究,并咨询了来自多个经济体和组织的专家。为了将工具的范围限制在研究对产业政策的定义中,在数据汇编中尽可能排除了几个因素:
农业、渔业或能源补贴被排除在外,除非它们针对相关公司或技术。许多经济体对农业和渔业进行补贴,但这并不符合本研究对产业政策的定义。能源补贴也很常见,通常通过人为压低价格来针对消费者。就中国而言,电力补贴总体上有利于家庭,而不是工业,因此是一种社会支持,而不是产业支持。
基础设施和教育被排除在外,因为这些是横向政策,而且往往是政府支出的一部分,与产业政策无关。
区域发展计划被排除在外,因为这些计划通常侧重于在内部重新分配资源。区域发展倡议的目标可能与产业政策的目标大不相同,后者针对国家层面的特定部门。
除非针对特定部门或创新目标,否则 SME 计划被排除在外。否则,中小企业计划是一种横向产业政策。
至少有两种常见的产业政策工具难以量化国家支持:(1) 国家信用担保和保险,以及 (2) 政府采购。许多开发银行和出又信贷机构提供担保或保险,而不是直接贷款。担保或保险信贷工具的总价值通常很大,大大超过了国家资助的借款人的优势。因此,研究小组决定排除信用担保和保险。
由于数据限制,该报告还排除了政府采购。政府采购可能是本研究估计中没有涵盖的最重要的产业政策工具。
采购,即使以市场价格采购,也可以增加企业的规模经济并提高它们的利润,这是一种间接但仍然重要的国家支持形式。理论上,政府采购的隐含国家支持可以通过将商品或服务的已执行合同价格与现行市场价格进行比较来估 计。
然而,政府采购的数据是不规则的,也不详细。世贸组织提交的文件和经合组织数据提供了一些政府采购的估 计。这些值很大,差异很大,经合组织经济体的平均支出占 GDP 的 12%。这种差异部分是由于某些政府为公共医疗保健系统采购商品和服务。即使对于 WTO 政府采购协定的签署国(包括本研究分析的所有经济体,除巴西和中国之外)也很难获得按用途或合同类型划分的采购支出的综合数据。对投标或合同类型的描述在不同经济体之间不一致,并且不够详细,无法确定高于市场的溢价。经合组织 (OECD) 强调了提高政府采购数据透明度的必要性。最后,一个更难捕捉的维度是,政府经常根据政治考虑授予合同,通常更喜欢当地公司。
来源
本报告依赖于官方数据源或依赖政府数据的知名组织(如经合组织或 WTO)收集的数据。对于中国以外的经济体,当无法对组成部分进行分类以排除研究范围之外的领域时,例如基础设施投资或对中小企业的横向支持,则倾向于纳入,但有过度计算的风险。这可能会导致中国以外的经济体出现一些高估。有关样本中每个经济体的来源和方法的详情,请参阅附录。
数据可用性和不同级别的透明度是一项重大挑战。到目前为止,中国是样本中透明度最低的政府,政府信息披露有限,而且在世贸组织宣言中没有估计其补贴和其他国家支持的规模。为了汇编其他经济体的估计,研究小组检查了预算、世贸组织通知、开发银行或机构的年度报告、经合组织的估计和其他来源。然而,透明度并不一定意味着各经济体报告标准的协调一致。在某些情况下,研究小组难以确定可比指标,并从报告中分解相关的支出、贷款或投资,以便准确衡量国家支持。
中国的政治经济——主要金融机构为国有,主要企业和土地为国有,对经济有强有力的政治指导——也引发了与其他经济体的可比性问题。正如上一章所讨论的,中国相对缺乏透明度和独特的政治经济学要求该研究使用不同的方法来估计其一些政策工具。
其他一些经济体也有其特点,例如欧盟为其成员经济体提供的国家支持与每个成员国内部的政府支持分开。然 而,该研究试图在可能的范围内评估样本中经济体的类似政策。表 3.2 列出了每个经济体的关键方法说明。
表3.2:样本经济体的方法说明
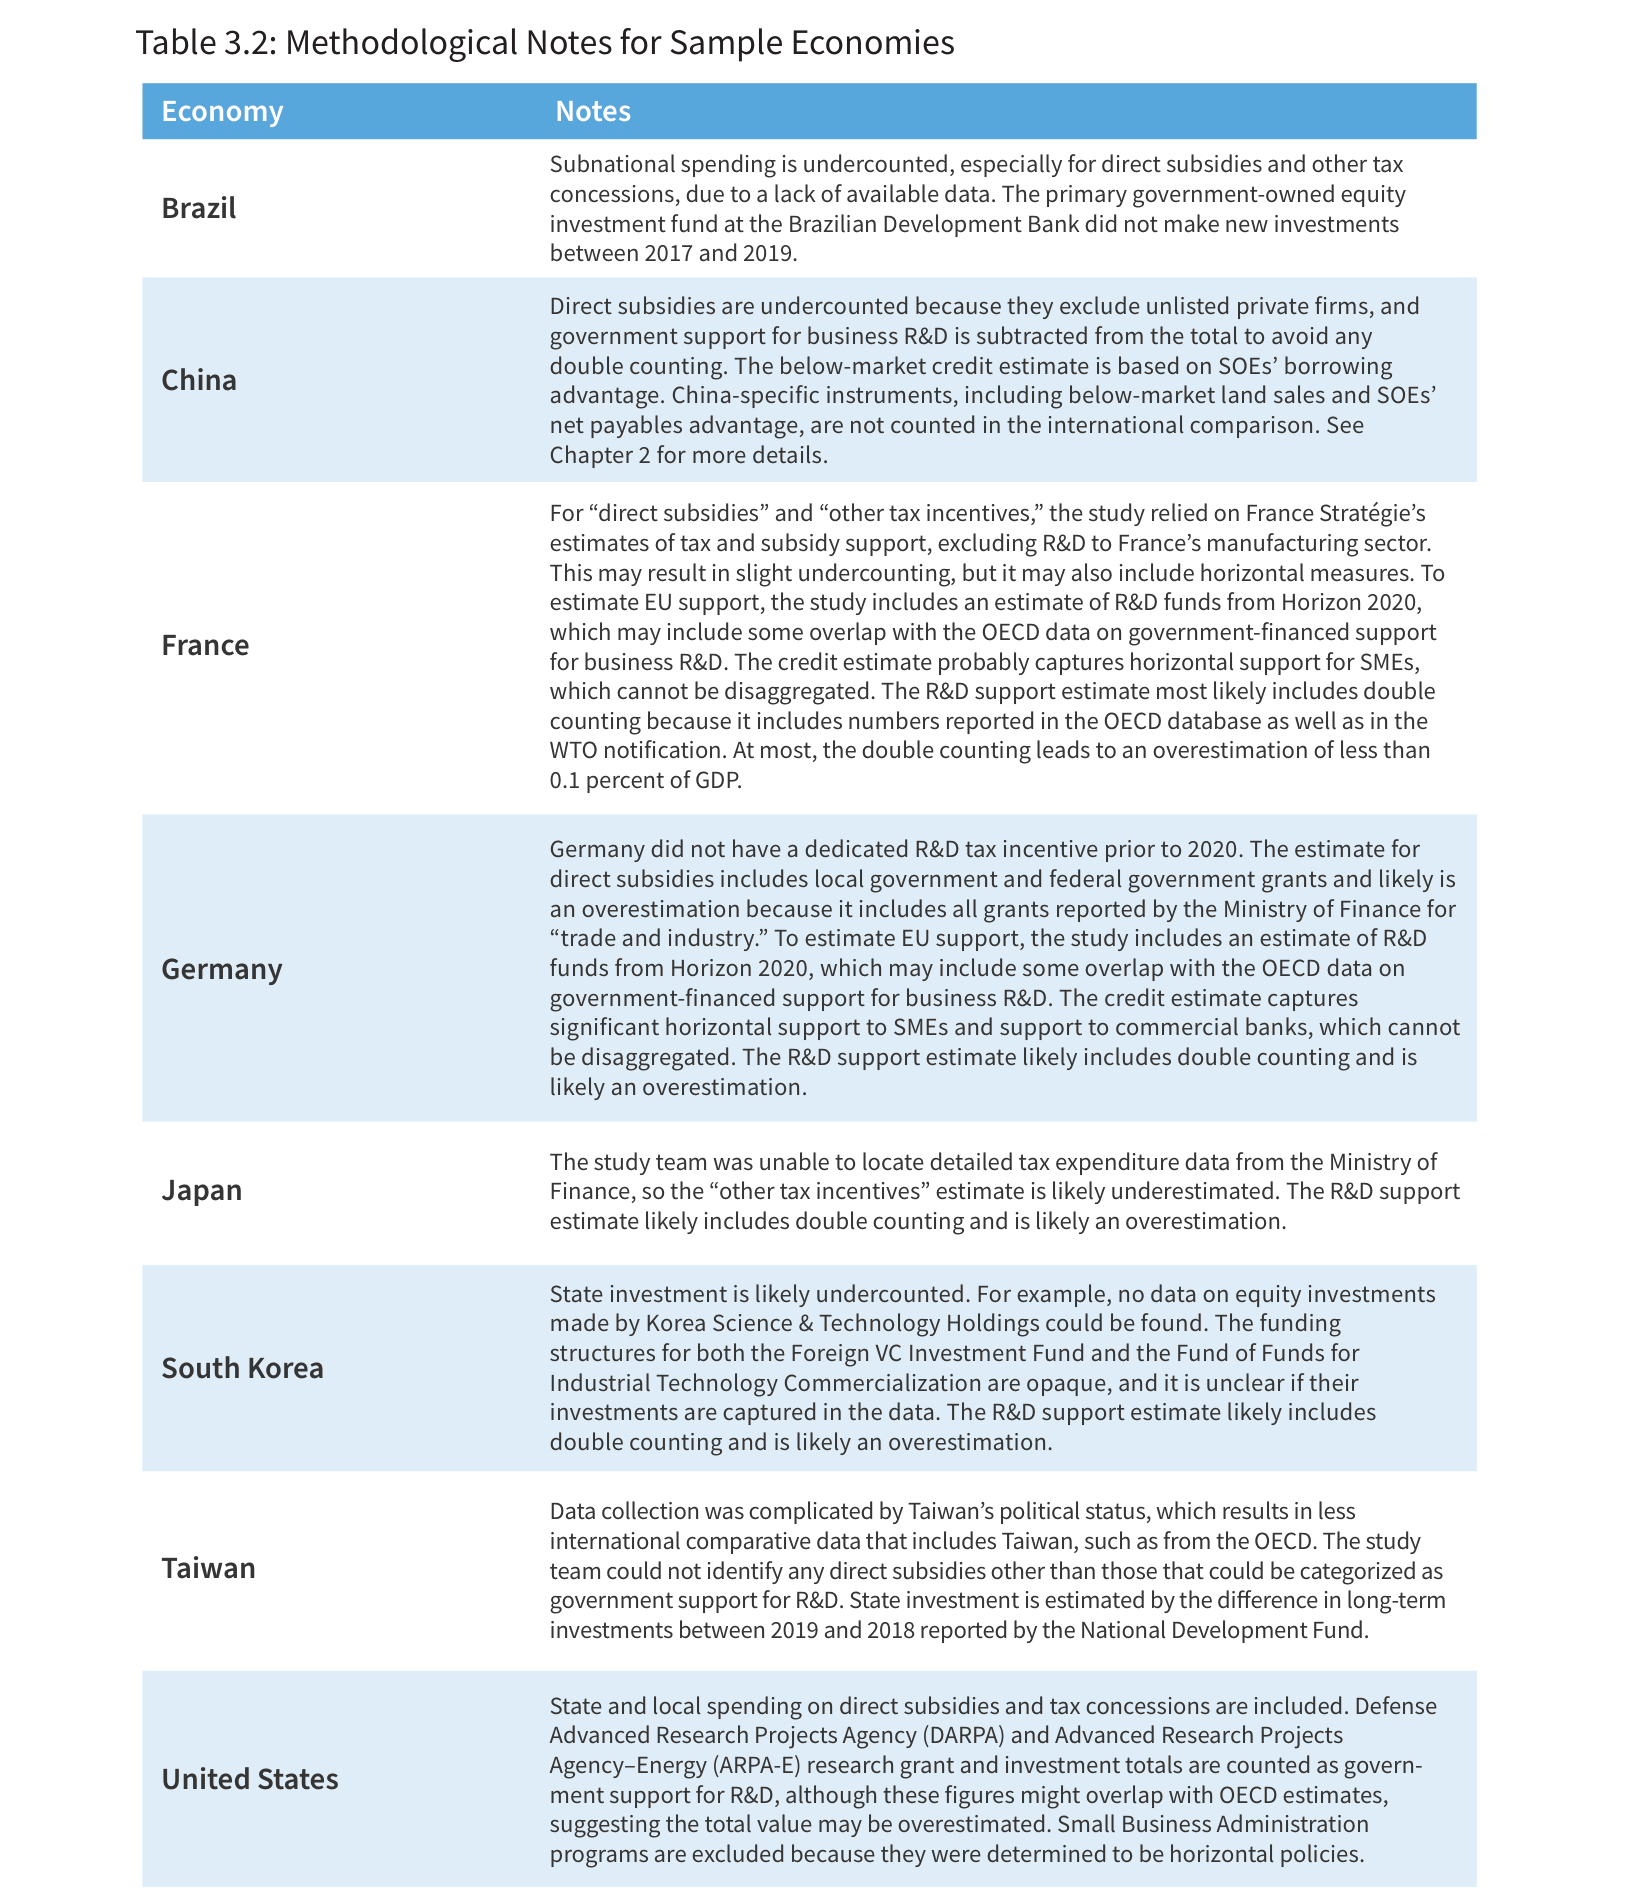
来源:CSIS《Red Ink》,原报告第28页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
表 3.2:样本经济体的方法说明
表 3.2: 样本经济体的方法说明
经济笔记
由于缺乏可用数据, 地方支出被低估, 尤其是直接补贴和其他税收优惠。 巴⻄开发银行的主要政府拥有的股权投资基金在 2017 年至 2019 年期间没有进行新的投资。
巴⻄
直接补贴被低估了, 因为它们排除了未上市的私营公司, 政府对商业研发的支持从总额中扣除以避免任何重复计算。 低于市场的信用估计是基于国有企业的借款优势。 中国特有的工具, 包括低于市场的土地销售和国有企业的净应付账款优势, 不计入国际比较。 有关更多详细信息,
中国 请参阅第 2 章。
对于“直接补贴”和“其他税收优惠”, 该研究依赖于法国战略公司对税收和补贴支持的估计, 不包括对法国制造业的研发。 这可能会导致轻微的低估, 但也可能包括水平度量。 为了估计欧盟的 支持, 该研究包括了来自 Horizon 2020 的研发资金的估计, 其中可能包括与 OECD 关于政府资助的商业研发支持数据的一些重叠。 信贷估计可能反映了对中小企业的横向支持, 而这些支持 无法分类。 研发支持估计很可能包括重复计算, 因为它包括了在 OECD 数据库以及 WTO 通知 法国中报告的数字。 重复计算最多导致高估了不到 GDP 的 0.1%。
德国在 2020 年之前没有专门的研发税收优惠。 直接补贴的估计包括地方政府和联邦政府的拨 款, 并且可能高估了, 因为它包括了财政部报告的“贸易和工业”的所有拨款。 为了估计欧盟的支 持, 该研究包括了来自 Horizon 2020 的研发资金的估计, 其中可能包括与 OECD 的数据的一些重叠。
德国
政府资助的商业研发支持。 信贷估计反映了对中小企业的大量横向支持和对商业银行的支持, 这不能被分解。 R&D 支持估计可能包括重复计算, 并且可能高估了。
研究小组无法从财政部找到详细的税收支出数据, 因此“其他税收优惠”估计可能被低估了。 R&D 日本支持估计可能包括重复计算, 并且可能高估了。
国家投资可能被低估了。 例如, 没有找到韩国科技控股公司进行的股权投资数据。 外国风险投资基金和工业技术商业化基金的融资结构都是不透明的, 目前尚不清楚它们是否
韩国
投资被捕获在数据中。 R&D 支持估计可能包括重复计算, 并且可能高估了。
由于台湾的政治地位, 数据收集变得复杂, 这导致包括台湾在内的国际比较数据较少, 例如来自经合组织的数据。 研究小组无法确定除可归类为政府对研发支持的补贴外的任何直接补贴。 国家 台湾投资是根据国家发展基金报告的 2019 年至 2018 年长期投资的差异来估计的。
美国
包括州和地方的直接补贴和税收优惠支出。 国防高级研究计划局( DARPA) 和高级研究计划 署-能源( ARPA-E) 的研究拨款和投资总额被算作政府对研发的支持, 尽管这些数据可能与 OECD 的估计重叠, 表明总价值可能被高估了。 小企业管理局计划被排除在外, 因为它们被确定为横向政策。
研究小组选择 2019 年作为参考年。虽然有一些 2020 年的数据可用,但 Covid-19 大流行严重扭曲了全球政府支出和经济,这表明 2019 年是正常活动更具代表性的基准。这意味着最近的举措,例如欧盟等地为应对疫情而推出的以创新为重点的复苏计划(例如,《欧洲芯片法案》)或日本)不包括在分析中。未来可能有机会更新此分析,以测试对产业政策的兴趣重新抬头是否正在转化为全球政府支出的增加。
研究结果:各经济体的产业政策
这八个经济体按工具划分的产业政策支出估计值如下所示。价值计算为 GDP 的份额、购买力平价 (PPP) 美元和按市场汇率计算的美元。图 3.3 显示了中国的支出,包括中国特有的土地补贴、国有企业净应付账款和债转股工 具。这些工具在跨经济体估计中被排除在外,以使比较尽可能直接,并表明即使使用保守估计,中国的支出也相对较大。
图3.3:2019年中国可量化的产业政策支出
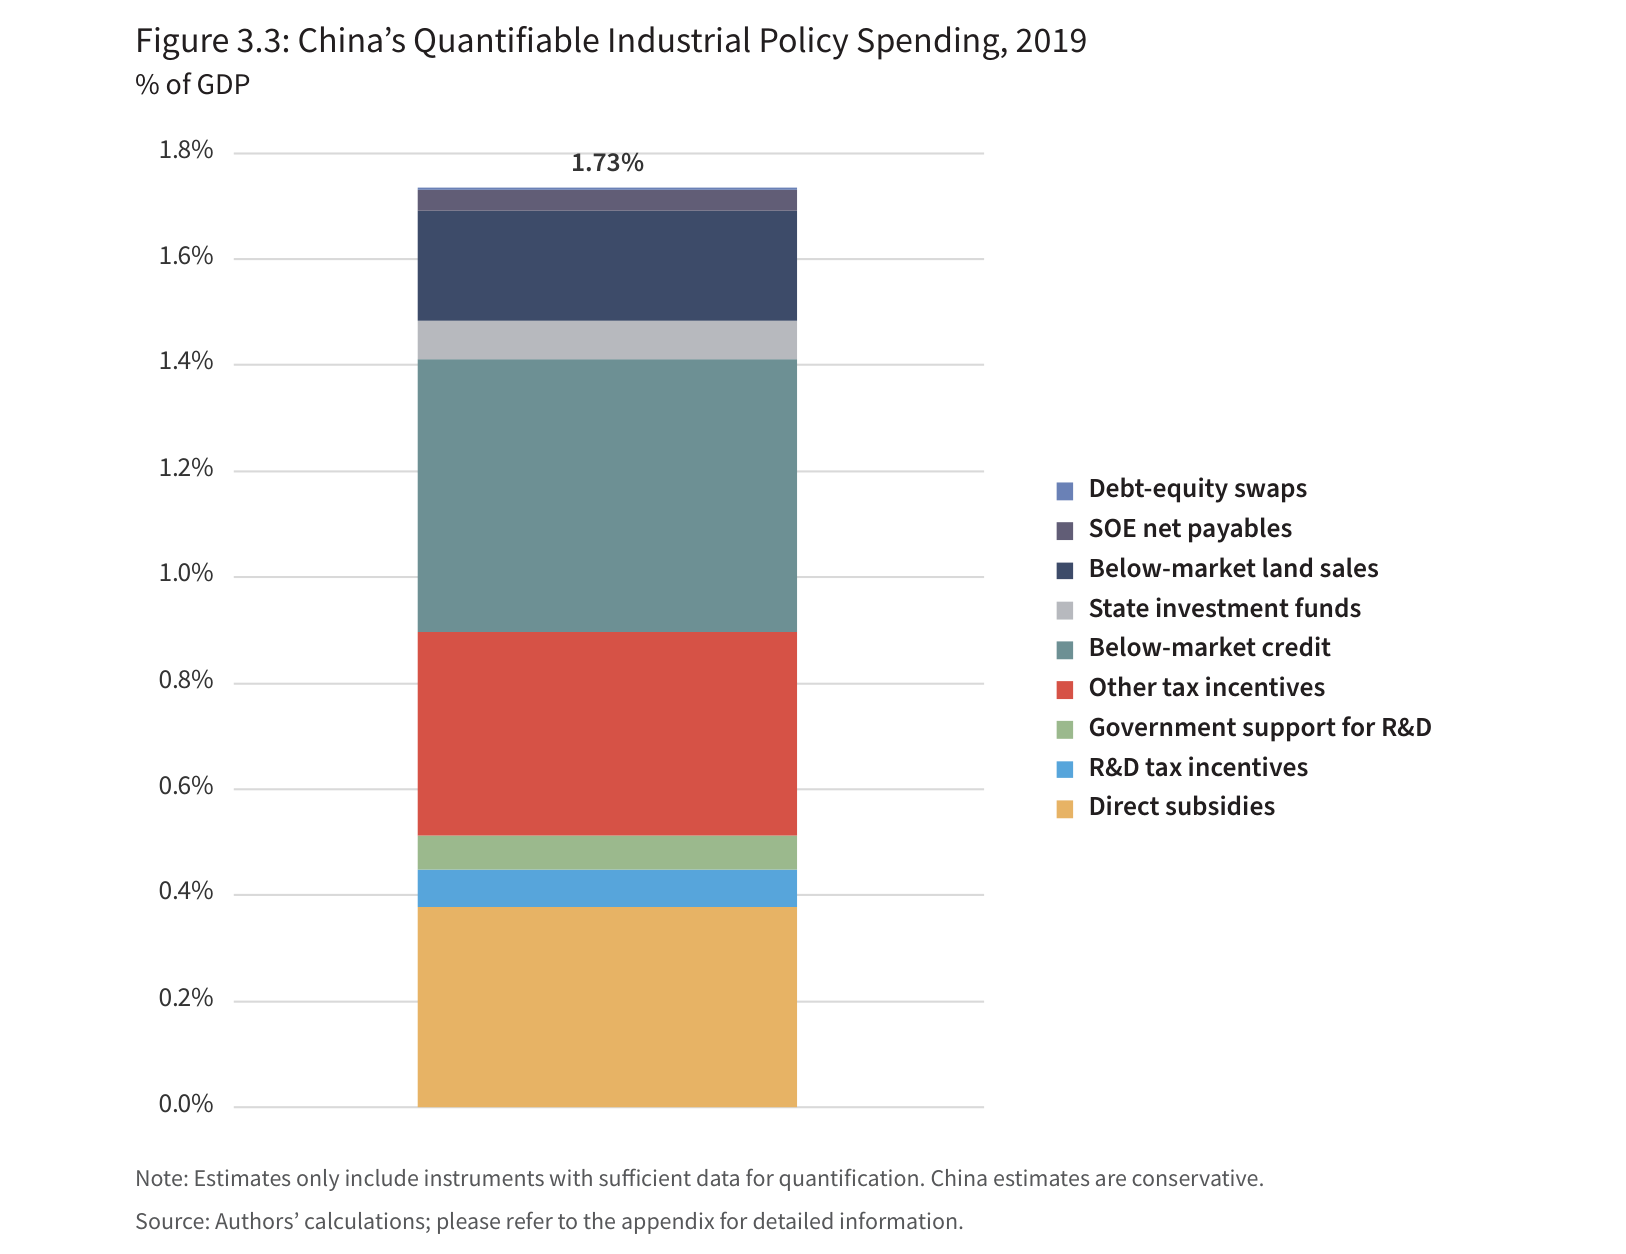
来源:CSIS《Red Ink》,原报告第29页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图3.3|原报告统计图:图 3.3: 2019 年中国可量化的产业政策支出
图占3G.3D:P 的2百01分9比年中国可量化的产业政策支出
占 GDP 的百分比
1.8%
1.73%
1.6%
1.4%
1.2%
1.0%
0.8%
债转股 国有企业 净应付账款
低于市场销售的土地 国家投资基
金 低于市场信贷 其他税收优惠政府对研发的支持 研发税收优惠直接补贴
0.6%
0.4%
0.2%
0.0%
注意: 估计值仅包括具有足够定量数据的仪器。 中国的估计是保守的。来源: 作者的计算;有关详细信息, 请参阅附录。
图3.4:2019年主要经济体产业政策支出(GDP占比)
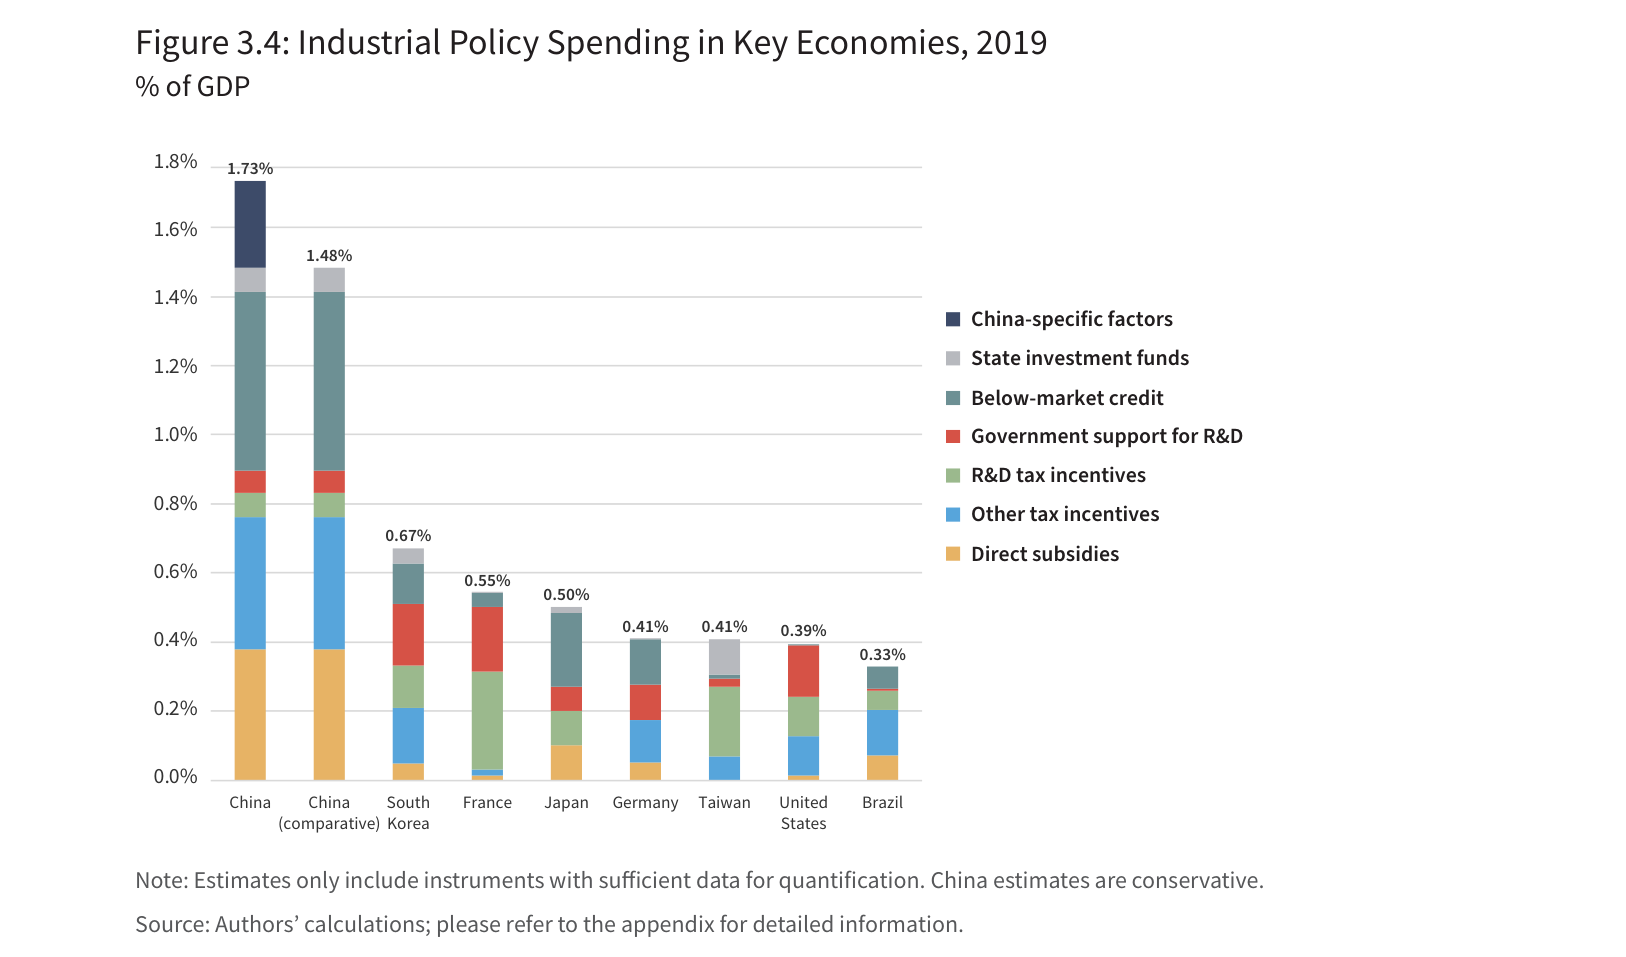
来源:CSIS《Red Ink》,原报告第30页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图图33..44:: 22001199年年主主要要经济经体济的体产的业产政策业支政出策支出
占 GDP 的百分比
1.8%
1.73%
1.6%
1.48%
1.48%
1.4%
1.2%
1.0%
0.8%
0.67%
0.67%
0.6%
中国特有的因素国家投资基金 低于市场的信用
政府对研发的支持
研发税收优惠其他税收优惠直接补贴
0.55%
0.55%
0.50%
0.50%
0.4%
0.41%0.41%
0.39%
0.39%
0.33%
0.2%
0.0%
中国 中国
( 比较)
南法国日本德国韩国
台湾联合巴⻄国家
注意: 估计值仅包括具有足够定量数据的仪器。 中国的估计是保守的。来源: 作者的计算;有关详细信息, 请参阅附录。
图3.5:2019年主要经济体产业政策支出(市场汇率美元)
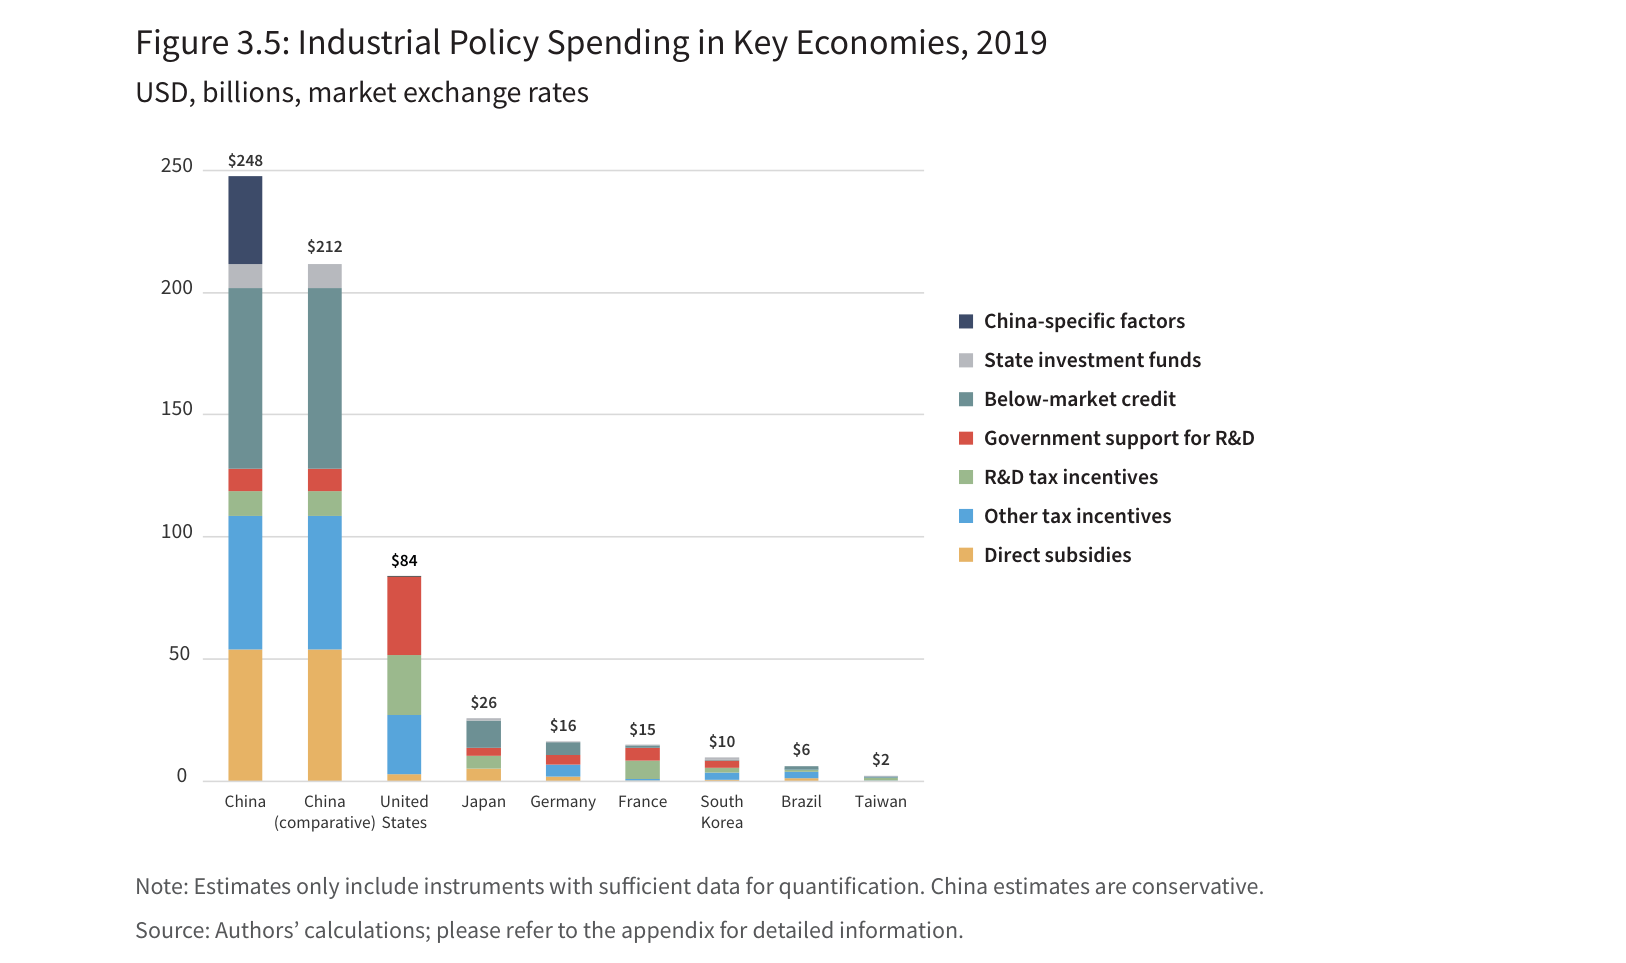
来源:CSIS《Red Ink》,原报告第30页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图图33.5.5:: 22001199年年主主要要经经济体济的体产的业产政业策支政出策支出
美元、 十亿、 市场汇率
250 □□□□
□□□□
200
150
100
□□□
中国特有的因素国家投资基金 低于市场的信用
政府对研发的支持研发税收优惠
其他税收优惠
直接补贴
50
□□□
0
□□□
□□□□□
□□
中国 中国
( 比较)
联合日本德国国家
法国南
韩国
巴⻄台湾
注意: 估计值仅包括具有足够定量数据的仪器。 中国的估计是保守的。来源: 作者的计算;有关详细信息, 请参阅附录。
图3.6:2019年主要经济体产业政策支出(购买力平价美元)
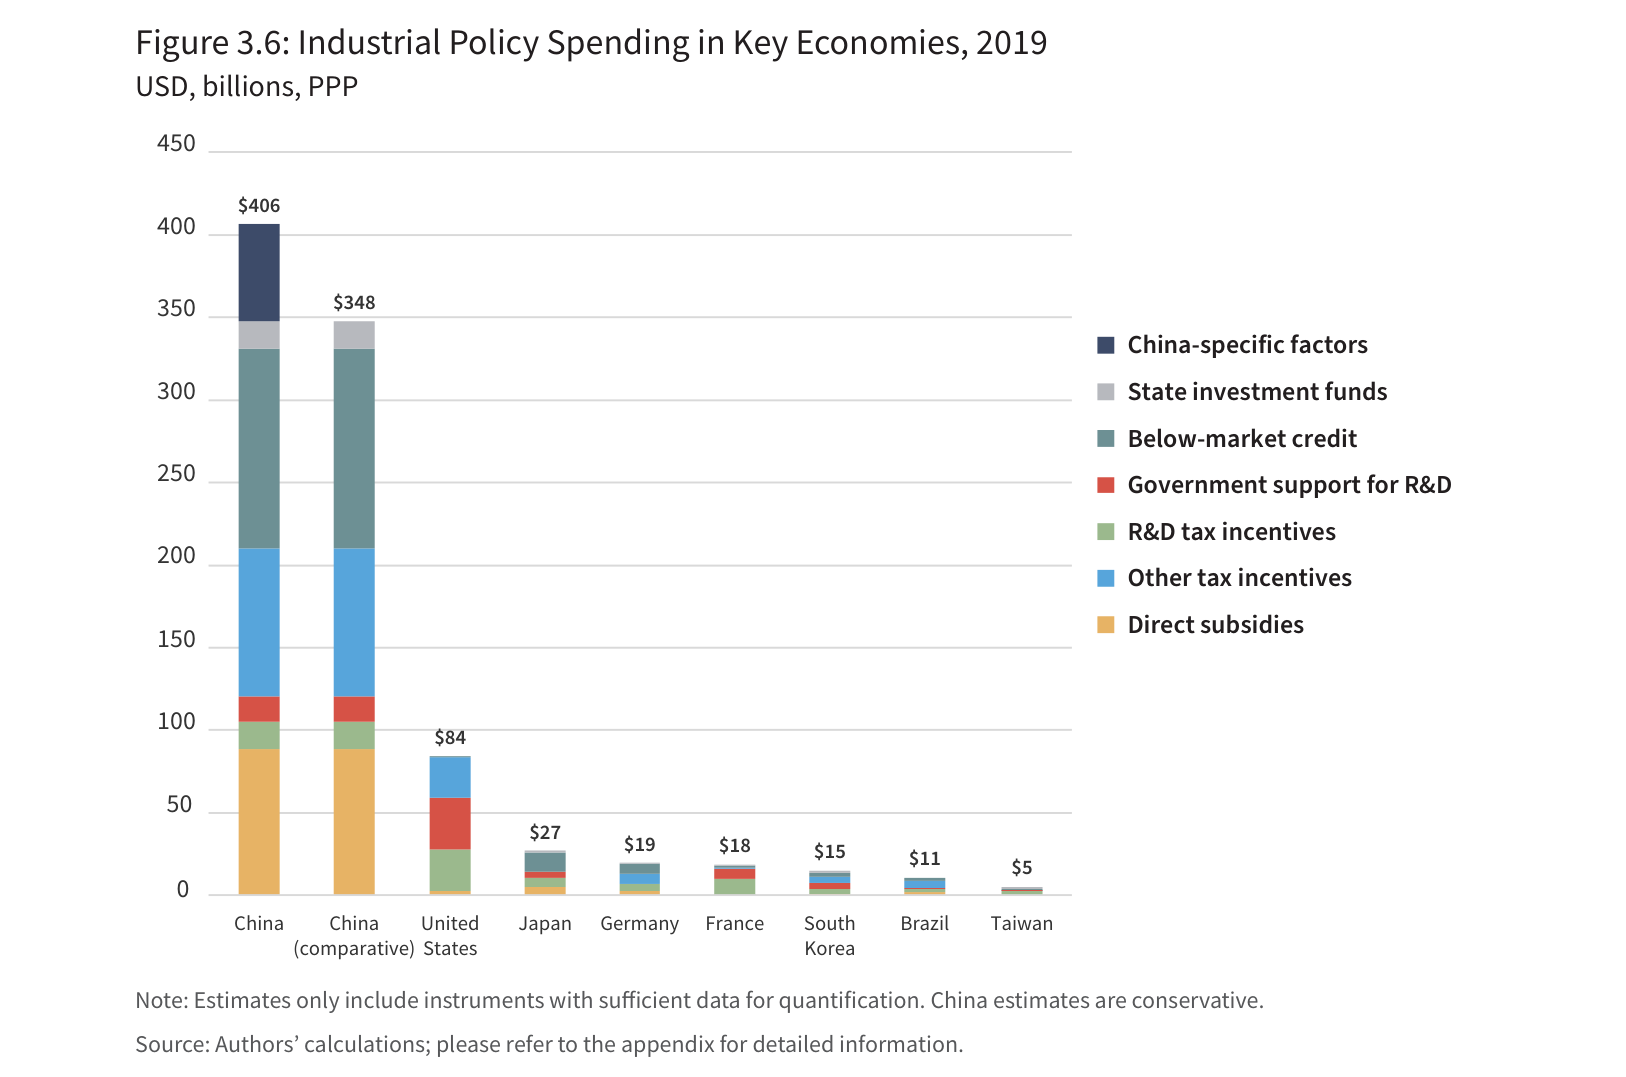
来源:CSIS《Red Ink》,原报告第31页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图3.6|原报告统计图:图 3.6: 2019 年主要经济体的产业政策支出
图美3元.、6:十亿2、0购19买力年平主价要经济体的产业政策支出
美元、 十亿、 购买力平价
450
$406
400
350
300
250
200
150
$348
中国特有的因素国家投资基金 低于市场的信用
政府对研发的支持研发税收优惠
其他税收优惠
直接补贴
100
$84
50
$27
0
$19$18$15$11
$5
中国 中国
( 比较)
联合日本德国国家
法国南
韩国
巴⻄台湾
注意: 估计值仅包括具有足够定量数据的仪器。 中国的估计是保守的。来源: 作者的计算;有关详细信息, 请参阅附录。
即使采用保守的方法,中国也是一个异类。即使排除中国特有的因素,它在支持其产业方面的支出也远高于研究中的任何其他经济体。就 GDP 的份额而言,这是正确的,但以美元计算的差距更为明显(见图 3.4、3.5 和 3.6)。就 GDP 的份额而言,中国的支出是韩国的两倍,韩国是样本中第二大相对支出国。以美元计算,中国的支出是美国的两倍多(见表 3.3)。
这种产业政策支出的分布告诉我们每个经济体的整体方法(见图 3.7)。“研发优先”的经济体——法国、韩国、台湾和美国——不成比例地倾向于通过税收优惠和政府对研发的支持来支持研发。“大投资者”经济体——中国、韩国和台湾——都为国家投资基金分配了相对较大的角色。最后,“政策性银行家”——巴西、德国和日本——都广泛依赖政策性银行。然而,中国在直接补贴上的支出比其他经济体多——无论是绝对值还是占其总支出的份额——并且由于其国有银行业,中国通过信贷提供了不成比例的支持。
即使采用保守的方法,中国也是一个异类。 它在支持其工业方面的支出远高于研究中的任何其他经济体。
图3.7:2019年主要经济体产业政策支出(工具占总支出比重)
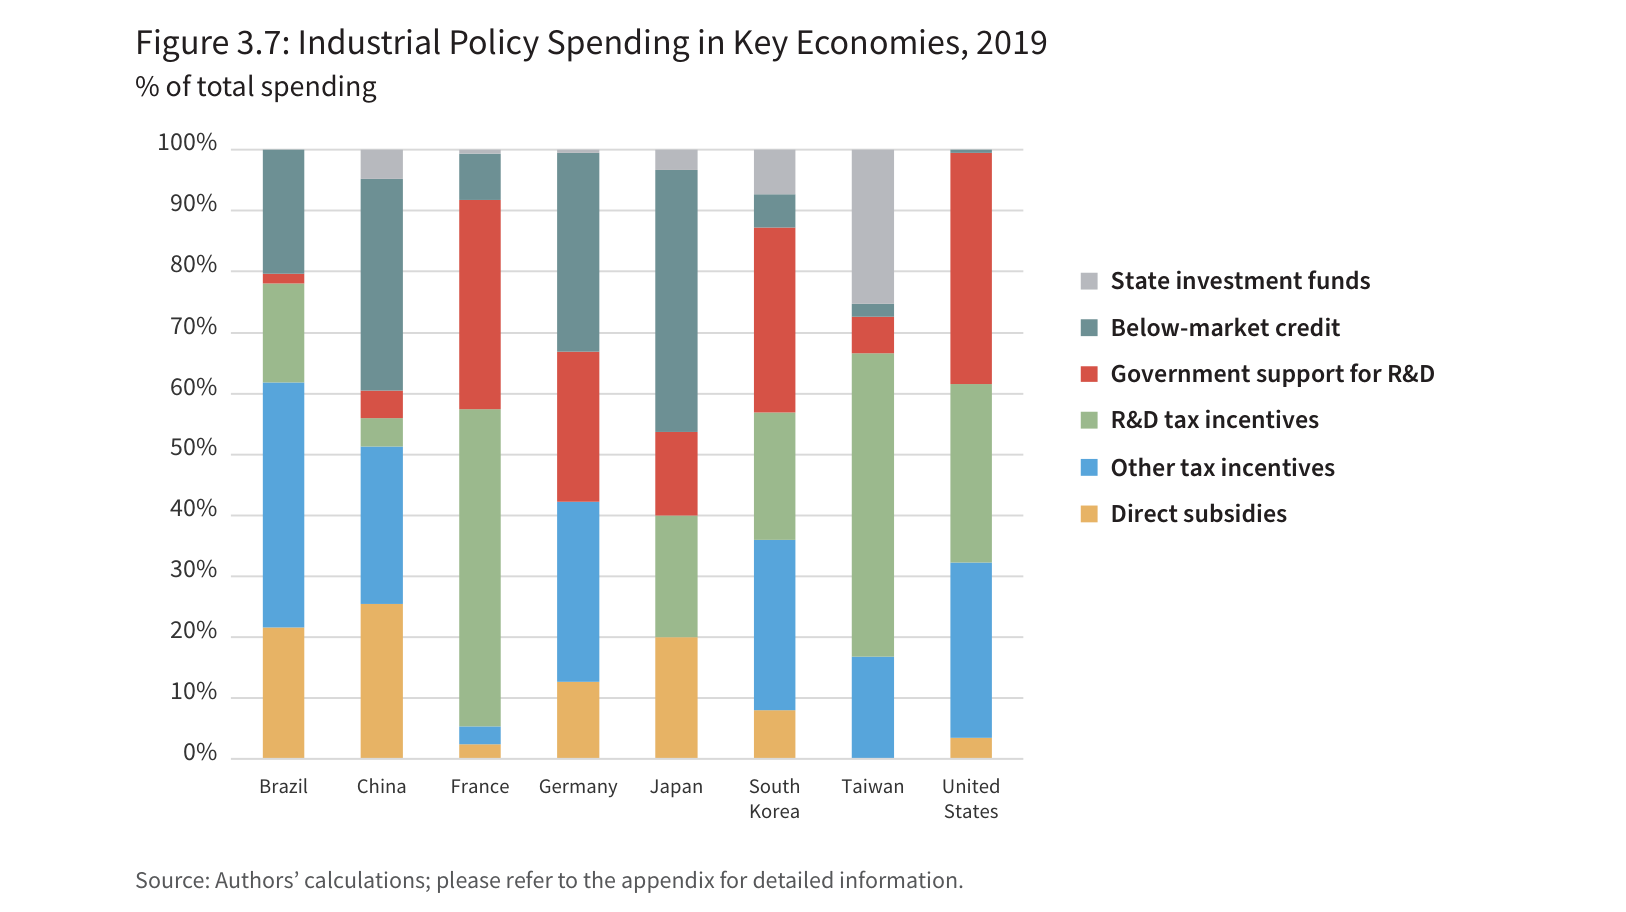
来源:CSIS《Red Ink》,原报告第32页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图3.7|原报告统计图:图 3.7: 2019 年主要经济体的产业政策支出
图占3总.支7:出的2份0额19 年主要经济体的产业政策支出
占总消费的百分比
100%
90%
80%
70%
60%
50%
40%
国家投资基金 低于市场的信用
政府对研发的支持研发税收优惠
其他税收优惠
直接补贴
30%
20%
10%
0%
巴⻄中国法国德国日本南
韩国
台湾联合国家
来源: 作者的计算;有关详细信息, 请参阅附录。
中国政府引导基金可能是其最独特的政策工具(见第 2 章)。虽然其他一些国家的基金运作方式类似于私募股权基 金或风险投资基金,但从绝对值来看,它们的规模远不及中国。虽然韩国和台湾拥有相当大的股票投资基金,但以美元计算,这些基金占 GDP 的份额几乎可以忽略不计(见图 3.4 和表 3.3)。中国政府的引导基金规模如此之大,以至于它们可能会排挤私人投资,产生扭曲效应,使其难以确定市场价格。
除中国外,其他经济体严重依赖税收优惠,这些优惠被归类为“研发税收优惠”类别以及“其他税收优惠”类别(见表 3.3)。在一些经济体,这些税收激励措施被用来抵消高水平税收对竞争力的负面影响,例如在法国。然而,中国仍然提供比其他任何经济体都多的税收优惠和退税。
通过政府直接资助商业研发或税收优惠的研发支持,是样本中大多数发达经济体的首选支持工具,但德国明显例外。后者在 2020 年推出了专门的研发税收抵免,这表明最近的评估可能会显示出这方面的不同情况。
低于市场的信贷在包括巴西在内的大型开发银行国家尤为明显。由于美国缺乏一个将贷款定向到工业的机构(小企业管理局作为一个专注于中小企业的横向机构被排除在外),信贷不是一个重要的工具。相反,美国对税收激励的依赖要广泛得多。有关方法选择的更多信息,请参阅表 3.2 和附录。
有关中国独特产业政策的更详细讨论,请参阅第 2 章。第 4 章对样本中的经济体及其历史和未来轨迹进行了更深入的分析。
表3.3:2019年主要经济体的产业政策支出明细
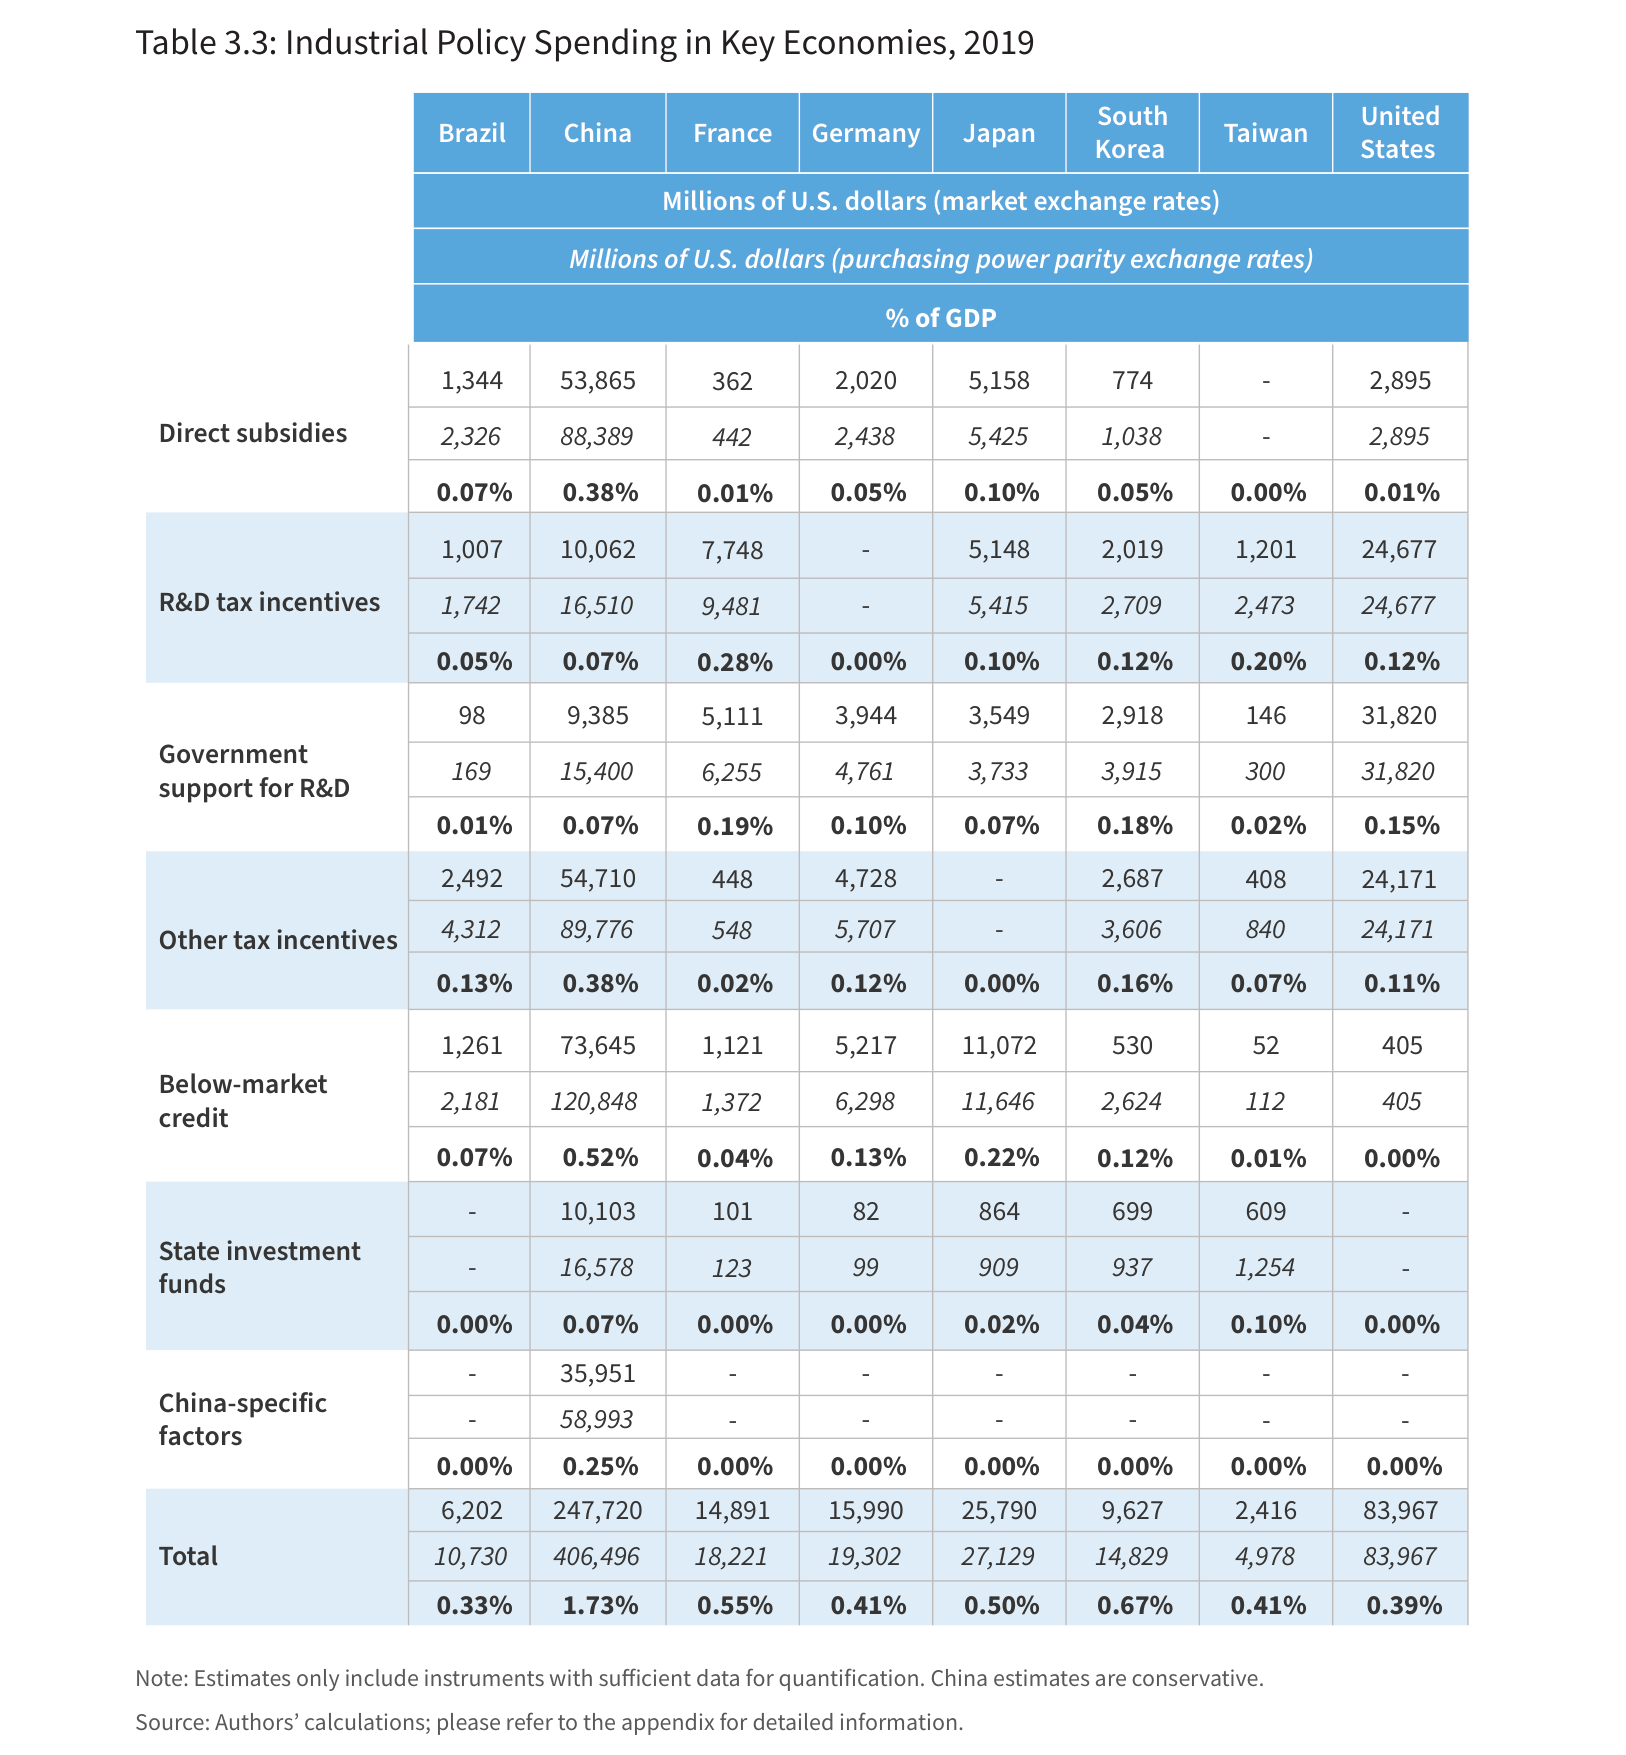
来源:CSIS《Red Ink》,原报告第33页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
表 3.3: 2019 年主要经济体的产业政策支出表 3.3: 2019 年主要经济体的产业政策支出
巴⻄ 中国法国 德国日本南
韩国
台湾联合国家
直接补贴
研发税收优惠
政府
对研发的支持
其他税收优惠
低于市场信用
国家投资 基金
中国特定
因素
总
百万美元 ( 市场汇率) 百万美元( 购买力平价汇率)
占 GDP 的百分比
1,344
53,865
362
2,020
5,158
774
-
2,895
2,326
88,389
442
2,438
5,425
1,038
-
2,895
0.07%
0.38%
0.01%
0.05%
0.10%
0.05%
0.00%
0.01%
1,007
10,062
7,748
-
5,148
2,019
1,201
24,677
1,742
16,510
9,481
-
5,415
2,709
2,473
24,677
0.05%
0.07%
0.28%
0.00%
0.10%
0.12%
0.20%
0.12%
98
9,385
5,111
3,944
3,549
2,918
146
31,820
169
15,400
6,255
4,761
3,733
3,915
300
31,820
0.01%
0.07%
0.19%
0.10%
0.07%
0.18%
0.02%
0.15%
2,492
54,710
448
4,728
-
2,687
408
24,171
4,312
89,776
548
5,707
-
3,606
840
24,171
0.13%
0.38%
0.02%
0.12%
0.00%
0.16%
0.07%
0.11%
1,261
73,645
1,121
5,217
11,072
530
52
405
2,181
120,848
1,372
6,298
11,646
2,624
112
405
0.07%
0.52%
0.04%
0.13%
0.22%
0.12%
0.01%
0.00%
-
10,103
101
82
864
699
609
-
16,578
123
99
909
937
1,254
-
0.00%
0.07%
0.00%
0.00%
0.02%
0.04%
0.10%
0.00%
-
35,951
-
58,993
-
0.00%
0.25%
0.00%
0.00%
0.00%
0.00%
0.00%
0.00%
6,202
247,720
14,891
15,990
25,790
9,627
2,416
83,967
10,730
406,496
18,221
19,302
27,129
14,829
4,978
83,967
0.33%
1.73%
0.55%
0.41%
0.50%
0.67%
0.41%
0.39%
1,344
53,865
362
2,020
5,158
774
-
2,895
2,326
88,389
442
2,438
5,425
1,038
-
2,895
0.07%
0.38%
0.01%
0.05%
0.10%
0.05%
0.00%
0.01%
1,007
10,062
7,748
-
5,148
2,019
1,201
24,677
1,742
16,510
9,481
-
5,415
2,709
2,473
24,677
0.05%
0.07%
0.28%
0.00%
0.10%
0.12%
0.20%
0.12%
98
9,385
5,111
3,944
3,549
2,918
146
31,820
169
15,400
6,255
4,761
3,733
3,915
300
31,820
0.01%
0.07%
0.19%
0.10%
0.07%
0.18%
0.02%
0.15%
2,492
54,710
448
4,728
-
2,687
408
24,171
4,312
89,776
548
5,707
-
3,606
840
24,171
0.13%
0.38%
0.02%
0.12%
0.00%
0.16%
0.07%
0.11%
1,261
73,645
1,121
5,217
11,072
530
52
405
2,181
120,848
1,372
6,298
11,646
2,624
112
405
0.07%
0.52%
0.04%
0.13%
0.22%
0.12%
0.01%
0.00%
-
10,103
101
82
864
699
609
-
16,578
123
99
909
937
1,254
-
0.00%
0.07%
0.00%
0.00%
0.02%
0.04%
0.10%
0.00%
-
35,951
-
58,993
-
0.00%
0.25%
0.00%
0.00%
0.00%
0.00%
0.00%
0.00%
6,202
247,720
14,891
15,990
25,790
9,627
2,416
83,967
10,730
406,496
18,221
19,302
27,129
14,829
4,978
83,967
0.33%
1.73%
0.55%
0.41%
0.50%
0.67%
0.41%
0.39%
注意: 估计值仅包括具有足够定量数据的仪器。 中国的估计是保守的。来源: 作者的计算;有关详细信息, 请参阅附录。
结论
第 2 章中给出的估计表明,中国政府为产业政策投入了大量资源。2019 年,中国的产业政策支出加起来占 GDP 的 1.48% 至 1.73% 之间,具体取决于是否计算中国特有的因素,即使采用保守的方法并仅计算可量化的因素也是如 此。本章表明,从比较的角度来看,中国对其公司的支持水平是独一无二的。
如前几章所述,数据中仍然存在重大差距,这使得计算国家对工业支持的精确估计并以可比的方式进行计算变得特别具有挑战性。本报告力求使用严格的方法,并对方法选择保持透明(见附录)。然而,这项研究可能高估了中国以外经济体的某些工具的支出,或者无法做出可靠的估计。更高的透明度和标准化报告将使评估各州在多大程度上支持本地公司并进行国际比较变得更加容易。
第 4 章将讨论样本中经济体的产业政策轨迹,包括最近的趋势。第 5 章对三个行业进行了更精细的估计,有助于阐明哪些工具可能被低估。
第四章:中国的新道路
产业政策的比较演变
他的章节比较了八个经济体的产业政策从高峰期(通常是几十年前)到今天的演变。这包括对最近举措的讨论,包括应对 Covid-19 大流行的举措,这些举措未出现在第 2 章和第 3 章详述的 2019 年定量估计中。
T
在大多数经济体中(中国除外),垂直产业政策在 1980 年代之前最为明显。这包括在巴西和其他拉丁美洲国家部署的经典进又替代战略,以及对国家具有强大指导作用的计划,例如法国的 dirigisme 学说。到 1980 年代中期,由于经济增长放缓、财政限制和工业成熟,此类政策失宠。1980 年代和 1990 年代出现的“华盛顿共识”优先考虑结构调整和横向措施,同时淡化“市场失灵”。这种以市场为导向的方法在许多国家获得了政治合法性。
自 2000 年代以来,许多经济体的产业政策都集中在国家对创新、研发和中小企业的支持上。除了在企业发展的早期阶段外,大多数垂直干预仍然不受青睐,部分原因是支持发达产业,无论是通过隐性补贴还是保护,都更加昂贵和扭曲,并被视为创新的障碍。一些政府还对政治俘获和腐败的风险保持警惕,这些风险可能与直接干预同时发生。
此外,世贸组织和政府间压力限制了国家对企业的支持范围和强度,包括允许采取反补贴措施来应对被禁止或可作的补贴。这些规则和规范使今天的经济体无法采用过去几十年中更常见的发展战略。例如,韩国在 1980 年代中期之前实施的出又补贴现在被 WTO 规则禁止。
中国对产业政策的崛起和使用、地缘政治紧张局势、供应链问题、脱碳目标和其他目标,导致包括西方在内的一些政府重新对有针对性的干预感兴趣。然而,发达经济体仍然偏向于研发、税收优惠和早期投资支持。
表 4.1 总结了产业政策的国际演变。
表4.1:产业政策的演变
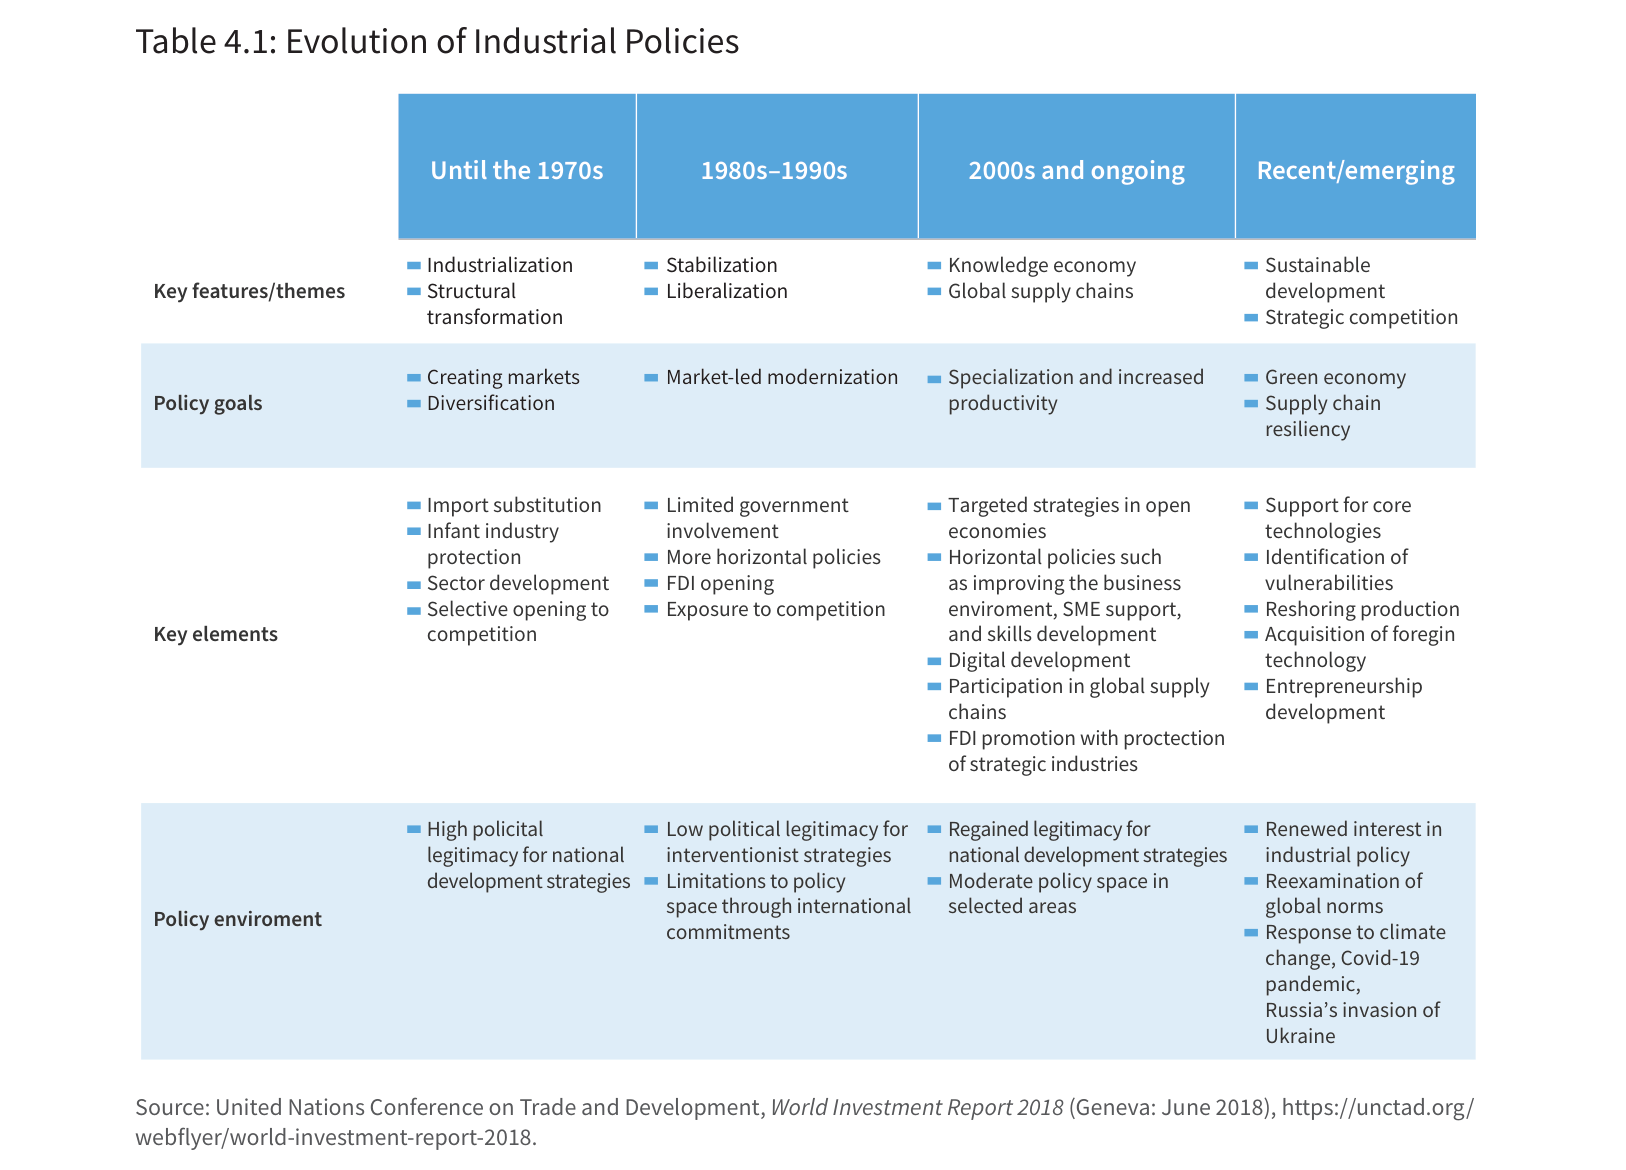
来源:CSIS《Red Ink》,原报告第36页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
表 4.1: 产业政策的演变
政策环境
国家发展战略的高度政治合法性
干预主义战略的政治合法性低
国际承诺对政策空间的限制
恢复国家发展战略的合法性 在选定
领域保持适度的政策空间
重新引起人们的兴趣产业政策
复审
全球规范
应对气候
变化, Covid-19
大流行, 俄罗斯入侵乌
克兰
资料来源: 联合国贸易和发展会议, 《2018 年世界投资报告》 ( 日内瓦: 2018 年 6 月) , https://unctad.org/ webflyer/world-investment-report-2018。
东亚
中国
中国的发展和产业政策经常被拿来与东亚国家相提并论。关于产业政策的争论受到一个引人注目的历史观察的影响:四个“亚洲奇迹”经济体——香港、新加坡、韩国和台湾——加上日本,是战后时代为数不多的几个从低收入或 中等收入状态上升到人均美国 GDP 至少 50% 的经济体之一,而没有靠近西欧或自然资源发现(见图 4.1)。这些亚洲经济体之间的相似之处包括产业政策方法 专注于解决阻碍早期国内生产商崛起的市场失灵,强调出又而不是进又替代,并鼓励激烈的国内竞争。
与东亚国家相比,中国的发展规模比速度更令人印象深刻。中国的 GDP 从 1990 年代初占全球总量的不到 2% 增长到 2021 年的近 18%,然而,在此期间,中国的平均人均 GDP 增长率低于处于可比发展水平的东亚国家。
图4.1:1950—2019年各经济体人均GDP相对美国的水平
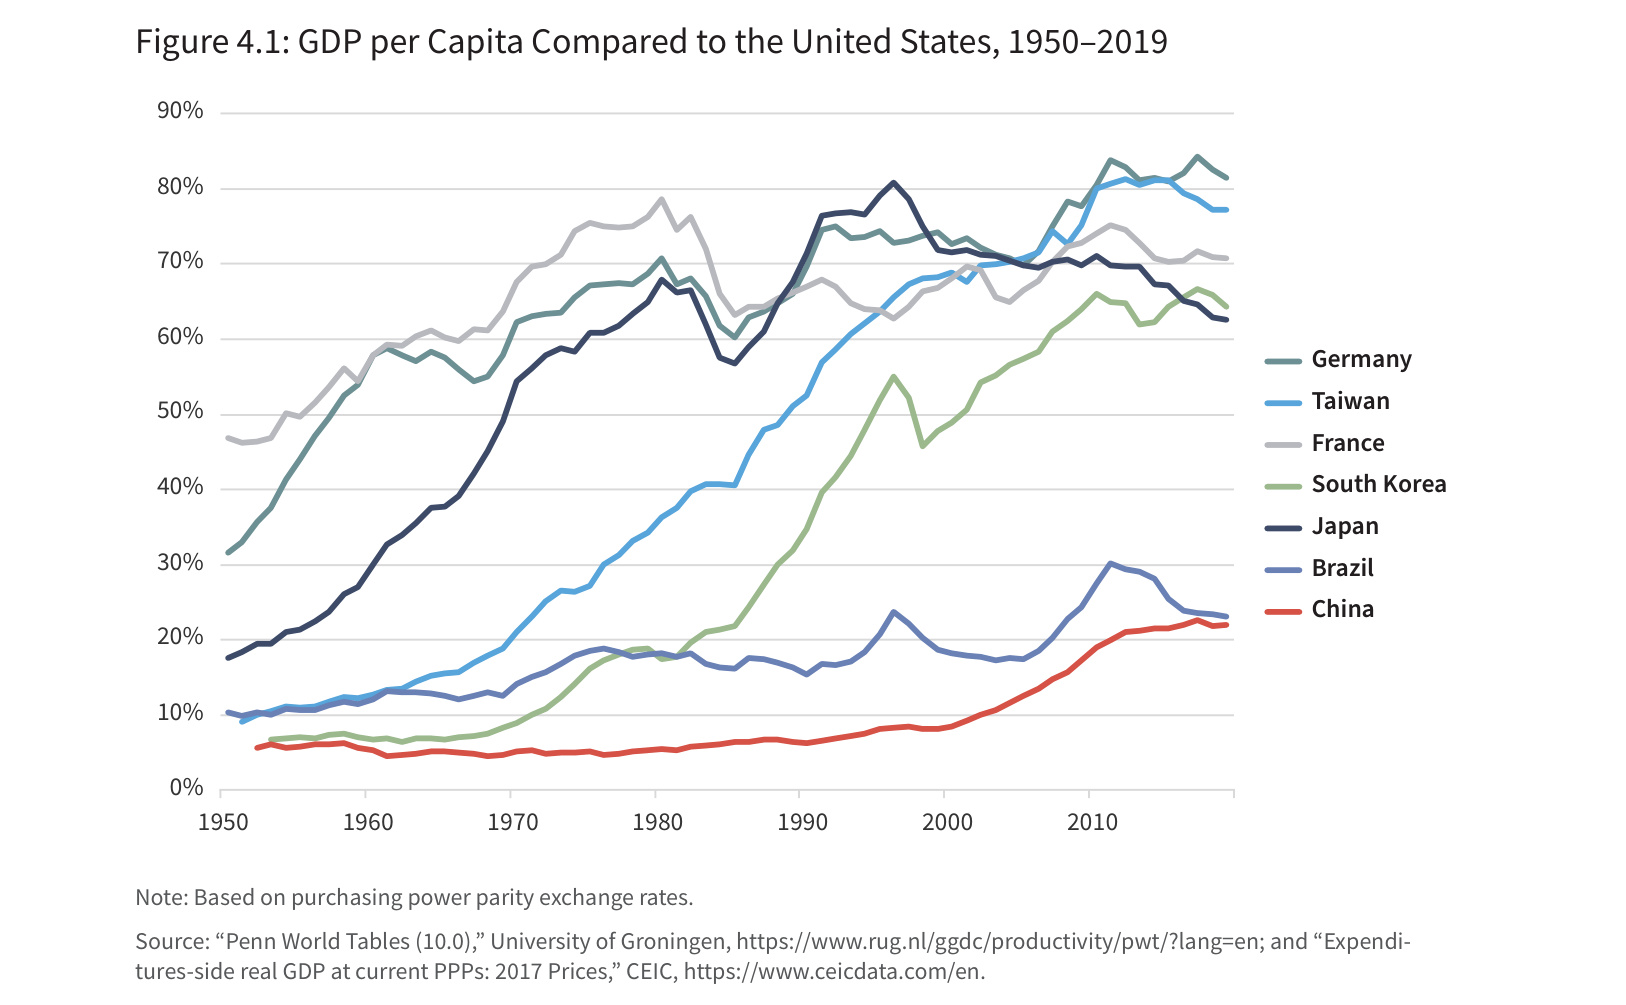
来源:CSIS《Red Ink》,原报告第37页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图4.1|原报告统计图:图 4.1: 1950-2019 年人均 GDP 与美国相比
90%
80%
70%
60%
德国
50%台湾
法国
40%韩国
日本
30%巴⻄
中国
20%
10%
0%
1950196019701980199020002010
注意: 基于购买力平价汇率。
来源: “宾夕法尼亚世界排名 ( 10.0) ”, 格罗宁根大学, https://www.rug.nl/ggdc/productivity/pwt/?lang=en;以及“按当前购买力平价计算的支出方实际 GDP: 2017 年价格”, CEIC, https://www.ceicdata.com/en。
中国的产业政策方法及其优势在关键方面与东亚其他国家不同。首先,中国政府在开始经济改革时对整个经济进行了很大程度的控制,尽管效率低下。其次,中国对工业发展相对开放,并且至少在早期依赖外国投资。第三,至少在过去十年中,中国的国内市场比任何其他国家都大,这使其能够大规模制定政策,为政府和国有部门提供巨大的资源,并以其他亚洲经济体无法提供的利润吸引外国公司。第四,中国使用了一些独特的产业政策工具,特别是其政府引导基金 (GGF)、国有金融部门、非金融国有企业以及党国对私营企业的政治指导,如第 2 章所述。
最后,当其他东亚经济体回拨支持横向改革时,北京已经将其纵向产业政策提高到一定程度的发展水平。中国正在继续或增加处于发展后期阶段的产业政策,以先进技术为目标进行创新 前沿,而不是专注于“迎头赶上”,而“追赶”一直是其他东亚经济体在工业政策高峰期的重点。
中国的产业政策在其发展过程中并非一成不变。在 1990 年代和 2000 年代初,中国进行了全面的经济改革,以支持 自由化。第九个和第十个五年计划(1996-2000 年、2001-2005 年)只提供了模糊的指导。然而,北京在 2006 年后重振了产业政策,更具体地说是“技术产业政策”,并专注于高科技公司和创新。
这始于中长期科学和技术计划(2006-2020 年),该计划引入了“自主创新”的概念和官僚机构的具体目标。不久之后,为了应对 2007-08 年的全球金融危机,中国通过国有企业和地方提供资金来支持其一些创新计划,启动了大规模刺激计划。与此同时,中国的经济政策制定者对西方的“新自由主义”政策感到不满,这些政策被认为是造成危机的原因。随后,北京宣布了 16 个国家资助的“大型项目”,然后由战略性新兴产业计划(2010-2020 年)作为补充。 Naughton (2021) 认为这是中国当前产业政策的真正开始。
2015 年左右,中国推出了一系列新的产业政策举措,包括《中国制造 2025》。这项新努力至少有两个关键因素。首 先,这些政策针对的是处于创新前沿的行业,而以前的项目大多是为了迎头赶上。其次,正如第 3 章所述,中国推出大部分 GGF 是为了利用国有部门资源,同时实施一些市场纪律。
从那时起,北京对本土创新的重视只增不减。2020 年,国家主席习近平宣布了新发展格局的概念,它要求以“高度 自力更生”为本质,实现内外部因素的“动态”平衡。“十四五”规划(2021-2025 年)虽然不再提出 GDP 增长目标,但侧重于实现核心技术自给自足,减少对外国技术和进又资源的依赖。该计划呼吁深化“制造业强国战略”并稳定制造业在经济中的份额。
后一个目标具有重要的宏观经济和全球影响,因为它意味着北京寻求在不进一步扩大服务业经济份额的情况下实现 高收入地位。随着收入的增加,更大的生产份额用于服务业,中国和其他地方的趋势也是如此。本研究中唯一违背这一趋势的经济体是台湾,自 2000 年以来,该国制造业在经济中的份额一直在增长(见图 4.2)。但这是因为台湾的出又,尤其是半导体。
一个生产更多附加值制造业的更富裕的中国不太可能将其支出的恒定份额用于消费这些商品。这意味着世界其他地区将需要吸收额外的中国制造业,这可能是国际贸易紧张局势和对中国产业政策的更多关注的根源。
图4.2:1970—2019年制造业占GDP的比重
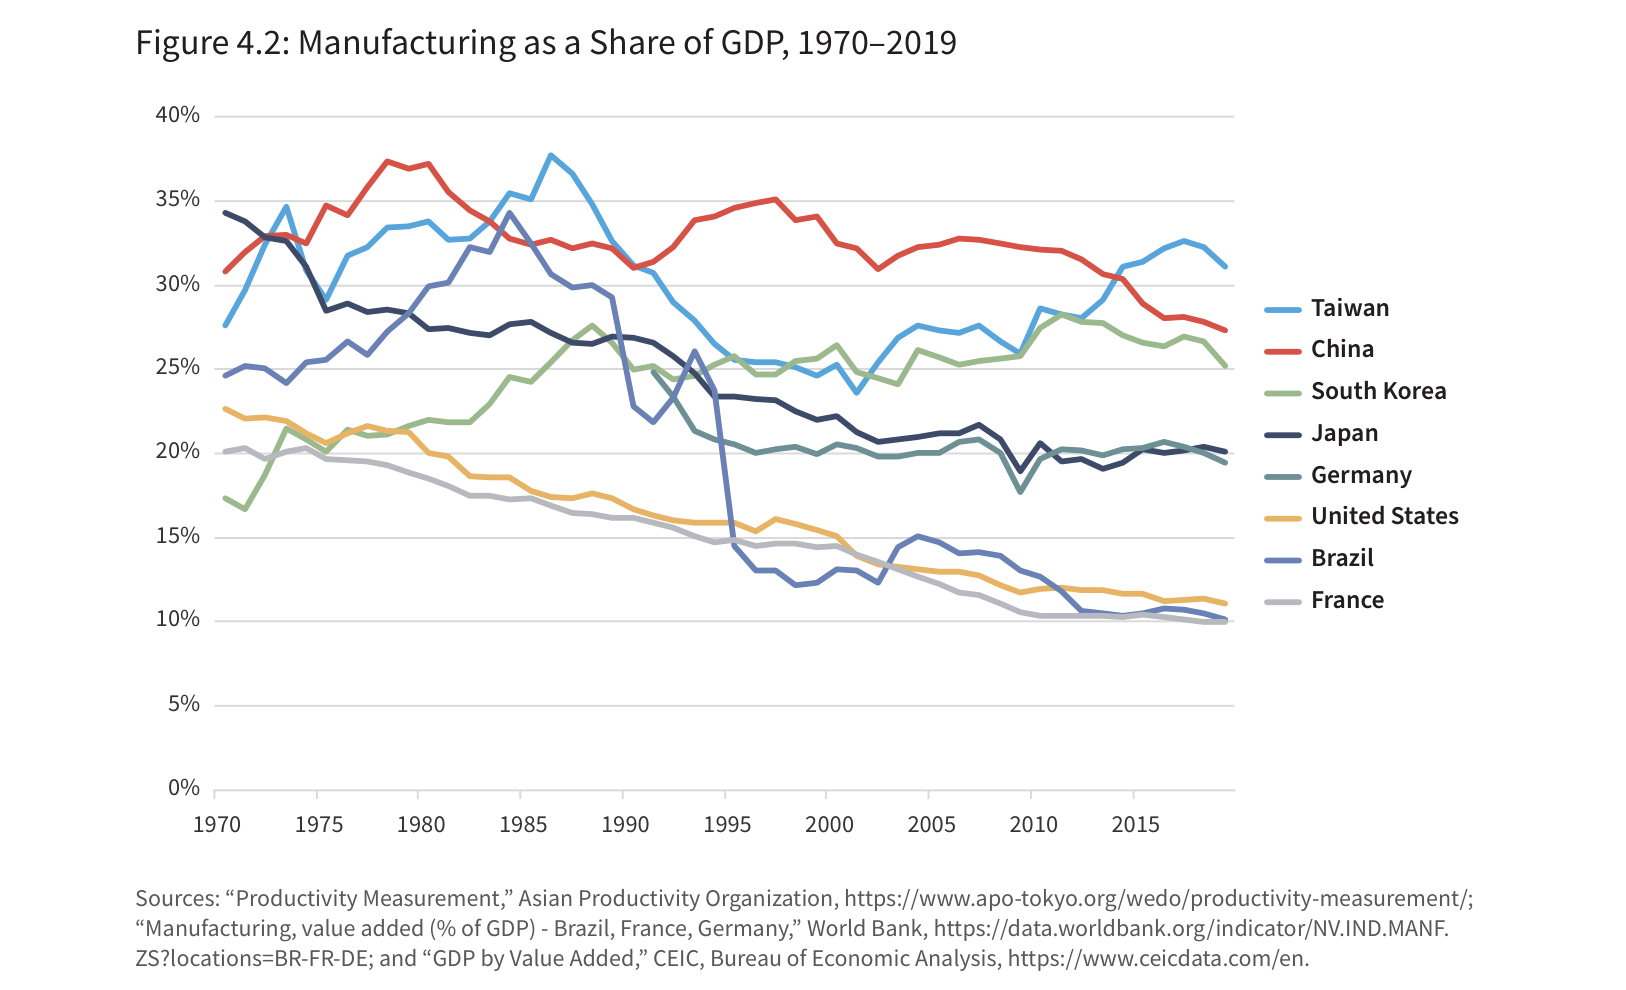
来源:CSIS《Red Ink》,原报告第39页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图4.2|原报告统计图:图 4.2: 1970-2019 年制造业占 GDP 的比重
40%
35%
30%
台湾
中国
25%
韩国
日本
20%
德国
美国
15%
巴⻄
法国
10%
5%
0%
1970197519801985199019952000200520102015
资料来源: “生产力测量”, 亚洲生产力组织, https://www.apo-tokyo.org/wedo/productivity-measurement/;制造业, 增加值( 占 GDP 的百分 比) - 巴⻄、 法国、 德国“, 世界银行, https://data.worldbank.org/indicator/NV.IND.MANF。
ZS? locations=BR-FR-DE;以及“按附加值划分的 GDP”, CEIC, 经济分析局, https://www.ceicdata.com/en。
对中国产业政策支出的历史估计很少,但可以大致评估中国产业政策支出的构成如何随着时间的推移而变化。在 2000 年代初期,通过非正式或实物转让,尤其是低于市场的土地转让,国家支持更为重要。从那时起,正式的财政机制随着预算的增长而增长;政府总支出占 GDP 的比重从 2000 年的 16% 增加到 2021 年的 33%。
上市公司数据显示,至少自 2008 年以来,直接补贴占 GDP 的比重稳步上升,尽管从 2015 年到 2019 年有所稳 定。同样,上市公司的税费退税自 2010 年以来有所增长。大约自 2014 年以来,北京将“金融化”作为政策工具,以国家为“资本管理者”,通过国有金融部门进行市场化融资。
由于数据有限,而且政策举措有时需要多年才能产生全部影响,因此很难评估中国近期产业政策的有效性。这些产业政策是在更广泛的国家干预和地缘政治紧张局势的背景下制定的,这也影响了国内外公司的行为。例如,北京最近针对数字技术领域的监管措施影响了该国一些最大的私营科技公司,并重申了其对高科技制造而非服务业的承诺。
中国的产业政策方法,以牺牲他国为代价优先考虑特定技术,以及党国对经济的更广泛干预,都是一场巨大的赌博。中国的方法是独一无二的。虽然其他东亚经济体较早就过渡到宽松政策 他们的发展,如下所述,中国正在创新前沿追求垂直政策,同时仍是中等收入经济体。
如下所述,当其他东亚经济体在其发展早期过渡到宽松政
策时,中国正在创新前沿寻求垂直政策,同时仍是中等收
入经济体。
日本
自第二次世界大战结束以来,日本实施了一系列针对企业、行业和市场的产业政策。主要执行部的名称随着时间的推移而变化,从商工部(1945-1949 年),到国际贸易和工业部 (MITI)(1949-2001 年),再到经济、贸易和 工业部 (METI)(2001 年至今)。
日本战后产业政策的历史可以分为三个阶段。从 1945 年到 1960 年,在重建期间,政府直接控制外汇分配,调节市 场价格和又粮,并实施优先生产制度以促进煤炭和钢铁工业。从 1960 年到 1973 年,MITI 通过税收优惠、补贴、优惠融资和贸易保护等措施来支持战略产业。在此期间,日本从农业向制造业、从轻工业向重工业发生了巨大转变,日本经济经历了快速增长。
从 1973 年到 1990 年代,随着石油冲击和通货膨胀打击日本经济,对陷入困境的行业的公共援助需求变得更大。在此期间,外国批评开始影响日本政府的政策态度。MITI 变得更加支持自由贸易,并通过为关键行业提供行政指导、协调国家促进的行业研究以及鼓励私营部门的研发,逐渐将其重点从战略转向纠正政策。
1991 年后,当日本经济进入停滞期时,东京的产业政策从产业调整转向经济结构改革,重点是横向研发。政策制定者对产业政策的看法发生了变化,认为国家干预和融资排挤了私人融资,减少了私人研发。
近年来,日本一直专注于提高生产力和竞争力,特别关注高科技产业。从 2009 年开始,日本推出了一系列实现经济多元化的举措,以产业结构愿景为例 2010.In 2017 年,日本内阁批准了新经济政策方案,旨在促进人工智能
(AI) 和大数据等技术在工业和社会中的应用。
最近的事态发展表明,日本政府正在加大刺激创新的力度。2020 年,日本的科学技术预算,包括地方政府预算,
达到 9.2 万亿日元(860 亿美元)的历史新高。2020 年,作为东京应对 Covid-19 大流行的刺激计划的一部分,日本拨款 2440 亿日元(23 亿美元)帮助日本公司将生产从中国转移到日本,这反映了产业政策日益地缘战略性质。
韩国
韩国第一任总统李承晚(1948 年至 1960 年执政)很少重视经济政策。相反,李承晚主要专注于巩固他的国内权威和重新统一半岛。尽管几乎没有什么发展战略,例如 1954 年韩国产业银行 (KDB) 的成立,在很大程度上是偶然出现的,可以慷慨地描述为进又替代工业化之一。与前任不同,朴正熙(1962 年至 1979 年掌权)将经济发展放在首位
——部分原因是担心过度依赖美国的援助——并使该国走上出又导向型工业化的道路。他的政府推翻了支撑进又替代范式的两项主要政策:韩元高估和禁止与日本贸易。此外,园区政府实施利率改革,为特定行业提供直接补贴,采取激励措施鼓励海外人才回流,并投资发展人力资本。
随着 1973 年重工业 (HCI) 运动的实施,Park 政府旨在将韩国企业从轻工业向重工业的价值链上游移动。政府为钢铁、机械、有色金属、石化、造船和电子这六个战略行业的企业提供补贴贷款、进入工业园区、优惠税率和其他优惠。只要企业同意推进雄心勃勃的出又发展计划,政府就会提供支持,这些计划的目标是到 1981 年将出 又总价值从 1972 年的 25 亿美元增加到 100 亿美元。
在 HCI Drive 的六年中,制造业占国民生产总值 (GNP) 的份额从 1963-73 年的平均 16% 上升到 1974-80 年的 28%。然而,HCI 也导致了高通胀、产能过剩、债务积累以及经济权力集中在家族企业集团(财阀)手中。随着
1979 年的石油危机和随之而来的全球经济衰退,再加上朴槿惠总统被暗杀,国内经济形势需要修正路线。从 1980 年 代初开始一直持续到 1990 年代,历届政府都追求自由化,以重新平衡经济并获得经合组织和世贸组织等多边机构的准入。
1990 年代的一系列发展降低了该州实施产业政策的能力。1980 年代以来的金融自由化和过度杠杆化的财阀导致 了该国在 1997 年亚洲金融危机后的急剧衰退。国际货币基金组织(IMF)的救助条款要求对经济进行更深入的结构调整和自由化。因此,市场力量和监管机构开始在韩国经济中发挥更大的作用。此外,一再的总统腐败丑闻使公众舆论对财阀与国家之间的关系感到不满,这迫使政客公开与大公司保持距离,并削弱了国家干预垂直产业政策的能力。
从金大中政府(1998-2003 年)开始,政府支持开始集中在投资信息和通信技术 (ICT) 领域的新兴公司。
这些措施导致了 2005 年基金中的基金的成立,该基金通过其对合伙基金的承诺为中小企业和风险公司提供风险投资来源。政府支持风险投资公司投资新的互联网、游戏和通信设备公司,帮助扩大了该行业,尽管它未能实现 1970 年代的快速增长。
韩国的工业重点最近一次是在 2020 年由文在寅(2017-2022 年)的韩国新政提出的,该新政由两个部分组成。通过数字新政,政府旨在通过促进经济中的数字创新来保持韩国在 ICT 方面的优势。与此同时,绿色新政侧重于实现净零排放和加速国家向低碳经济过渡。韩国目前的许多产业政策(例如对环境技术开发、柴油车减排、氢燃料电池和回收产业促进)都服务于韩国新政的目标。
台湾
台湾对产业政策的大量使用始于蒋经国时期,他于 1972 年至 1978 年担任总理,从 1978 年担任总统到 1988 年去世。蒋介石政府奉行一个分叉的发展战略。国有企业的任务是发展台湾的重工业,而在创新产业方面,政府选择 支持私营企业。对这些私营企业的财政支持通过行政院发展基金提供,该基金成立于 1973 年,后来与中美经济和社会发展基金合并,成立国家发展基金,是台湾最大的为战略部门企业提供贷款和股权投资的机构。私营企业也从政府资助的研究机构(如工业技术研究院)获得研发支持,同时通过建立新竹科学园区等科学园区来促进产业集群化。
蒋介石努力促进工业出又和高附加值行业的竞争力,迅速加速了制造业的增长。1970 年代初期,政府开始支持电子 行业的公司,导致政府支持的几家大公司的成立,包括半导体巨头联合微电子股份有限公司 (UMC) 和台积电
(TSMC)。在早期发展阶段,联华电子和台积电广泛依赖台湾政府的研发设施、外国技术收购以及来自国家和胁迫的私营部门的初始资本投资。从 1971 年到 1988 年,台湾制造业出又额从 750 亿新台币(20 亿美元)跃升至 1.67万亿新台币(580 亿美元)。
从规模上看,同期台湾的名义 GDP 从 70 亿美元增加到 1260 亿美元。
蒋介石的三位直接继任者——李登辉(1988-2000 年在任)、陈水扁(2000-2008 年)和马英九(2008-2016 年)——保持了其产业政策的大致轮廓,但随着台湾逐渐接近技术前沿,用于创新和产业升级的国家直接支出似乎变得不那么明显。同样,商业行为体、地方当局和其他经济体之间的政策指导和协调也显得更加重要。自 2016 年以来,蔡英文温政府支持已建立的战略部门,并推出了几项新的工业举措。
在蔡英文的领导下,台湾主要的经济政策规划机构和国家发展基金的上级组织国家发展委员会 (NDC) 开始推动 5+2
2016 年创新产业计划。NDC 在 2020 年转向推进六大核心战略产业,其中包括数字技术、网络安全、生物技术和医疗技术、国防、绿色和可再生能源以及战略储备产业。在这些行业开展业务的台湾公司可以从商业天使投资计划、
工业创新与转型基金和国家投资公司获得资金,所有这些都隶属于国家发展基金。
此外,台北正试图通过几个国家资助的行动计划来激励台湾回归者。教育部最近与领先的芯片制造商合作,在台湾顶尖大学设立半导体研究生课程。最后,蔡英文政府还通过抑制新台币汇率来补充其传统的产业政策工具,以促进工业出又。
过去几十年来,台湾参与全球经济一直是提高该岛经济增长的核心。净出又已从 2011 年占 GDP 的 12% 增加到 2021 年的 17%。在过去十年中,半导体行业大幅扩张,集成电路占台湾总出又的份额从 18% 增加到 35%。TSMC 是世界领先的专营代工厂,制造了全球 90% 以上的最先进芯片。其他几家领先的制造商也加入了这一行列,其他公司也为当地供应链的各个要素做出了贡献。但其他政府担心过度依赖台积电和整个台湾,担心台湾可能成为全球技术供应链的潜在瓶颈。因此,台积电和整个岛国半导体行业的未来(受益于国家支持)已成为一个核心的地缘政治问题。
欧洲
欧盟成员国的政策需要在欧盟的框架内进行考虑。法规和市场一体化确保欧盟内部的市场壁垒较低。这限制了成员国层面的产业政策的范围,包括对目标企业的国家援助。欧盟内部的产业政策分为三个阶段:干预主义阶段(1950-1980 年)、自由主义阶段(1980-2005 年)和务实阶段(自 2005 年以来),部门政策有针对性但有限。
当前一些最重要的产业政策计划在欧盟层面发挥作用,包括 2019 年通过的欧盟产业政策战略,以及 2017 年启动的电池联盟和拟议的欧盟芯片法案等有针对性的举措。 其继任者,2021 年至 2027 年期间的预算为 955 亿欧元
(1007 亿美元)。
为应对 Covid-19 大流行,欧盟于 2020 年推出了价值 7500 亿欧元(8570 亿美元)的 NextGenerationEU 基金。该倡议包括会员国提交的国家恢复和复原力计划,成员国还可以根据欧盟目标对创新和绿色技术进行国内投资。
法国
法国在工业政策方面有着悠久的历史,在国家规划和所有权方面发挥着重要作用。法国所谓的 dirigiste 战略在战后时期全面实施。1946 年,法国政府成立了总规划委员会,该委员会开始“指示性规划”并制定五年计划,直到 1990年代。这包括国家冠军的大量国有制、国家主导的工业现代化以及压制劳动力以支持工业投资。国家资助了战略部门的大型研发项目和补贴公司。在 1968 年的动荡之后,政治重点转向保护工人和陷入困境的公司。
法国工业经历了两波国有化浪潮。二战后,法国将金融、能源、公用事业和运输部门的主要私营公司国有化。 1981 年,在发誓要制定“真正的产业政策”的社会主义政府的领导下,巴黎将 12 家工业集团和 38 家银行国有化。
1983 年后,随着补贴耗尽资源而工业绩效没有改善,Dirigiste 模式逐渐消失,取而代之的是市场自由化,以换取 更强有力的劳动保护和社会福利。从 1986 年开始,法国开始了一系列私有化,这些私有化近年来一直在继续。尽管如此,政府仍然是许多公司的主要股东。截至 2021 年,国家股份公司 (APE) 持有 83 家大公司的股份,价值 1250 亿欧元(1480 亿美元),资产集中在能源和航空航天领域,BPIFrance 持有较小公司的股份。
2005 年,法国重新启动了产业政策,重点关注高科技行业。政府试图通过资助与公共研究机构合作的研发项目,在全国范围内创建“竞争力集群”。工业创新局推广了七项技术,并于 2008 年与支持中小企业的机构合并。2013 年,巴黎将其主权基金合并为一个组织 BPIFrance,专注于中小企业和创业。
2013 年,法国发起了“新工业法国”倡议,旨在恢复工业竞争力。该计划基于九个工业“解决方案”,例如数据经 济、可持续城市和未来交通技术,包括 34 个计划。然而,产业政策在很大程度上是防御性的,专注于拯救关键企业免于破产。
在总统埃马纽埃尔·马克龙 (Emmanuel Macron) 的领导下,法国一直专注于工业竞争力和能源转型,包括在法国 1000 亿欧元(1140 亿美元)的 Covid-19 复苏计划的支持下,其中 40% 由欧洲 2021 Union.In 资助,马克龙公布了法国 2030 计划,该计划的目标是在五年内花费 340 亿欧元(400 亿美元)用于 10 个部门目标。
德国
长期以来,德国的政治文化和社团主义政治经济学一直使政策制定者对直接干预特定行业持谨慎态度。德国的产业政策侧重于横向措施、研究、出又导向和“社会市场经济”。
德国的政策试图在大公司和中小企业 (Mittlestand) 之间建立联系,后者被认为是工业体系的核心。该国的职业培训体系也与德国工业完美融合,确保了高度专业化的工人管道。德国也有国家资助的研究机构的悠久传统。自 1949 年以来,弗劳恩霍夫研究所 进行应用研究,包括工业研究,而 Max Plank 研究所进行基础科学研究。
政府创建了公共或准公共银行来为工业扩张提供资金,最重要的是 1948 年的 Kreditanstalt für Wiederaufbau
(KfW)。截至 2019 年,德国复兴信贷银行的总资产为 5060 亿欧元(5670 亿美元),当年国内贷款为 430 亿欧元
(480 亿美元)。
1968 年,德国联邦政府制定了工业政策的基本原则,这些原则仍然具有现实意义。这些原则认为,充满活力的经济需要结构性变革,政府应该通过良好的商业环境来推动变革。但是,国家可以放慢或加快调整以避免社会困 难,并保留支持航空航天等战略部门的权利。
1980 年代德国的产业政策尤其有争议,因为农业、采矿和一些服务业等传统部门受到保护。然而,随着政策制定者专注于为行业融入欧洲单一市场做准备,这些补贴在这十年中减少了,行业也放松了管制。
1990 年统一后,西德开始了一项昂贵的努力,以整合生产率较低的东德经济,最终导致了价值 5000 亿欧元(5350亿美元)的转移支付。在产业政策方面,政府强调私有化和经济援助,包括投资激励、对企业的信贷支持、对中小企业的补贴和对研究的支持。在整个 1990 年代和 2000 年代初,政府拒绝支持国家冠军,并专注于宏观经济和劳动 力改革,包括降低德国失业率和解决经济停滞的“哈茨改革”。
最近的举措侧重于数字化和绿色能源。2011 年,德国宣布了工业 4.0 计划,指的是“第四次工业革命”,旨在通过研究和组织平台促进工业数字化。2019 年,柏林提出了 2030 年国家工业战略,该战略建议促进国家和欧洲冠军,以应对与中国的竞争。这招致了一些经济学家的批评,他们担心这会导致德国采取反竞争的产业政策。
与法国一样,德国也从欧盟获得了 250 亿欧元(300 亿美元)的资金,用于在 2026 年之前实施其批准的复苏计划。欧盟资金得到了国家资金的补充,国家资金主要侧重于实现数字化和气候目标。
美国
自二战以来,美国的产业政策方法比本研究中的其他经济体更加谨慎和分散,国防除外。与研究中的其他经济体不同,美国在战争中取得了胜利并完全发展。美国处于领先地位,而不是迎头赶上,并且认为没有必要建立一个“发展国家”。因此,除了商务部的一些相关职能外,美国没有国家开发银行、大型国有股权投资基金、国家指示性计划或 工业部。美国政策制定者通常对“挑选赢家”持谨慎态度,尤其是特定公司,而“产业政策”一词通常是一种政治责任。
然而,美国产业政策的支持者认为,存在一个“隐藏的”发展国家,主要在国防部门以及国家对技术、研发和民用部门早期商业化的支持形式。政府资助的国防相关部门的研发和采购一直是美国工业政策的一个关键(通常是主导)特征,导致一些人断言美国国防政策和工业政策几乎是一回事。从 1946 年到 1971 年,联邦政府的 1.5 万 亿美元采购中有 1.1 万亿美元用于国防相关用途,包括原子能和太空探索。2020 年,国防部在采购上花费了 1390亿美元。
自 1981 年华盛顿引入研究和实验税收抵免以来,联邦政府对研发的税收激励一直是主要的政策工具。在 2019 年,
联邦研发支出为 1340 亿美元,但联邦政府只直接进行了其中的 630 亿美元研发,将剩余的资金分配给了企业、高 等教育和非营利机构。经合组织估计,在同一年,政府来源资助了 280 亿美元的美国商业研发。
国防相关研究一直主导着联邦研发支出,从 1950 年代的峰值超过 80%下降到 1960 年代中期以来的 50%到 60%之间。自 2000 年以来,大部分非防御研发都用于医学研究。联邦政府已经为特定技术规划了研发支出,结果喜忧参半,例如超音速航空运输、通信卫星、航天飞机、增殖器核反应、光伏和合成燃料。
美国的产业政策大致可以分为四个时期。在第一个时期,在冷战期间,美国资助了国家安全和太空计划。1957 年,苏联发射的 Sputnik 卫星刺激了美国国防高级研究计划局 (DARPA) 的成立,该局不仅支持研究,还支持新产品的开发和演示。相比之下,民用研发机构只专注于早期研究。美国的太空计划,尤其是阿波罗计划,是一种以任务为导向的产业政策,以政府采购为主要工具。
在第二个时期,从 1970 年代到 1980 年代,美国对来自日本工业的日益增长的竞争威胁做出了回应。这些政策的重点是帮助公司跨越从研究到商业化的“死亡之谷”。1980 年的《拜杜法案》赋予研究型大学对由联邦资助进行的发现的所有权。华盛顿于 1982 年建立了小企业创新研究计划,并于 1988 年建立了制造业扩展伙伴关系计划.政府于 1987年帮助组织和资助了 Sematech,这是一个由美国半导体公司组成的研究联盟,旨在对抗日本竞争对手。
在第三个时期,即 2000 年代,美国支持能源创新,部分是为了应对气候变化。这包括在能源部下成立高级研究计划署-能源 (ARPA-E)。然而,ARPA-E 的预算远低于 DARPA 的预算,为 4.27 亿美元,而 2021 财年 (FY) 为 35 亿美元。
第四个时期,即过去十年中,华盛顿一直专注于先进制造业。2012 年,政府创建了 16 个制造业创新机构。然 而,该计划规模很小,2019 财年的总支出为 4.88 亿美元。
最近,也许是第五个时期的开始,美国使用或计划使用产业政策来应对 Covid-19 大流行和与中国的竞争。美国于 2020 年发起了曲速行动,这是一项公私合作伙伴关系,旨在加快 Covid-19 疫苗的开发和部署。2022 年,华盛顿可能会颁布一个版本的《美国竞争法案》,该法案增加了联邦对科学研发的资助,包括支持半导体行业的 520 亿美元的 CHIPS 法案,并包含针对与中国竞争的其他条款。
巴⻄
巴西的产业政策经验与其他拉丁美洲主要经济体相似。自二战结束以来,巴西的产业政策至少经历了三个阶段,与“亚洲奇迹”经济体和中国相比,巴西的成功程度较低,遭受不利的宏观经济条件、高国内成本和没有竞争力的汇率,这导致了去工业化。
在第一阶段,一直持续到 1980 年代初,巴西有一个国家主导的工业化战略,最初包括尝试进又替代。1980 年代的拉丁美洲债务危机使这种方法脱轨,因为它引发了财政危机和恶性通货膨胀,在 1990 年达到近 3,000% 的峰值。
在第二阶段,在 1990 年代宏观经济稳定和外国投资恢复后,巴西根据“华盛顿共识”进行了改革,重点是贸易自由 化、市场放松管制和国有企业私有化。早年的不稳定使巴西政客对国家主义干预感到不满。尽管巴西在 1988 年设 立了部门基金,为科学和技术投资提供资金,包括 13 个商业部门,但大多数政策都是横向的。这些基金有专门的收入来源,不受一般财政预算波动的影响。
在 2000 年代初期,产业政策卷土重来,部分原因是为了应对疲软的增长。在卢拉 · 达席尔瓦总统的领导下,巴西推出了工业、技术和贸易政策(2004-2007 年),其中包括对战略部门的激励措施。该政策被生产性发展政策(2008-2010 年)所取代,该政策包括协调国家和私人资源的计划,并侧重于更多部门。在迪尔玛·罗塞夫 (Dilma Rousseff) 总统的领导下,巴西大厂实际上(2011-2014 年)开始实施,试图降低没有竞争力的成本并削弱汇率,同时保护国内市场。自 2019 年以来的现任总统雅伊尔 · 博尔索纳罗 (Jair Bolsonaro) 没有延续其前任的产业政策。
巴西开发银行 (BNDES) 一直是该国产业政策的一个重要且几乎不变的特征。BNDES 成立于 1952 年,从 1950 年代到 1980 年代是巴西工业部门融资的核心。在 1990 年代,BNDES 领导了“战略私有化”以创造全国冠军,同时通过其投资基金的大量少数股权保留一些国家控制权。许多创新或工业项目都与 BNDES.It 一起管理, 是拉丁美洲最大的开发银行,也是世界第五大国家开发银行。2019 年,BNDES 的总资产为 7400 亿雷亚尔(1880 亿美元),占 2019 年巴西商业银行总资产的 8%。
巴西的产业政策,特别是对研发的支持,已经取得了一些成功。巴西的研发支出占 GDP 的份额虽然低于本研究中的其他经济体,但高于拉丁美洲的平均水平。
有限。制造业占巴西 GDP 的比重在 1984 年达到 34% 的峰值,到 1998 年下降到 12%,此后仅在短时间内略有恢复。
部分原因可能是由于短期的政治周期和缺乏一致性。但这个问题的很大一部分可能与 2004 年至 2014 年的大宗商品价格飙升有关,而这恰好与巴西重新关注产业政策相吻合。这提振了巴西的非制造业出又,但导致汇率大幅升 值。从 2004 年到 2011 年,巴西的实际有效汇率增长了 80% 以上。这压倒了产业政策可能对巴西制造业出又竞争
力产生的任何积极影响。
此外,巴西过去十年的政策实施受到腐败丑闻和财政短缺的损害。例如,巴西于 2008 年推出了一个主权财富基金 Fundo Soberano do Brasil,但于 2019 年解散,因为它已被耗尽以偿还外债。BNDES 正在剥离巴西国家石油公司等全国冠军公司的大量股份,为国库筹集资金。
结论
尽管产业政策工具和目标各不相同,但本研究中的发达经济体在接近创新前沿后普遍放弃了纵向政策,转而关注横向措施。随着中国产业政策和其他全球挑战带来的威胁,这种情况可能会发生变化。
对产业政策支出的历史估计甚至比目前的估计更难获得。然而,一般来说,产业政策支出占 GDP 的比重可能在产业政策使用的高峰期达到顶峰。对于大多数经济体来说,这是在 1980 年代从垂直政策转向自由化之前的某个时 间。例如,在美国,这可能是在冷战期间,当时与国防相关的支出达到顶峰。
中国是一个异类。其产业政策支出仍然很高,而且似乎没有减少。中国的构成可能已经改变,但中国产业政策的 规模和雄心只增不减。中国的独特性不仅限于其产业政策支出的规模(第 2 章和第 3 章)或其部门干预的程度(第
5 章)。中国因其在发展阶段加大对产业政策的部署和支持特定的新兴技术而脱颖而出。无论这一策略是否成功,中国的经济规模及其产业政策支出都可能加剧贸易扭曲,并在全球范围内面临更多保护主义的风险。
第五章:通过行业研究填补数据空白
他的报告最新颖的贡献是对中国和其他七个主要经济体在宏观层面的产业政策总支出的估计,如第 2 章和第 3 章所述。然而,总估计数不包括通过宏观层面无法量化的工具提供的国家支持。此外,由于数据不佳,某些可量化的支持可能被低估或缺失。通过微观层面的定量和定性方法进行的部门研究为各州如何支持公司提供了更多背景信息,并可能有助于确定国家总估计数未涵盖的领域。
T
本章概述了三个不同的行业——铝、半导体和电动汽车 (EV),以突出一般分析中遗漏的中国政府支持机制的更多独特方面。这三个项目都是中央政府和地方政府大力支持的目标,但它们之间存在一些影响国家支持的重要差 异。铝是上游商品和商品,半导体主要是用于从汽车到智能手机等各种产品的中间商品,而电动汽车是最终消费 品。此外,这些行业的开始时间也不同。对铝行业的支持可以追溯到最远的 1980 年代;半导体产业政策于 1990 年代 中期推出;该州于 2008-09 年开始专注于电动汽车领域。这些产品的鲜明特征、它们的原始历史背景以及这些行业随着时间的推移的发展,都影响了它们所获得的国家支持的程度和类型。
铝
铝是许多生产过程、消费品和建筑的关键组成部分。铝价值链本身有多个部分,包括上游(铝土矿开采和氧化铝)
生产)、中游(冶炼)和下游(半导体制造和制造)——它们可以从不同的产业政策工具中受益。国家干预,包括国家所有权,传统上在价值链的上游部分相当普遍。但国家干预在下游市场也越来越明显,特别是因为中国公司的增长,在较小程度上,在海湾合作委员会国家运营的公司也在增长。
过去二十年中国生产的快速扩张凸显了该行业的规模和企业所得到的支持。仅在 2011 年至 2016 年期间,中国增加 的产能就超过了过去 25 年世界其他地区的总和。到 2016 年,该国占全球氧化铝产量的 50% 以上。这一扩张是由国家通过低于市场利率的信贷和其他工具对国内国有企业提供的大力支持推动的。除其他外,这使得能够获得外国技术。
图5.1:2021年各国氧化铝产量(千公吨)
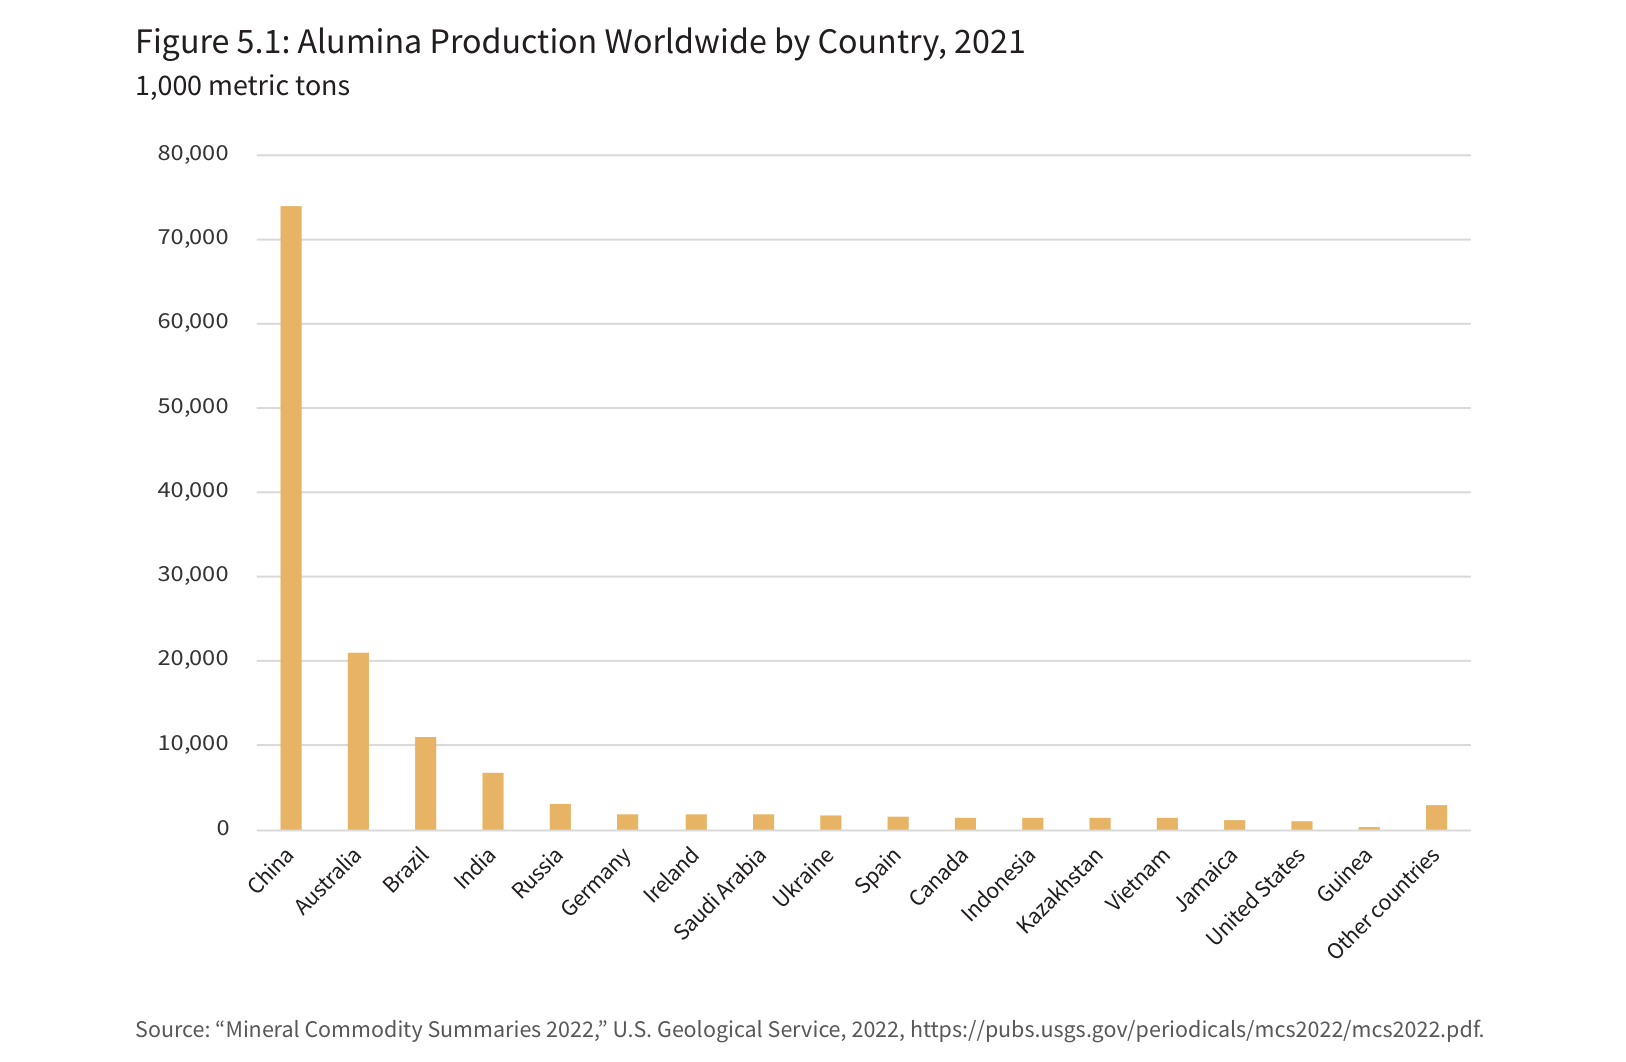
来源:CSIS《Red Ink》,原报告第50页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图5.1|原报告统计图:图 5.1: 2021 年全球各国氧化铝产量图1,050.01:公吨2021 年全球各国氧化铝产量 1,000 公吨
80,000
70,000
60,000
50,000
40,000
30,000
20,000
10,000
0
中国
澳大利亚
巴⻄
印度
俄罗斯
德国
爱尔兰
沙特阿拉伯
乌克兰
⻄班牙
加拿大
印度尼⻄亚
哈萨克斯坦
越南牙买加
几内亚
资料来源: “2022 年矿产商品摘要”, 美国地质局, 2022 年, https://pubs.usgs.gov/periodicals/mcs2022/mcs2022.pdf。
美国
其他国家
铝的中游加工特别耗能。这使得能源成为铝生产中最昂贵的投入之一,也是国家干预最常见的领域之一。本研究的定量估计在可能的情况下排除了能源补贴,除非明确指出它们支持特定行业或公司。然而,虽然包括中国在内的许多经济体的能源补贴总体上可能主要针对家庭,但在某些行业,能源补贴发挥着至关重要的作用,这只能通过微观层面的研究来强调。
与其他大宗商品(尤其是钢铁)一样,人们一直担心国家支持可能导致生产过剩,从而扭曲全球价格。在 2011 年至
2015 年价格暴跌之后,这一点尤其有争议,当时正好是一些中国公司相对盈利的时期,尽管全球大部分行业都在苦苦挣扎。在实践中,由于企业生产和产能数据不佳,产能过剩一直难以衡量。
尽管世贸组织存在多项争议,主要集中在补贴和产能过剩方面,但要实现整体行业评估一直具有挑战性。为了更深 入地了解该行业,经合组织 (OECD) 的一项研究使用公司层面的数据来评估铝价值链中贸易的扭曲。研究发现,在 2013 年至 2017 年期间,各国向公司提供了高达 700 亿美元的资金,其中 85% 的估计支持流向了前五大公司,事实上,所有这些公司都 Chinese.In,虽然对非中国公司的大部分支持来自对跨国公司的非金融能源补贴,通常来自不同政府,但中国公司通过各种金融和非金融渠道得到了中国政府的帮助。
中国地方政府为铝冶炼厂提供了大量援助,包括以低于市场价格出售的投入品、免税和廉价土地。然而,经合组织的研究发现,对中国企业的最大支持形式来自国有金融部门。该研究估计,其样本中的公司从低于市场的信贷中受益高达 560 亿美元。铝行业的公司也从债转股中受益:私营企业虹桥在 2017 年从国有投资公司中信获得了 10 亿元 人民币(1.5 亿美元)的股权注入,以帮助其降低债务负担。这意味着该州收购了该公司 10% 的股份。
还有其他形式的支持,特别是通过贸易措施。经合组织估计,2013 年至 2017 年期间,不完整的增值税退税和出又税加起来,对中国未精炼铝产品的实际税收优惠远超 15%。出又壁垒的存在使出又未精炼铝变得更加困难。因此,由于国家支持,中国的精炼铝生产商受益于上游市场实现的供应过剩和低成本。
包括俄罗斯和韩国在内的其他国家也采取了类似的贸易措施来激励本地炼油,但它们没有像中国那样从行业份额或重要的投入生产能力中受益。2016 年,后者占全球铝半成品(一种精炼铝产品)的 20%,高于十年前的 5% 左右。
得益于国家的广泛支持,中国企业在过去二十年中在铝价值链中变得越来越重要。来自企业层面数据的证据表明,通过金融系统提供的支持对中国企业来说尤其不成比例。
半导体
半导体行业长期以来一直受益于国家支持。例如,美国政府带头并帮助资助了 1980 年代后期成立的 Sematech 研究联盟。国家资助尤为重要,因为半导体行业既是研发密集型又是资本密集型的,根据 2021 年的估计,资本支出占半导体制造商年收入的 30% 至 40%。
公共资助的基础研究对该行业尤为重要。根据一些估计,竞争前研究——通常是由公共和私人研究机构和大学的科学家进行的基础研究——占该行业所有研发投资的 15% 到 20%。然而,一些人指出,由于开发周期较短,两者之间的趋同性越来越高,因此显然很难将基础研究和工业研究分开。尽管如此,大部分国家支持传统上都集中在支持研发上。 中国的趋势表明这种情况可能正在改变。
总体而言,半导体行业公司的直接国有制在中国以外受到限制,中国国家一直在增加对该行业公司的所有权和控制权。根据经合组织的数据,2019 年中国半导体行业收入排名前 10 的公司中,中国国家集成电路 (IC) 基金和中央国有企业持有 5 家超过 25% 的所有权。如果考虑到国家对子公司的投资,这些数字会更高。虽然所有权本身并不表示支持,但数据确实表明,经合组织研究中分析的中国企业获得了不成比例的政府支持。
由于数据限制,很难估计政府在供应链的各个层面对半导体公司的总体支持。经合组织的一个研究小组收集了来 自不同国家并参与生产周期不同阶段的领先上市公司样本数据,揭示了它们在 2014 年至 2018 年期间获得的所有权结构、公司国籍和获得的支持类型的一些重要模式。
经合组织的研究将对公司的支持分为预算支持、低于市场的信贷和低于市场的股票。预算支持包括研发、资本 支出和收入支持(例如,企业所得税减免)。这种直接支持在半导体公司中已经普遍存在。在某些情况下,例如研发税收激励措施,这些措施可能是交叉的,并且也针对其他行业。
值得注意的是,与其他行业一样,跨国公司可以而且确实从本国以外的预算支持中受益。然而,就中国跨国公司而 言,他们的大部分资金似乎来自中国境内。相反,总部设在中国大陆以外的公司都没有从中国政府获得大量预算支持。这反映了中国政府对发展国内半导体产业的关注,这与过去十年对该行业的投资增加相吻合。
经合组织对低于市场信贷和低于市场股票对半导体公司的支持分析描绘了一幅图景,这与本报告早期的调查结果一致。通过金融体系向中国企业提供的支持水平远大于样本中任何其他国家向非中国企业提供的支持水平,无论是在美元价值(见图 5.2)还是在公司收入中所占的份额(见图 5.3)。
通过低于市场水平的股票获得的支持尤其引人注目:在研究中确定的所有低于市场水平的股票支持中,有 86% 来 自中国公司。其他获得低于市场股票回报的政府投资公司只有意法半导体(法国和意大利)和瑞萨电子(日本),程度较小。
图5.2:2014—2018年部分半导体企业获得的政府支持(百万美元)
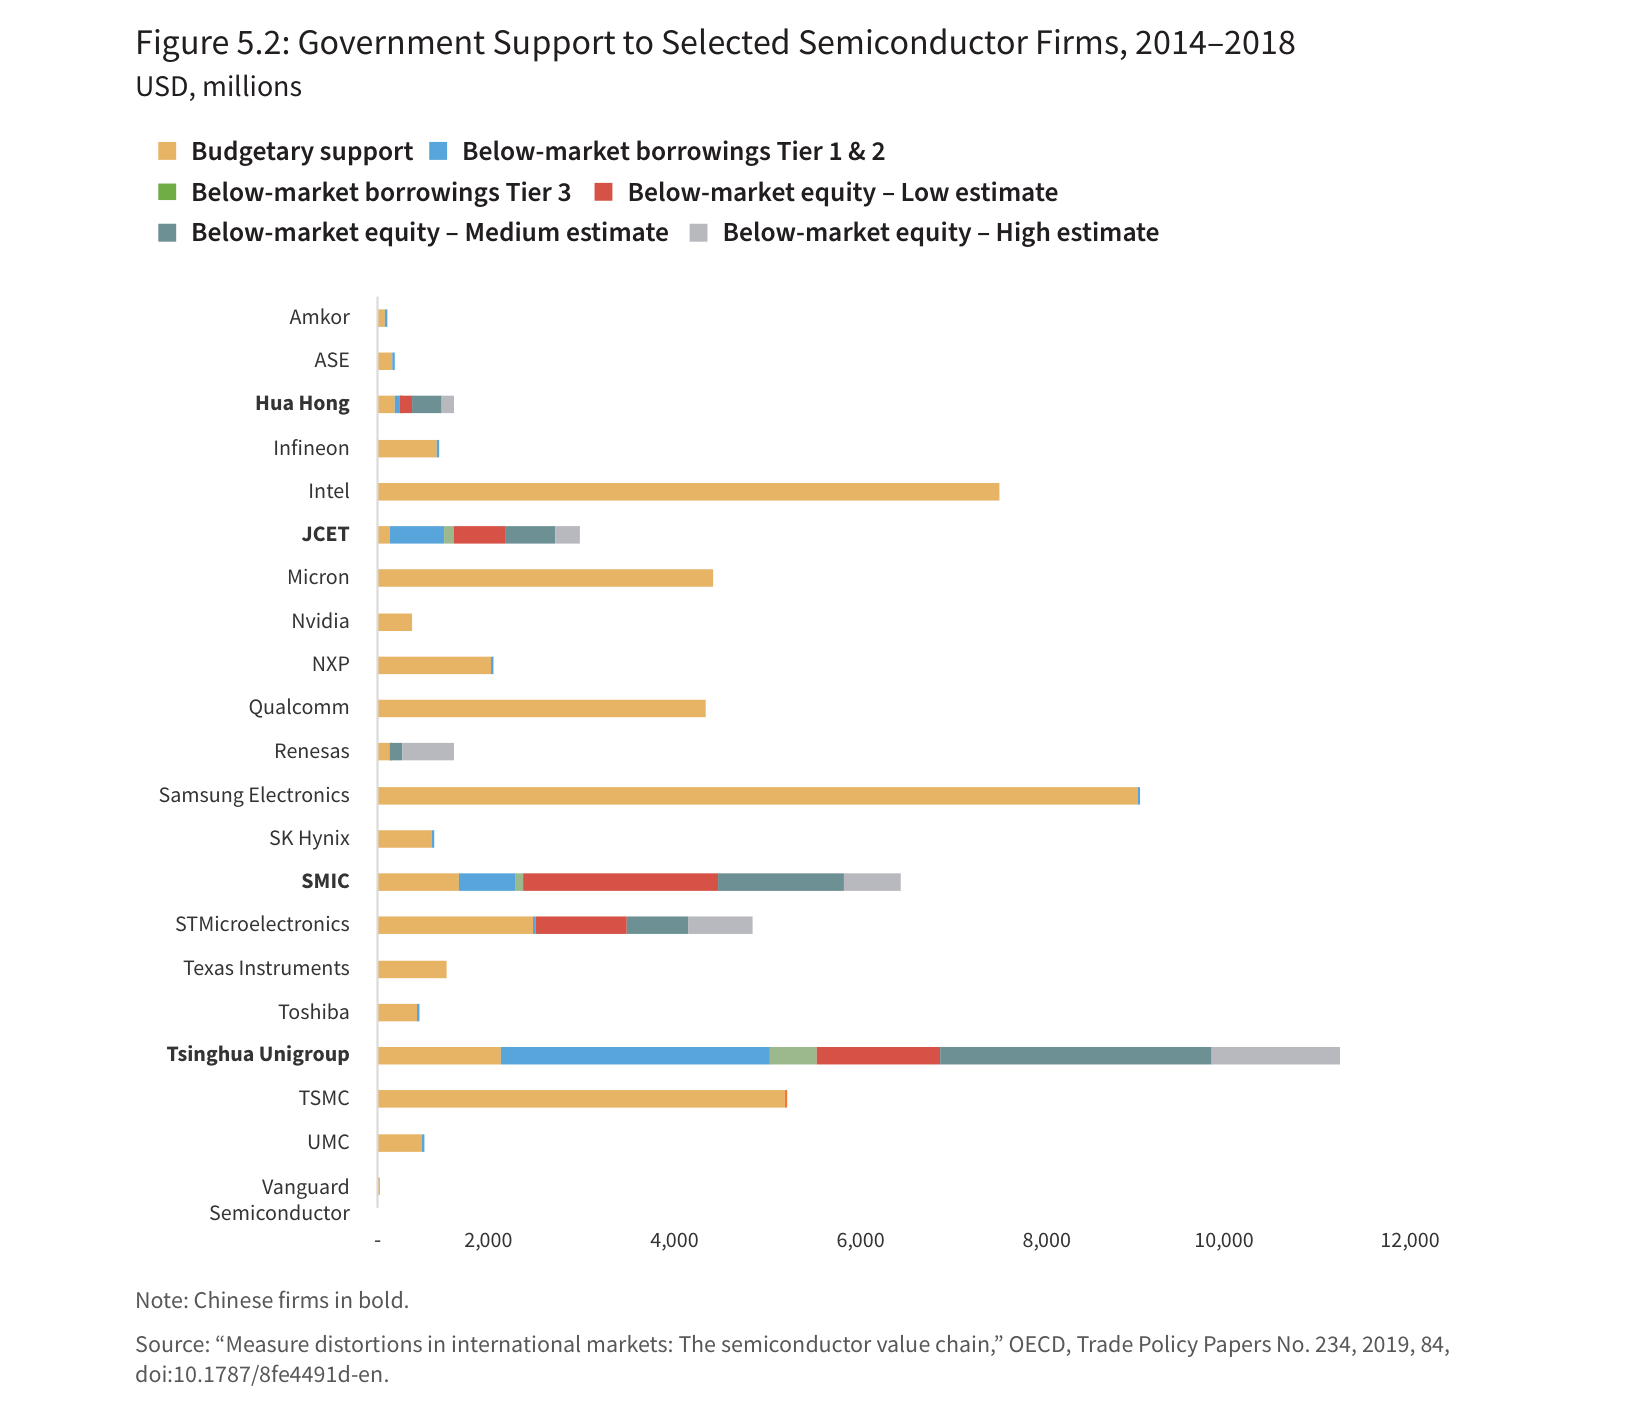
来源:CSIS《Red Ink》,原报告第53页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图图5.52.2: : 22001144--22001188 年年政政府府对对部部分分半半导导体体公公司的司支的持支持
美美元元, ,百百万万
预算支持低于市场水平的 1 级和 2 级借款
低于市场水平的借款 Tier 3低于市场净值 – 低估
低于市场净值 – 中等估计低于市场净值 – 高估值
Amkor 安克
欧洲航天局
华宏
英⻜凌
英特尔
长电科技微米
英伟达
恩智浦
高通
瑞萨电子
三星电子
SK 海力士
中芯国际
意法半导体
德州仪器 ( TI)
东芝
紫光集团
台积电
联华电子
先锋
半导体
-2,0004,0006,0008,00010,00012,000
注: 中国公司以粗体显示。
资料来源: 《衡量国际市场的扭曲: 半导体价值链》 , 经合组织, 贸易政策论文第 234 期, 2019 年, 84, doi: 10.1787/8fe4491d-en。
即使在最保守的估计中,经合组织的研究表明,部署低于市场的股票对中国企业来说尤为重要。这反映了自 2014 年以来对半导体行业进行大量投资的政府指导基金的增长(参见第 2 章)。2021 年,国家集成电路产业投资基金(也称为“大基金”)和其他 15 个地方集成电路基金的规模估计约为 730 亿美元。半导体行业协会 (SIA) 还估计,政府拨款、股权投资和低息贷款超过 500 亿美元。经合组织指出,股权注入似乎为新制造设施的建设提供了资金,这些设施正在迅速增长。
SIA 估计,2021 年中国宣布了 28 个新的晶圆厂建设项目。
虽然经合组织的研究仅考虑了 2014 年至 2018 年的数据,但中国企业面临的趋势不太可能因政治和经济因素的综合因素而减弱 从中美竞争到消费品中对半导体的需求激增。未来可能会发生变化的是向其他经济体的公司提供的支持水平。美国和欧盟已经在讨论和颁布新的立法和举措,以支持半导体行业并加强国内供应链。
图5.3:2014—2018年部分半导体企业获得的政府支持(企业营收占比)
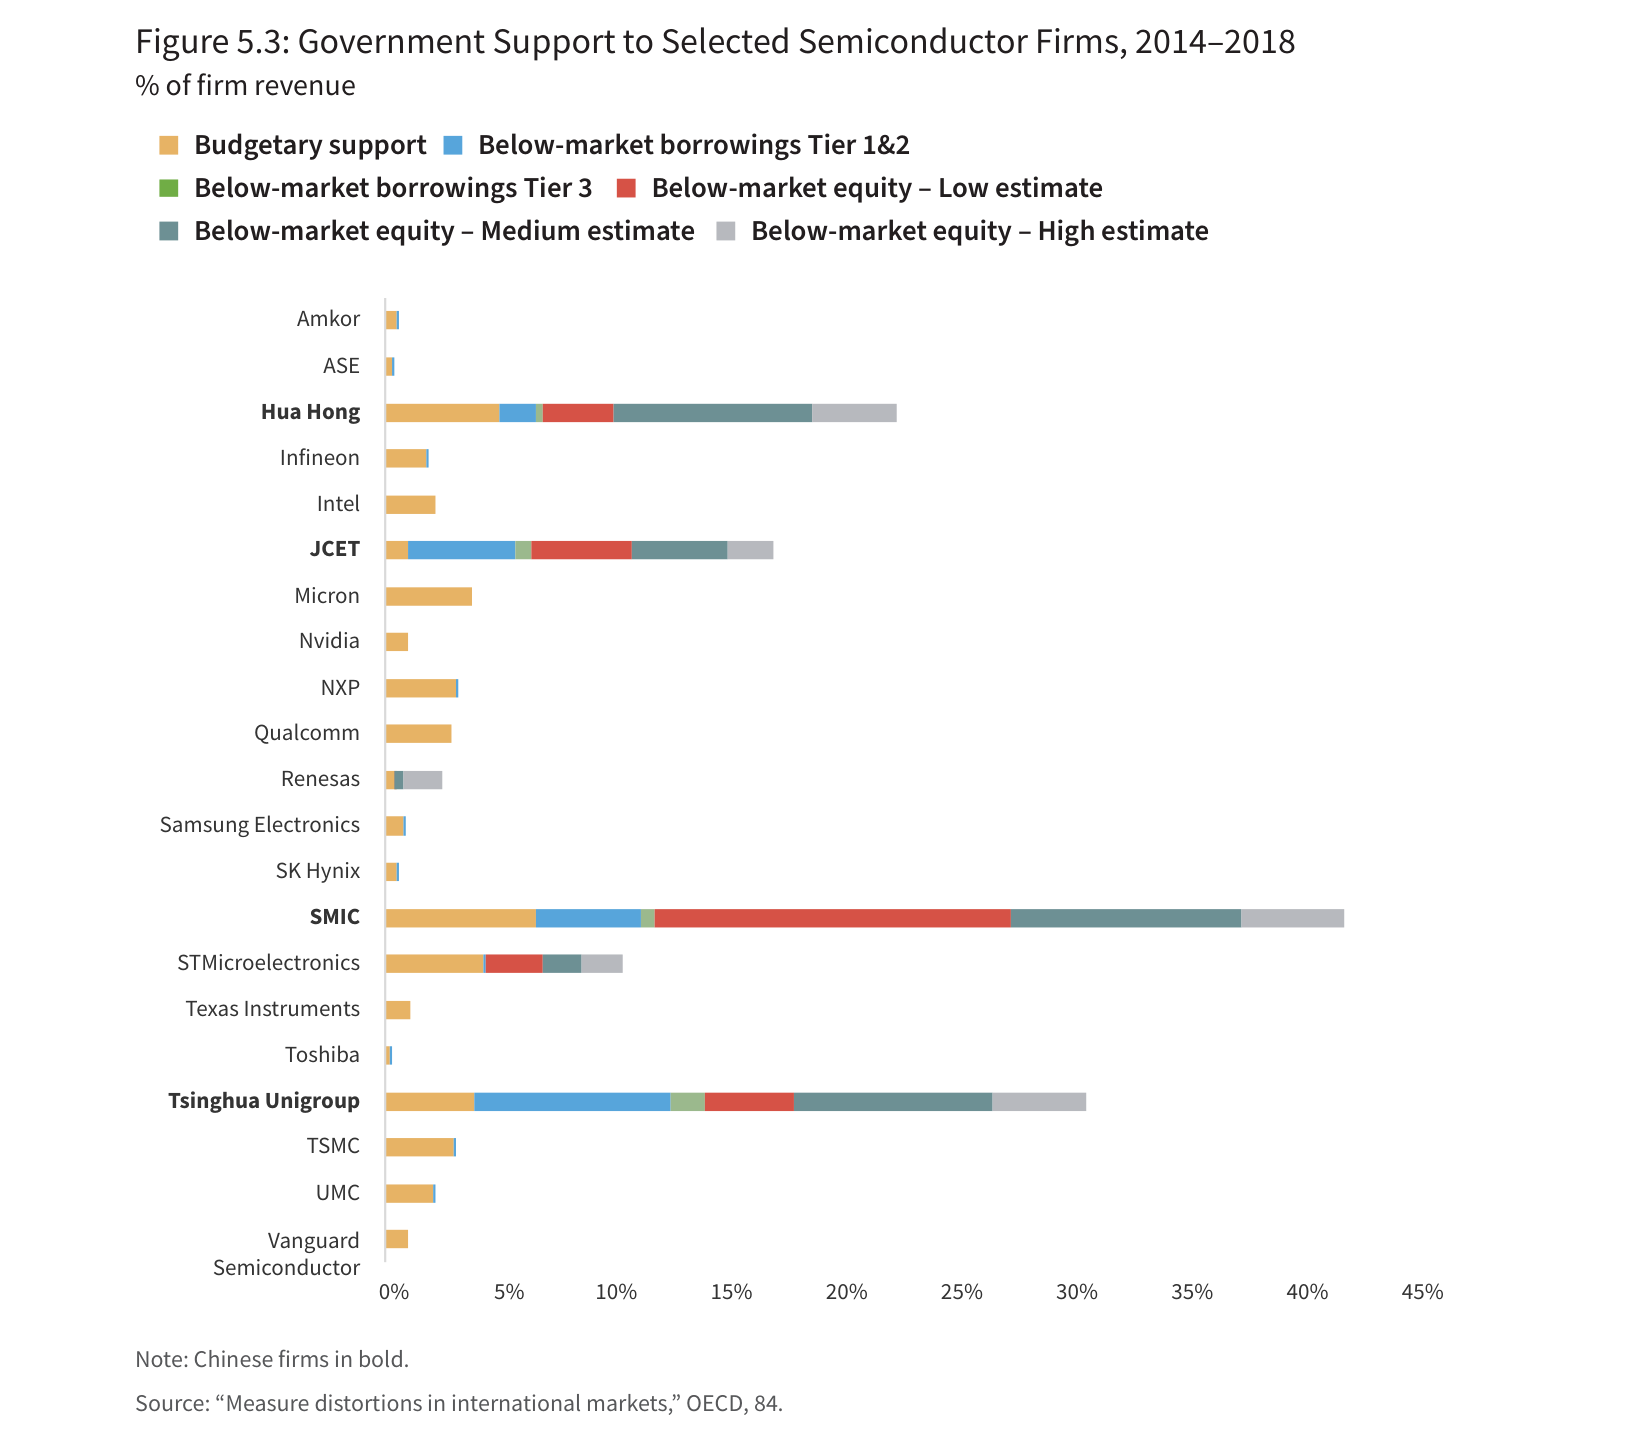
来源:CSIS《Red Ink》,原报告第54页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图5.3|原报告统计图:图 5.3: 2014-2018 年政府对部分半导体公司的支持
占公司收入的百分比
预算支持低于市场借款 1 级和 2 级
低于市场水平的借款 Tier 3低于市场净值 – 低估
低于市场净值 – 中等估计低于市场净值 – 高估值
Amkor 安克
欧洲航天局
华宏
英⻜凌
英特尔
长电科技微米
英伟达
恩智浦
高通
瑞萨电子
三星电子
SK 海力士
中芯国际
意法半导体
德州仪器 ( TI)
东芝
紫光集团
台积电
联华电子
先锋
半导体
0%5%10%15%20%25%30%35%40%45%
注: 中国公司以粗体显示。
资料来源: “衡量国际市场的扭曲”, 经合组织, 第 84 ⻚。
半导体行业的趋势表明,由于预算,尤其是金融工具的支持,包括中国公司低于市场的股权,该行业存在巨大的扭曲。但中国政府可以使用的其他工具更难量化。例如,中国半导体制造商受益于有针对性的公共采购,根据国会研究服务部的一份报告,外国 公司通过歧视性的反垄断做法和贸易壁垒成为目标,并被迫与当地公司建立合资企业。
该分析独立于对这些政策有效性的评估,其中的证据更加复杂。在评估国家对工业干预的方向时,提高国家对企业
支持量的透明度和更新估计值将非常重要。
电动汽⻋
到 2020 年,中国拥有全球近一半的电动乘用车库存。该国也是电动汽车制造强国——在该国销售的大多数汽车都是国内制造的。
中国电动汽车的增长与新能源汽车行业崛起相吻合,成为《中国制造 2025》和《十四五规划》(2021-2025 年)中列出的战略产业。在过去十年中,中国政府齐心协力提供供给侧和需求侧补贴,以刺激该行业的发展。明确的政治支持加上高额补贴,带来了投资激增,导致了市场碎片化和拥挤。甚至中国政府也明确表示,有必要在数量众多且规模较小的电动汽车公司之间进行整合。
为刺激电动汽车销售而采取的税收减免和消费者补贴并非中国所独有。例如,挪威一直是全球推广电动汽车最活跃的国家之一,据估计,国家预算成本巨大(部分被增加内燃机汽车税所抵消)。中国的做法值得注意的是,其电动汽车推广政策与工业扩张和技术跨越战略明确相关。2016 年之后,补贴越来越多地与更先进技术的部署挂钩,例如,允许更长续航里程的更高密度电池。与此同时,补贴明确针对国产汽车,例如,不包括美国制造的特斯拉汽 车,直到该公司于 2018 年在上海开设了第一家中国工厂。
除了相当大比例的消费者补贴(直接支付给制造商而不是消费者)之外,公司还受益于研发税收抵免和各种地方政府支持,包括税收和土地激励措施。据估计,2009 年至 2017 年期间政府对电动汽车行业的总体支持总额超过 3900亿元人民币(580 亿美元)(见图 5.4)。近年来,消费者补贴大幅下降,并计划在 2022 年底前完全取消,但它们在该行业较不成熟阶段发挥了关键作用。
公共采购在帮助中国制造商起步方面也发挥了重要作用。通过中央政府补贴、指令和地方政府创业的结合,公共或国家控制的车队(包括国有企业)对电动汽车的需求显著增长。
I本研究中使用的电动汽车包括插电式混合动力汽车和电池电动汽车,但不包括混合动力汽车。
第二新能源汽车(Xin Nengyuan Qiche)是官方术语,包括电池电动汽车、插电式混合动力汽车、氢燃料电池汽车。在实践中,中国的新能源汽车行业主要集中在电池电动汽车的生产和销售上,其次是插电式混合动力汽车。因此,本报告将交替使用电动汽车和新能源汽车这两个术语。
I本研究中使用的电动汽车包括插电式混合动力汽车和电池电动汽车,但不包括混合动力汽车。
第二新能源汽车(Xin Nengyuan Qiche)是官方术语,包括电池电动汽车、插电式混合动力汽车、氢燃料电池汽车。在实践中,中国的新能源汽车行业主要集中在电池电动汽车的生产和销售上,其次是插电式混合动力汽车。因此,本报告将交替使用电动汽车和新能源汽车这两个术语。
比亚迪是受益的主要制造商之一,它是全球为数不多的同时生产电动乘用车和电动客车的公司之一。即将发布的 CSIS 报告估计,2019 年至 2021 年期间,电动汽车的公共采购总额超过 1000 亿元人民币(150 亿美元)。
图5.4:中国政府在新能源汽车领域的总支出(十亿元人民币)
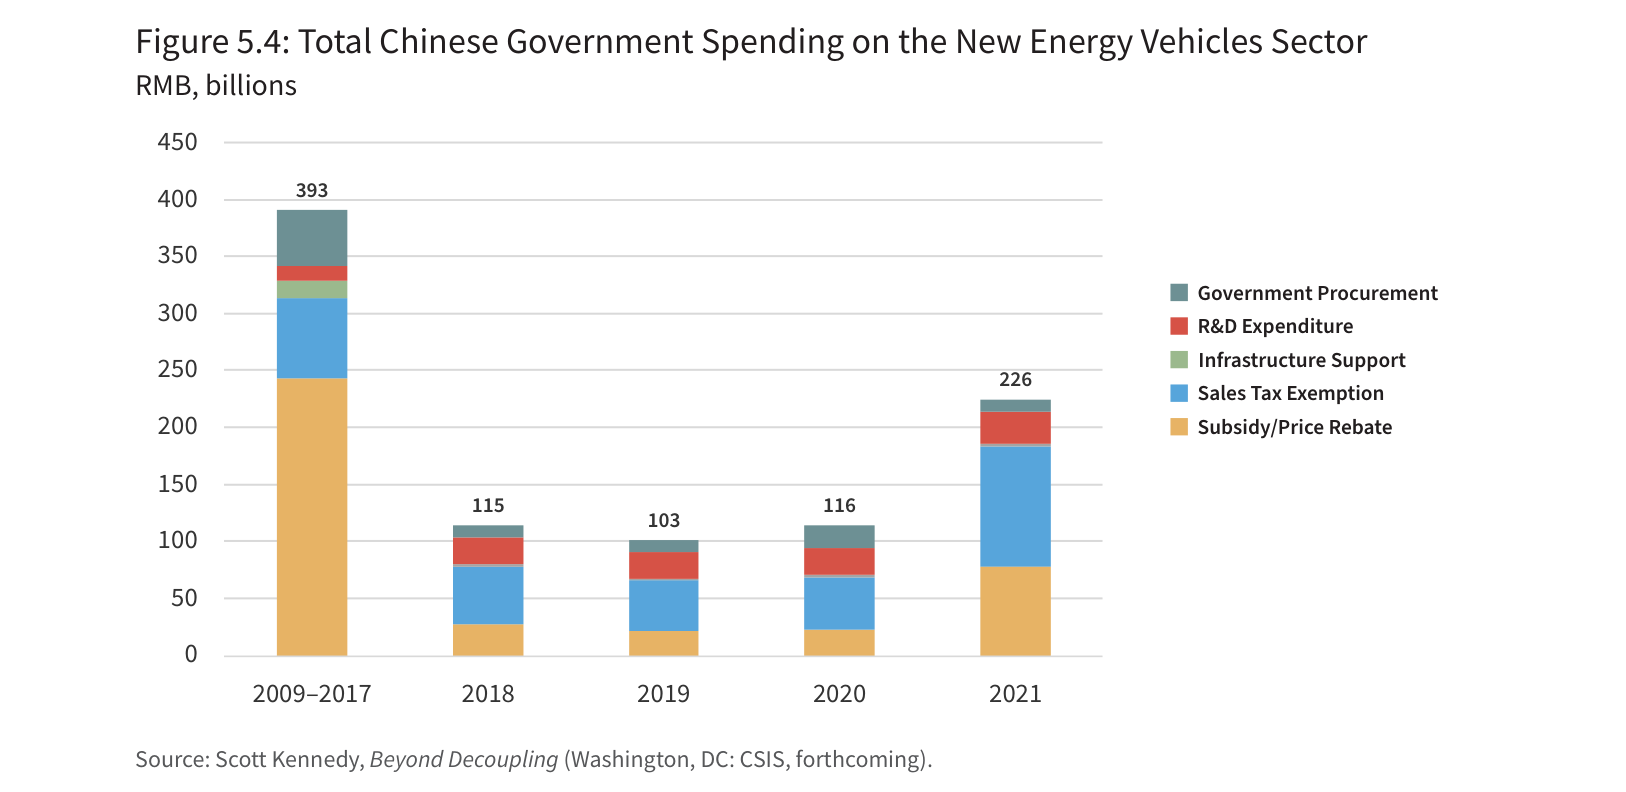
来源:CSIS《Red Ink》,原报告第56页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
展开原译稿图表文字(完整保留,原图为核对依据)
图5.4|原报告统计图:图 5.4: 中国政府在新能源汽⻋领域的总支出
图人5⺠.4币:, 中十亿国政府在新能源汽⻋领域的总支出
人⺠币, 十亿
450
400
393
350
300
250
200
226
政府采购研发支出
基础设施支持销售税豁免
补贴/价格回扣
150
100
115
103
116
50
0
2009–20172018201920202021
资料来源: 斯科特·肯尼迪, 《超越脱钩》 ( 华盛顿特区: CSIS, 即将出版) 。
如前所述,公共采购是产业政策的重要工具,但衡量它很困难。首先,存在估计市场价格与公司通过国家合同获得的价格之间的任何溢价的挑战。其次,对于销售新的和相对未经验证的技术的公司来说,获得大型车队合同是 一个福音。当比亚迪等公司将销售范围扩大到私人消费者时,他们已经通过公共采购合同获得了丰富的经验和财政支持。例如,到 2017 年,深圳超过 16,000 辆公交车队的整个公交车队都是电动公交车,两年后,超过 21,000 辆 出租车车队也纷纷效仿。这些主要由当地公司 BYD 提供。考虑到 2015 年比亚迪电动客车的价格估计为 1,580,000元人民币(251,600 美元),这对公司来说是一个重要的收入来源。
电动汽车产业促进计划还强调了地方政府作为产业政策参与者的作用。各省市在推动中央政府指令方面发挥了积极作用,包括试行新政策,例如开发创新融资系统和促进汽车共享企业。这是一个支持机制,可以加强和扩大中央政府的支持。在中国,通常是地方政府而不是中央政府以税收减免、廉价土地和直接采购公共交通以及直接参与基础设施融资和发展决策的形式提供有针对性的激励措施。这使得系统地跟踪和衡量向公司提供的支持量变得更加困难。
地方政府作用的最新例子是 2020 年合肥市政府通过管理政府资金的三家地方国有投资公司安排对电动汽车初创公 司蔚来汽车的高调救助。两家公司投资 70 亿元人民币(10 亿美元)收购了 24% 的股份 在公司中占有一席之地,有效地使该州成为重要的股东。这表明,提供低于市场水平的股权的国家投资基金对电动汽车变得越来越重要,尤其是在补贴下降和地方政府正在寻找吸引和支持公司的新方法的情况下。
汽车行业对国家在全球范围内的大规模救助并不陌生。例如,在全球金融危机之后,美国政府介入拯救了通用汽车和克莱斯勒,法国政府是几家国内汽车公司的股东。但中国国家投资基金的规模、该国前所未有的电动汽车公司数量以及地方政府在支持战略产业方面发挥积极作用的政治激励是值得注意的。
结论
本章依靠部门研究为第 2 章和第 3 章的发现提供了更多背景信息。这三个案例研究探讨了不同行业和在价值链各个环节运营的公司的国家支持。它们揭示的是,中国公司通过可量化和不可量化工具的组合,比同行业中的其他领先公司获得更多的支持。
与同行业的其他领先公司相比,中国公司通过可量化和
不可量化工具的组合获得更多支持。
许多更可量化的支持来自国有银行或投资基金。这与本研究的结果以及对中国产业政策的历史评估一致,后者表明中央规划者广泛依赖金融部门来实现其发展目标。但也有针对性采购和进又壁垒等做法被部署以支持铝、半导体和电动汽车行业的公司。政治信号对于在政府定期进行大量干预的经济体中引导投资也很重要。微观层面的证据表 明,这些做法在经济的大部分地区很普遍,尽管研究小组无法量化它们的规模。因此,本研究中的宏观估计显然遗漏了国家支持的一些非常重要的要素。
第六章:让数字有意义
数据说明了什么
这项研究的估计显示,根据保守的方法和有限的数据,中国的产业政策支出远高于其他主要经济体,2019 年总计 至少占 GDP 的 1.73%,或超过 4000 亿美元的购买力。这高于中国 2019 年的国防开支,工业政策支出占其经济的第 二大比例是韩国,不到 GDP 的 0.7%。从绝对值来看,美国的支出估计约为 840 亿美元,位居第二,但支出不到中国的四分之一,不到 GDP 的 0.4%。无论从绝对值还是占 GDP 的百分比来看,中国的产业政策支出都远远超过样本中的任何其他经济体。
此外,计算是保守的(更多内容见下文),而且,它甚至还差得很远。在计算中使用不同的数据和假设,包括中国低于市场的信贷、对非上市私营企业的补贴、政府指导基金和国有企业净应付账款,将导致对中国的估计值更
高。
宏观研究结果与每个经济体产业政策演变的历史概述和微观层面的部门分析的证据一致。从历史上看,中国是样本中唯一一个在接近创新前沿时保持甚至增加垂直产业政策的经济体。行业草图表明,中国政府通过结合可量化和不可量化的政策工具,为铝、半导体和电动汽车行业的中国企业提供高水平的支持。
预测批评
这是一项数据量很大的研究,其来源、假设和计算是透明的。可以预期有三种批评。第一种类型将对一个或另一个国家的估计提出异议。中国的捍卫者将指责该研究故意夸大中国的支出,因为该项目团队是反华的,并撰写了这项研究来证明惩罚它的合理性。那次攻击忽略了两件事。首先,该研究在内容上非常保守;它本可以调整假设,并包括其他分析师可能包含的不太容易量化的政策工具。相反,由于数据或可比性不足,该研究排除了这些因素。其次,中国的数据尤其难以获得。在这项研究中,中国的经济是最不透明的,因此中国的计算只能部分依赖于官方数据。如果中国不那么不透明并且发布的数据更多,结果就会有所不同。
另一方面,可能有些人认为中国是如此独特,以至于参与比较根本不公平,而且这样做可能会无意中使中国的产业政策正常化。然而,这种观点的挑战在于,这里收集的数据并没有表明这一点;相反,它们突出了中国的独特之 处。此外,对每个经济体的情况进行分析和比较也很重要。经济学家和政策制定者需要根据当前的现实来确定他们的立场,而不仅仅是他们认为经济应该如何运作的理想类型。
这份报告可能受到挑战的第二种方式是,信息和分析障碍太大,无法提出任何形式的合理估计。本报告中的估计值以前没有发表的一个原因并不是没有人考虑过它们。其他人可能看到了得出可信数字有多么困难,并认为如果没有更好的数据,这样的研究要么会漏掉,要么算错。虽然可以理解,但项目团队的观点是,这个过程是一次学习经 历,这些数字虽然并不完美,但具有很强的启发性,可以帮助促进进一步的研究。项目团队愿意冒着不完美的风险追求实用性。
最后一种分歧可能来自志同道合的分析师,他们接受整体工作的价值和实用性,但对于包含或省略哪些工具、如何衡量它们或具体估计会做出不同的选择。这些是友好的批评,只会带来进一步的进步。
查看假设
项目团队以最好的意图应对这一挑战,并相信这些估计是站得住脚的。但是,数据的潜在弱点和做出某些假设的效果是显而易见的。这项研究的目标新颖,因此遇到了新的挑战。由于缺乏公开性和透明度,中国的数据被证明是最难估计的。在预算披露和向世贸组织(WTO)提交补贴的有限自我报告方面,没有其他经济体像中国一样不透明。
对于总体估计,该研究必须做出一些假设。虽然准确性是目标,但由于缺乏分类数据,一些工具可能被高估了,例如德国复兴信贷银行贷款组合的构成和法国政府对商业研发的支持。同时,一些工具可能由于缺乏 全面的地方数据。然而,这些潜在的不准确之处对总支出的总体估计水平没有太大的净影响。
总体而言,对中国的估计是双重保守的,无论是在估计政策工具的假设方面,还是在可以估计的工具方面。如果中央和地方政府用来选择性支持各行业的政策工具都能得到可靠的量化,那么对中国的估计就会大得多。
对来自国家投资基金的低于市场的信贷和股权支持的估计对本项目的假设最为敏感。在这两种情况下,都计算了相对于相关贷款或投资价值的隐含利差,以估计可能的补贴。然而,这些利差的计算方法是统一的,除了下文讨论的低于市场的中国信用估计。除巴西外,大多数经济体的利差差异都很小。对于国家投资基金,包括中国在内的所有经济体都使用相同的 10% 的利差。改变该利差将改变国家投资基金的产业政策在每个经济体总额中的份额,但不会改变该工具在本研究中八个经济体中的相对重要性。
对于中国的估算,最显著的方法差异是决定利用国有企业的借款优势来估算中国低于市场的信贷金额。正如第 2章所讨论的,数据局限性和中国国有银行业的独特性质使该研究无法与其他经济体使用相同的方法。有人可能会说,国有企业的信贷优势不是产业政策,因此对中国低于市场的信用的估计与其他经济体的估计没有可比性。事实上,如果只能进行估计,那么中国银行出于政策目的向相关部门提供的贷款总额将是一个更优越的指标。尽管如此,研究小组认为,中国的国有企业及其众所周知的信贷优势是中国产业政策目标的核心,并且对全球扭曲很重要,值得纳入任何估计。
这项研究的最后一个挑战是时间。为了获得一个全面的数字,该研究至少可以追溯到三年前,即 2019 年。通过这样做,它没有捕捉到 自 Covid-19 大流行开始和最近政策重点转变以来的独特支出模式。例如,在 Covid-19 支出方 面,欧盟发布了一项超过 8000 亿欧元(9460 亿美元)的复苏计划,到 2026 年,成员国将花费超过 8000 亿欧元
(9460 亿美元),加上国家资金。此外,许多政府正在公开讨论如何加大对公司的支持,以加强国内制造业和对抗来自中国的竞争。例如,华盛顿、东京和布鲁塞尔同时讨论了对半导体行业的援助。
另一个重要的近期趋势是支持脱碳目标的产业政策。绿色产业政策可以采取对企业有针对性支持的形式。例如,在德国和法国等国家的 Covid-19 恢复计划中,电动汽车推广占了相当大的份额。未来几年,清洁技术可能会吸引更多的政府支持。
提供数据
本报告的一个重要目标是推进关于如何计算中国和其他经济体的产业政策支出的更全面估计的对话。然而,该项目 团队的观点是,无论这份报告取得了什么进展,或者其他人在后续研究中取得了什么进展,这些努力肯定具有政策相关性。这并不意味着拥有这些数字将只是攻击一个或另一个经济体的便捷武器。相反,有可能以更全面的方式利用这种方法,从而有助于制定有关产业政策支出的新规范。简而言之,政策制定者应该认真对待让数字有意义的想法。
也许这项研究自然而然地得出的最重要的建议是,为了理解有关产业政策的支出模式,需要系统地收集这些数 据,并在一致的基础上共享这些数据。很明显,今天的情况并非如此。世界顶级多边经济组织最近联合发布的一份报告清楚地说明了这一点。要向前迈进,应该朝着这个目标迈出两个步骤。
管理经济活动的政府和国际机构需要扩大他们用来计算产业政策总价值的工具范围。目前,大多数关注点都围绕着财政补贴,甚至更狭隘地说,是限制或扭曲国际贸易的补贴。世贸组织的《补贴和反补贴措施协定》将注意力放在“特定”补贴上,并未触及大量其他工具。其中一些,例如政府采购,被其他 WTO 协议所涵盖,但覆盖范围远非全面,而且它们很少被放在一起考虑。本研究中分析的所有工具,以及可能的其他工具,都应该一起分析。
要求政府始终如一地提供有关其支持公司和行业的方式的更全面和详细的数据非常重要。尽管让 WTO 承担这一责任有好处,这属于其监督其成员政策的职权范围,但这也可以由其他组织承担,包括 G20、经合组织或亚太经济合作组织。这样做将允许跨经济体进行更一致的比较,并提高政府对哪些国家支持真正具有扭曲性和对商业竞争有害的理解。根据这项研究,政府应解决以下具体数据差距:
补贴:根据《补贴和反补贴措施协定》的要求,所有世贸组织成员至少应在其世贸组织补贴披露中提供补贴估计值。北京在其披露中列出了补贴的类型,但没有提供其价值的估计值。
按类型划分的政府支出:所有主要经济体都应根据经合组织的职能分类提供政府支出数据 政府 (COFOG) 标准。这使得估计经济功能的补贴和赠款变得更加容易。许多非经合组织成员国的政府(包括中国)都没有报告此类数据。但即使是一些经合组织成员国也不进行二级报告,包括美国。
政府采购:即使对于许多发达经济体来说,也很难获得全面和及时的政府采购数据。可用数据的报告不一致,包括按合同或出价类型报告的数据。普遍缺乏数据来估计歧视性采购,无论是有利于国内公司还是支持特定行业。
政府为商业研发提供资金:经合组织对政府支持商业研发支出的估计虽然有用,但将受益于关于每个估计中包含和不包含的内容的更多细节。
地方数据:大多数经济体的一个共同主题是,地方政府数据的可得性低于中央政府数据。这在一定程度上因政治制度而异。例如,美国地方政府的产业政策支出更难量化,因为中央政府不监督地方政府的支出。
开发银行或政策性银行:国有银行或附属银行,如政策性银行、开发银行和出又信贷机构,在报告贷款的方式上不一致,有时甚至每年的数据呈现方式不同。理想情况下,它们会指定行业、目的及其平均加权利率,甚至估计的信贷补贴。
国家投资基金:许多国有投资基金,例如风险投资基金,披露其投资组合公司,但它们对股票价值或购买价格的透明度较低。
企业的税收优惠:政府在报告公司税收支出的方式上不一致。有关按部门或计划划分的税收支出价值的更多数据将是有益的。理想情况下,这可以与按行业划分的总体和平均有效公司税率数据相结合,以估计公司相对于各经济体税率获得的总利益。这将有助于消除人们对总体税率较高的经济体似乎在产业政策方面的税收支出较高的担忧。
数据的其他用途
世界各经济体要获得广泛的共识和提供产业政策支出数据,存在许多实际和政治障碍。有许多类型的数据不是以任何系统且易于比较的方式收集的;其他的则由一系列政府和私人行为者以零散的方式收集,因此难以进行比较;政府当局定期收集的一些数据通常隐藏在公众视野之外并保密。
如果能够取得这样的进展,那么接下来的问题同样具有挑战性:政府、国际组织和有兴趣支持健康全球经济的人应该如何使用这些数据?尽管政府和国际组织应该投入更多的精力来获取和共享这些数据,但本项目对政策制定者应该如何使用这些数据不持任何立场。但是,可以概述潜在的选项并确定它们的相对优势和劣势。
通常,有两个变量可以影响数据的使用方式。一个涉及国家间互动的水平:单边、双边、区域和多边。另一个是关于数据在多大程度上被用作对参与者行为的约束,从简单地作为有助于正在进行的讨论的信息来源,到可能成为实施处罚过程的一部分的工具。这两个变量 (level 和 constraint) 至少产生八种可能的组合。两种组合值得讨论,因为它们彼此完全不同,并且一起显示了潜在轨迹的范围。
第一种选择是政府在自己的分析中单方面使用这些数据,作为确定政府对这些经济体整体和特定部门干预程度的基础。这可以在没有任何特定框架的情况下完成,除了直接关注经济伙伴造成的扭曲程度。长期以来,一直有传言 称,美国一直在考虑对中国的补贴程度展开调查。其他国家可以决定对中国或其他贸易伙伴采取同样的方法。本报告中的数据和方法可能值得任何政府采取此类举措。产业政策支出数据也可以作为分析的一部分,以确定一个国家是否应该被视为“市场经济”或被视为“非市场经济”。关于是否应该将中国视为后者,不仅在贸易救济案件(例如反倾销)的背景下,而且在更普遍的方式下,也一直存在着持续的争论。关于整体产业政策支出的数据可能有助于补充对监管框架、保护主义政策的程度和特定行业案例的现有分析。
这种方法的优点是速度和总体证据的呈现,超出了法规和案例的微观数据。缺乏总体数据让各经济体有空间争辩 说,他们自己的特定衡量标准与那些指责他们不公平做法的人的数据没有什么不同。根据一般数据,对虚伪的指控可能更难坚持。以这种方式使用数据至少有两个潜在的缺点。首先,如果它们被用来证明单边处罚的合理性,那么与通过充当中立仲裁者的多边程序进行制裁相比,目标和其他第三方可能更怀疑此类制裁的合法性。另一个问题 是,这些数据可能被各国用来证明提高本国产业政策支出的合理性,仅仅因为其他国家的支出超过了它们。因此,具有讽刺意味的是,这些数据可能会破坏而不是加强围绕市场经济和有限国家干预的规范。
另一方面,这些数据可以在多边层面用作信息来源,利用透明度来鼓励中国和所有经济体在其产业政策支出中进行 自我克制。这种“点名羞辱”的方法将依赖于成为异类的声誉成本,以激励国家调整其行为。欧盟委员会 (EC) 提供了一个潜在的模式。自 2001 年以来,欧盟委员会一直有一个公共报告系统,当时它开始为每个欧盟成员国发布年度“国家援助记分牌”。国家援助记分牌包括基于成员自己提供的数据的数字,这些数字涵盖了支持特定公司和行业的多种类型的支出,并以绝对值(欧元)和占 GDP 的百分比报告。根据欧盟规则,记分牌上报告的国家援助是允许的。记分卡的目的是提供整个欧盟关于商业环境公平程度以及国家支出是否达到其目标的比较基准。可以想象,这种方法可以扩展到包括印太地区或其他地区更广泛的国家。
多边透明度倡议的一个潜在转折是设定各经济体的工业政策总支出上限。最直接的方法是为所有经济体设定一个通 用的最高限额,最有可能确定为 GDP 的一定百分比。上限的目的是触发额外的审查程序,不允许任何和所有低于上限的产业政策支出或搁置针对特定行为(如倾销)的工具。
以透明度为目标的多边方法的优势在于,它可能被更多经济体更广泛地接受,这将有助于加强周围的规范和行为 国家对经济的干预有限。随着时间的推移,这样的系统可能会从只期望更多的自我报告演变为使用上限的系统,甚
至可能因不合规而受到处罚。
然而,缺点是可怕的。让一群志同道合的欧盟成员国遵守“国家援助记分卡”是可能的,但要获得中国以及印太地区或其他地方所有经济体的参与要困难得多。在 2010 年首尔峰会上,G20 考虑为各国的经常账户盈余设定最高上限
(公开报告的数字为 GDP 的 3%)。一些人认为,在全球金融危机之后,通过设定上限而不是只让贸易当局追究个别违规措施,更容易抵御保护主义。由于中国和其他国家的反对,该倡议未被采纳。现在,在一个更具争议的环境中,在对各国国内经济治理更重要的问题上取得成功的机会甚至更低。坚决的上限将进一步超出可能性范围。
多边透明度方法面临的另一个挑战是启动需要多长时间,实施速度缓慢,以及违规经济体仍然无法改变其行为的可能性。美国、欧洲和印太地区的市场经济体对中国当前产业政策支出的规模和效果深表关切,他们感到有一种尽早采取行动的紧迫感;透明度可能是一个有用的长期工具,但它无法解决当今的紧迫挑战。
本报告为收集、总结和报告中国和其他经济体的产业政策支出数据提供了一种严格的比较方法。下一步是政策制定者确定如何最好地利用这些新信息,同时牢记在响应中国和其他国家的产业政策时,速度、合法性和有效性之间的潜在权衡。
作者与编辑简介
杰拉德·迪皮波(Gerard DiPippo)是战略与国际研究中心(CSIS)经济学项目的高级研究员。他在美国情报界
(IC) 工作了近 11 年后加入 CSIS。从 2018 年到 2021 年,DiPippo 担任国家情报委员会负责经济问题的国家副情报官,领导 IC 对东亚的经济分析。他还是中央情报局的高级经济分析师,专注于东亚、南亚和全球经济问题。
DiPippo 拥有达特茅斯学院的经济学和哲学学士学位。
Matthew P. Goodman 是 CSIS 经济高级副总裁,并担任 CSIS 政治经济学西蒙讲座教授。他领导的 CSIS 经济学项目侧重于国际经济政策和全球经济治理。在 2012 年加入 CSIS 之前,Goodman 曾担任国家安全委员会 (National Security Council) 的国际经济主任,帮助总统筹备全球和地区峰会,包括 G20、亚太经济合作组织 (APEC) 和东亚峰会。在进入白宫之前,Goodman 是美国国务院负责经济事务的副部长的高级顾问。在 2009 年加入奥巴马政府之前,他在 Albright Stonebridge Group 工作了五年,担任亚洲区董事总经理。2002 年至 2004 年,他在白宫担任国家安全委员会 (National Security Council) 亚洲经济事务主任。在此之前,他在高盛公司工作了五年,负责该银行在东京和伦敦的政府事务运营。1988 年至 1997 年,他在美国财政部担任国际经济学家,其中包括在美国驻东京大使馆担任财务专员五年。
Goodman 拥有约翰霍普金斯大学高级国际研究学院 (SAIS) 的国际关系硕士学位和伦敦政治经济学院 (LSE) 的经济学学士学位。他是美国外交关系委员会(Council on Foreign Relations)的终身会员,也是华盛顿特区日美协会
(Japan-America Society of Washington, D.C.)的名誉主席。
斯科特·肯尼迪(Scott Kennedy)是战略与国际研究中心(CSIS)中国商业和经济学高级顾问兼受托人主席。作为中国经济政策的权威,Kennedy 访问中国已有 30 多年。他的具体专业领域包括产业政策、技术创新、商业游说、美中商业关系和全球治理。他是《中国不均衡的高科技驱动力:对美国的影响》(CSIS,2020 年 2 月)和(与 Jude Blanchette 合著)《中国国家资本主义:诊断和预测》(CSIS,2021 年 10 月)的编辑,也是《中国慈善事业的国家和现状》(Voluntas,2019 年 8 月)、《中国冒险进入新能源汽车》(CSIS, 2018 年 11 月)、The Fat Tech Dragon: Benchmarking China's Innovation Drive(CSIS,2017 年 8 月)和 The Business of Lobbying in China(哈佛大学出版社,2005 年)。他编辑了三本书,包括《全球治理》和《中国:龙的学习曲线》(Routledge,2018 年)。他的文章发表在各种政策、大众和学术场合,包括《纽约时报》、《华尔街日报》、《外交事务》、《外交政策》和
《中国季刊》。他目前正在完成一份报告,题为《超越脱钩:保持美国对中国的高科技优势》(CSIS,即将出 版)。从 2000 年到 2014 年,肯尼迪在印第安纳大学(IU)担任教授,在那里他建立了中国政治与商业研究中心,并且是印第安纳大学中国办公室的创始学术主任。Kennedy 在乔治华盛顿大学获得政治学博士学位,在约翰霍普金斯大学高级国际研究学院获得中国研究硕士学位,在弗吉尼亚大学获得学士学位。
伊拉里亚·马佐科(Ilaria Mazzocco)是战略与国际研究中心(CSIS)中国商业与经济受托人主席(Trustee Chair in Chinese Business and Economics)。在加入 CSIS 之前,她是保尔森基金会的高级研究助理,负责领导该研究所智库 Macropolo 的中国气候和能源政策研究。她拥有约翰霍普金斯大学高级国际研究学院 (SAIS) 的博士学位,她的论 文通过关注电动汽车推广工作和地方政府的作用来研究中国的产业政策。她还拥有约翰霍普金斯大学 SAIS 和中欧
大学的硕士学位,以及巴德学院的学士学位。
附录
来源和方法
附录包含按字母顺序估算每个经济体的产业政策支出的来源和方法。
附录来源与方法:英文原表第67页
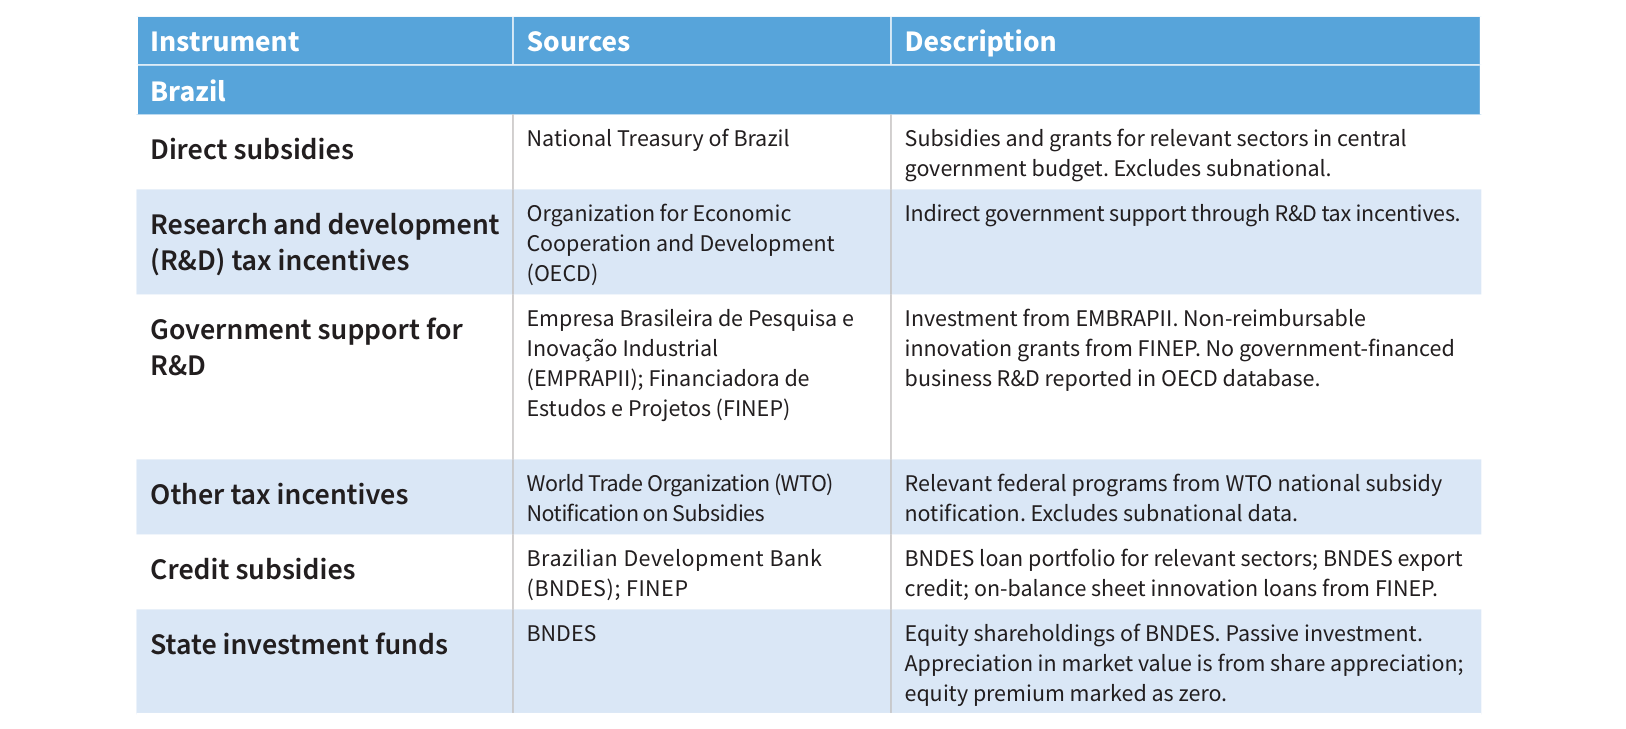
来源:CSIS《Red Ink》,原报告第67页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
附录来源与方法:英文原表第68页
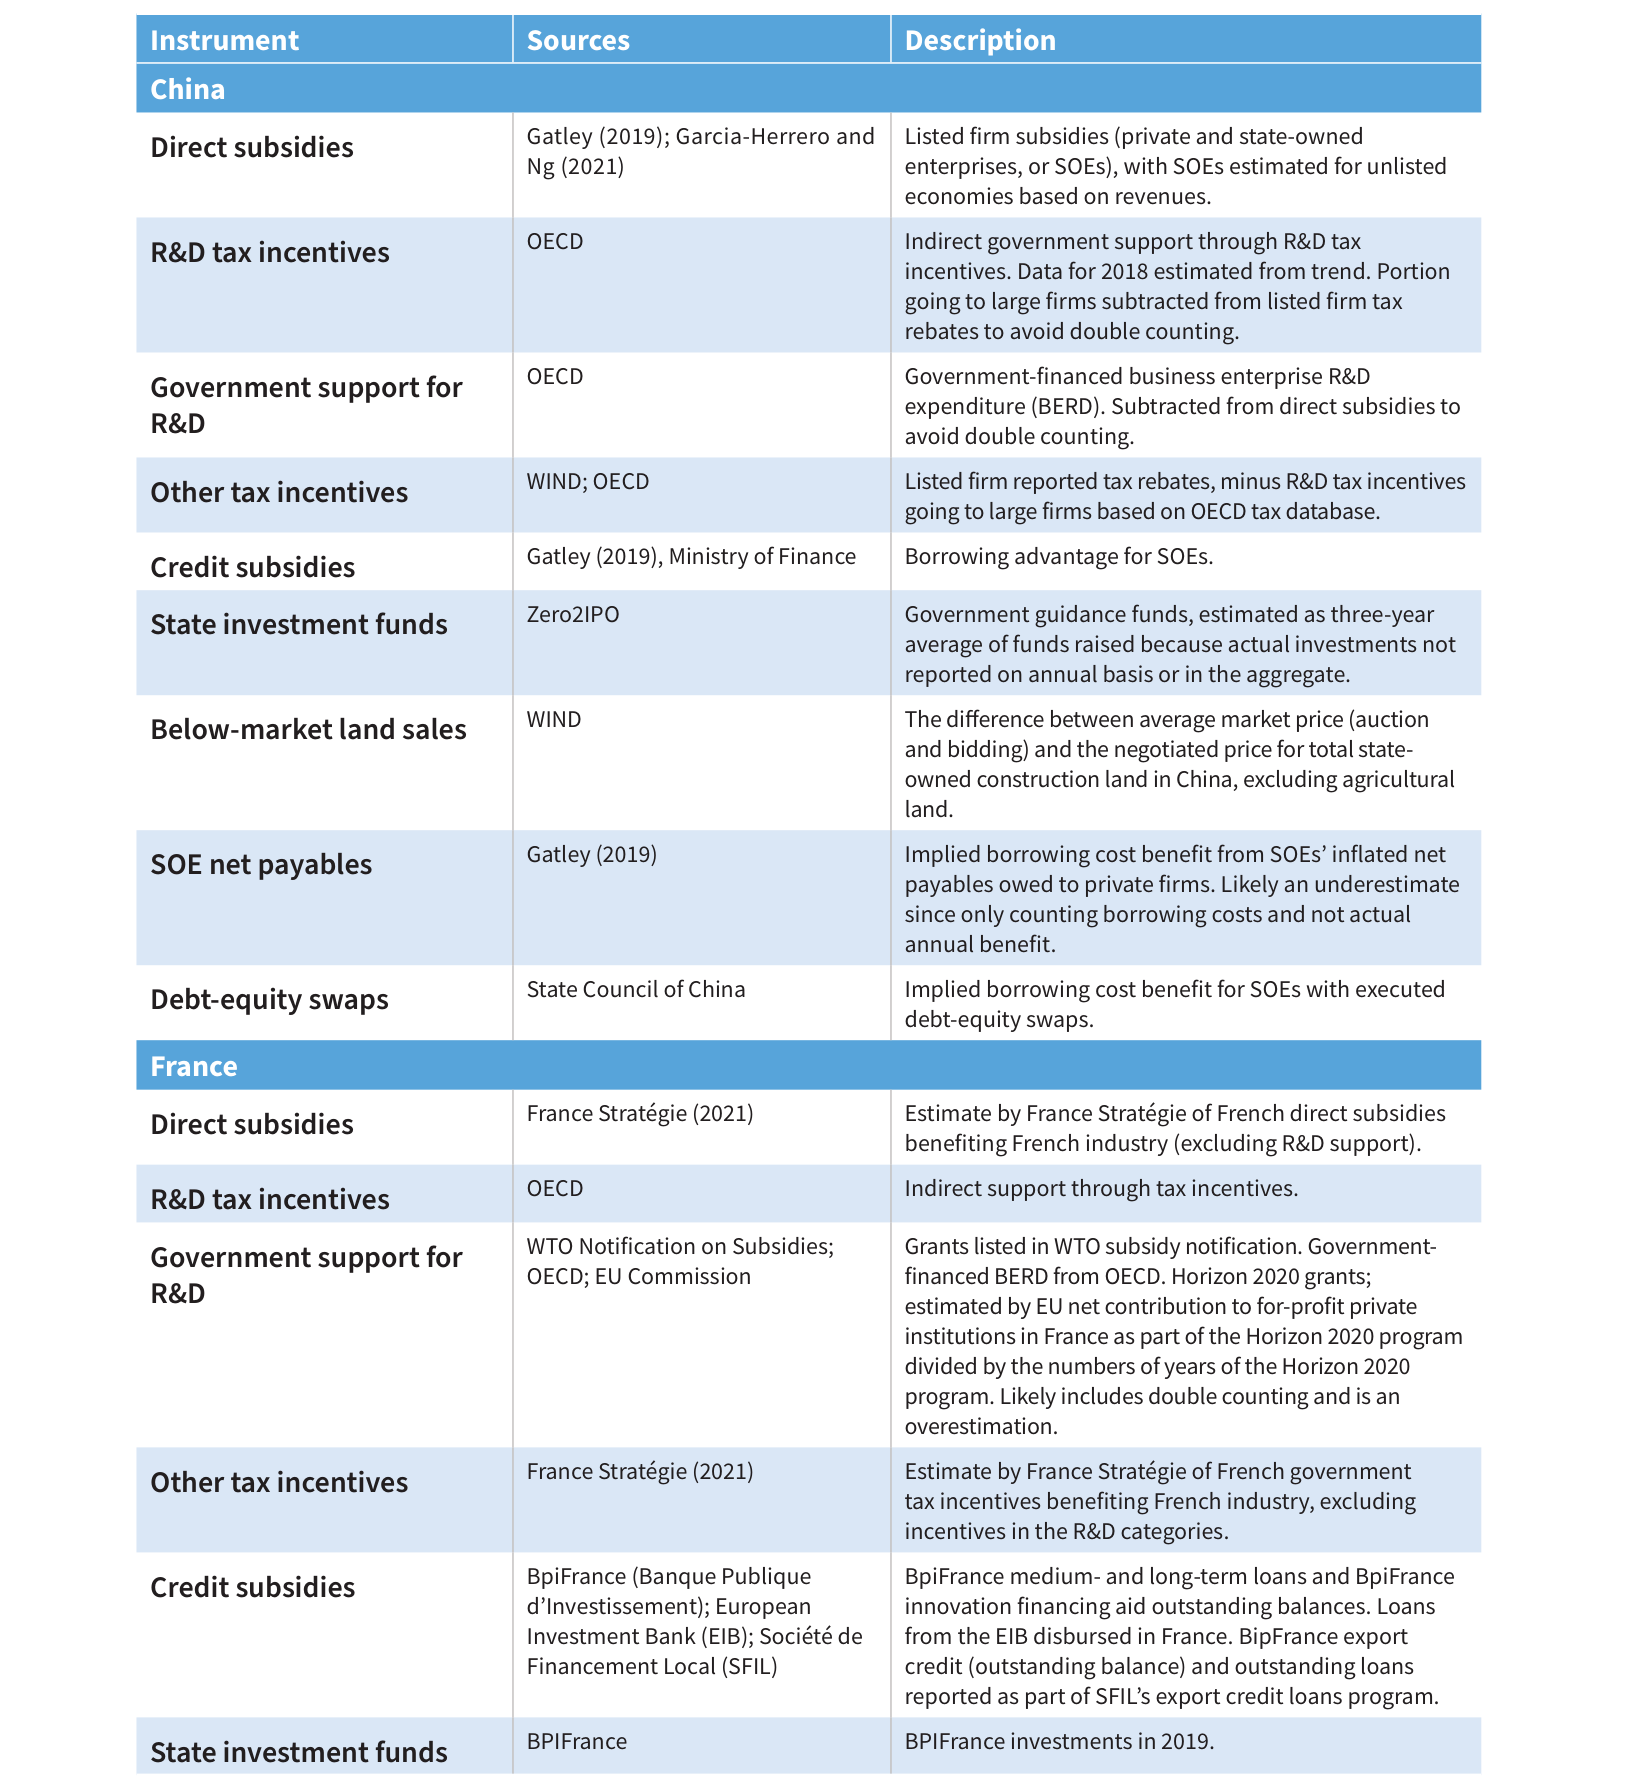
来源:CSIS《Red Ink》,原报告第68页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
附录来源与方法:英文原表第69页
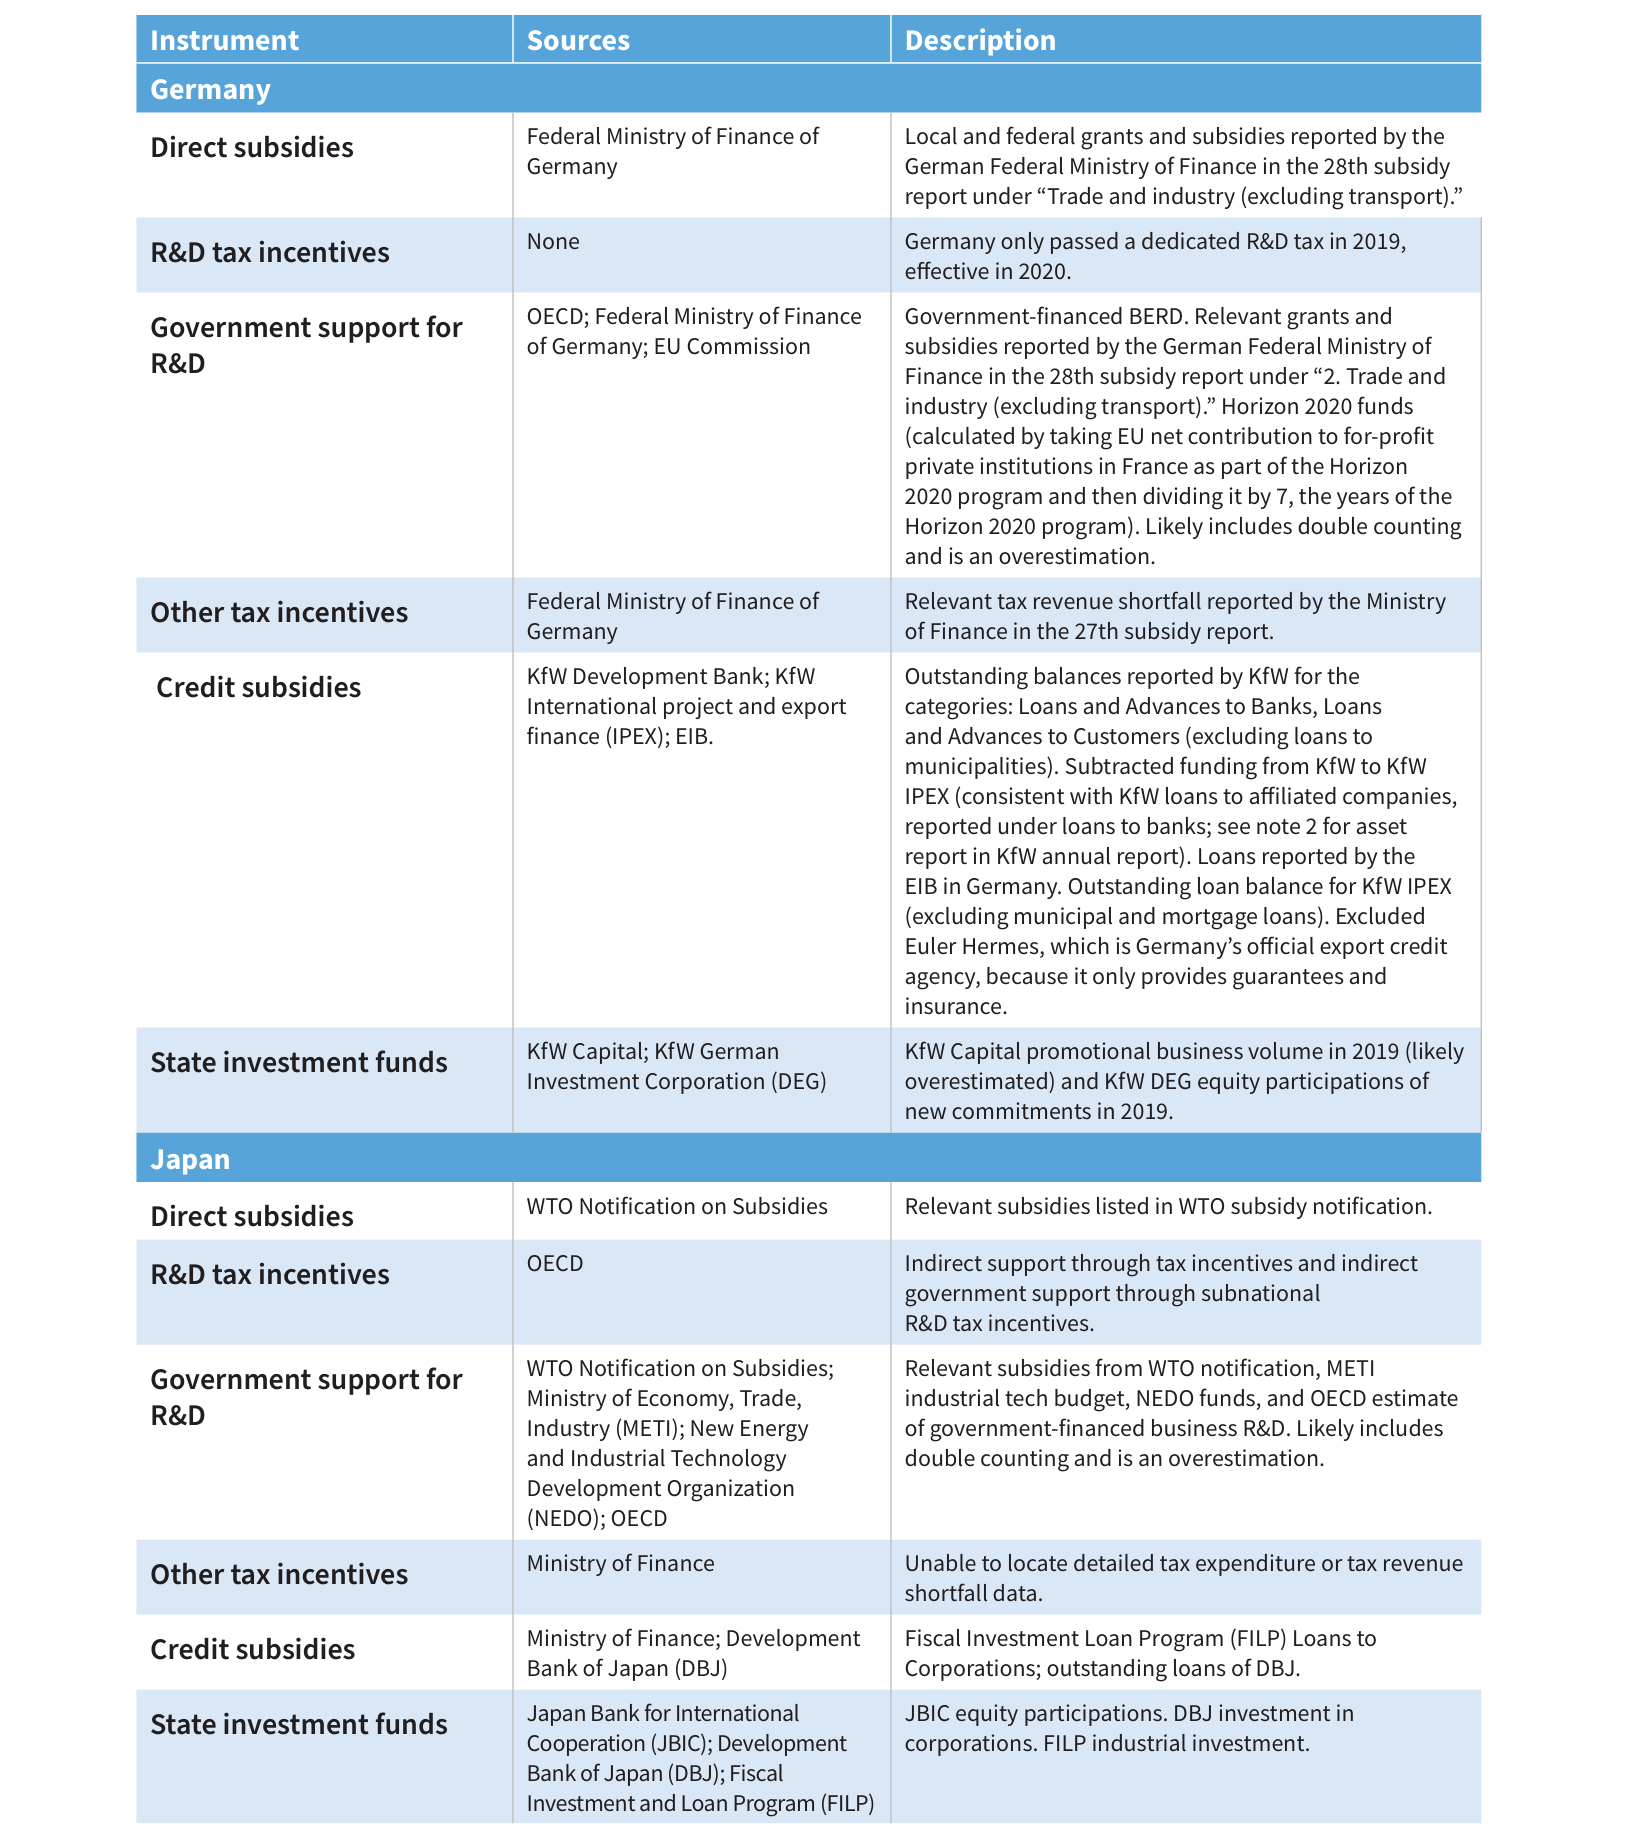
来源:CSIS《Red Ink》,原报告第69页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
附录来源与方法:英文原表第70页
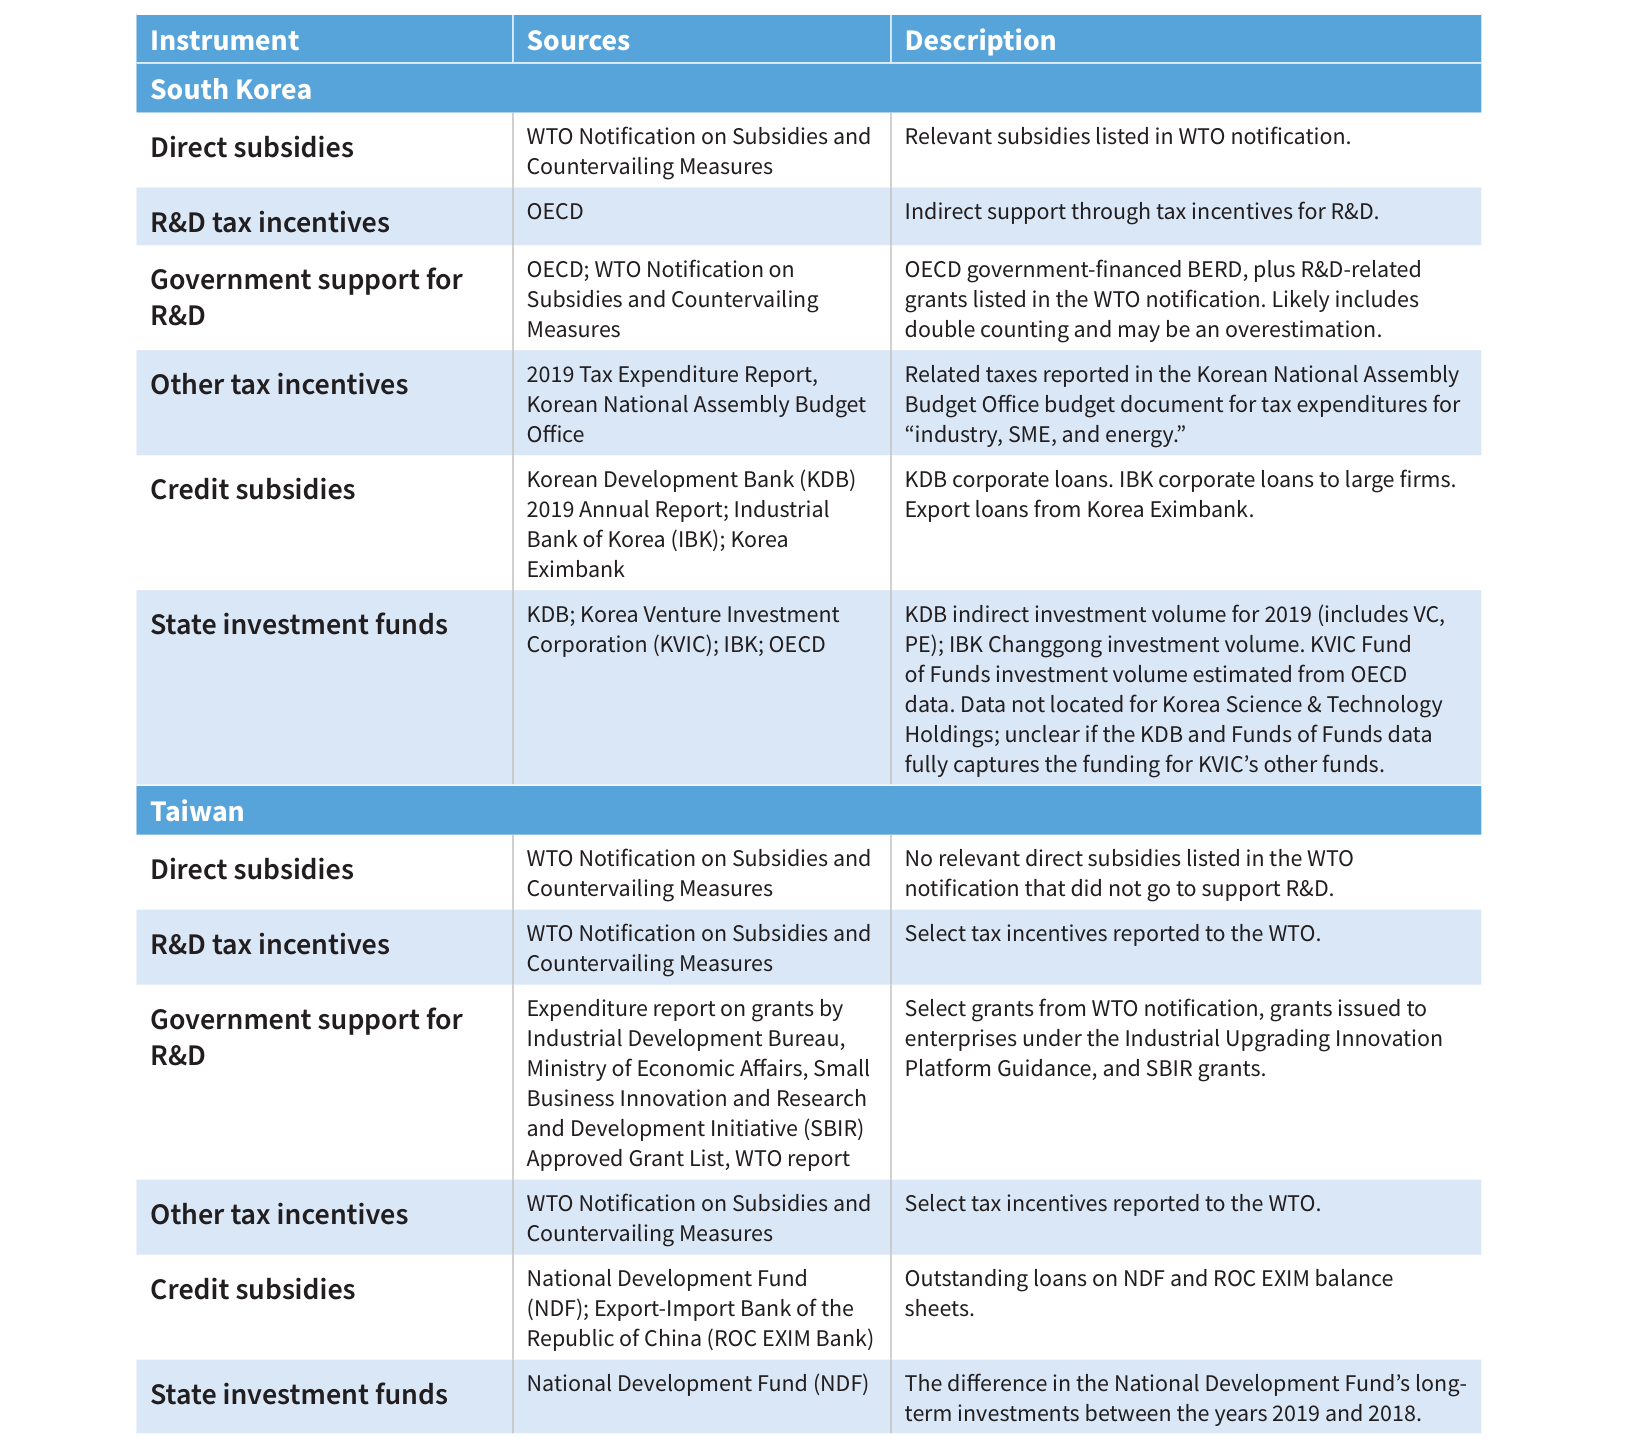
来源:CSIS《Red Ink》,原报告第70页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
附录来源与方法:英文原表第71页
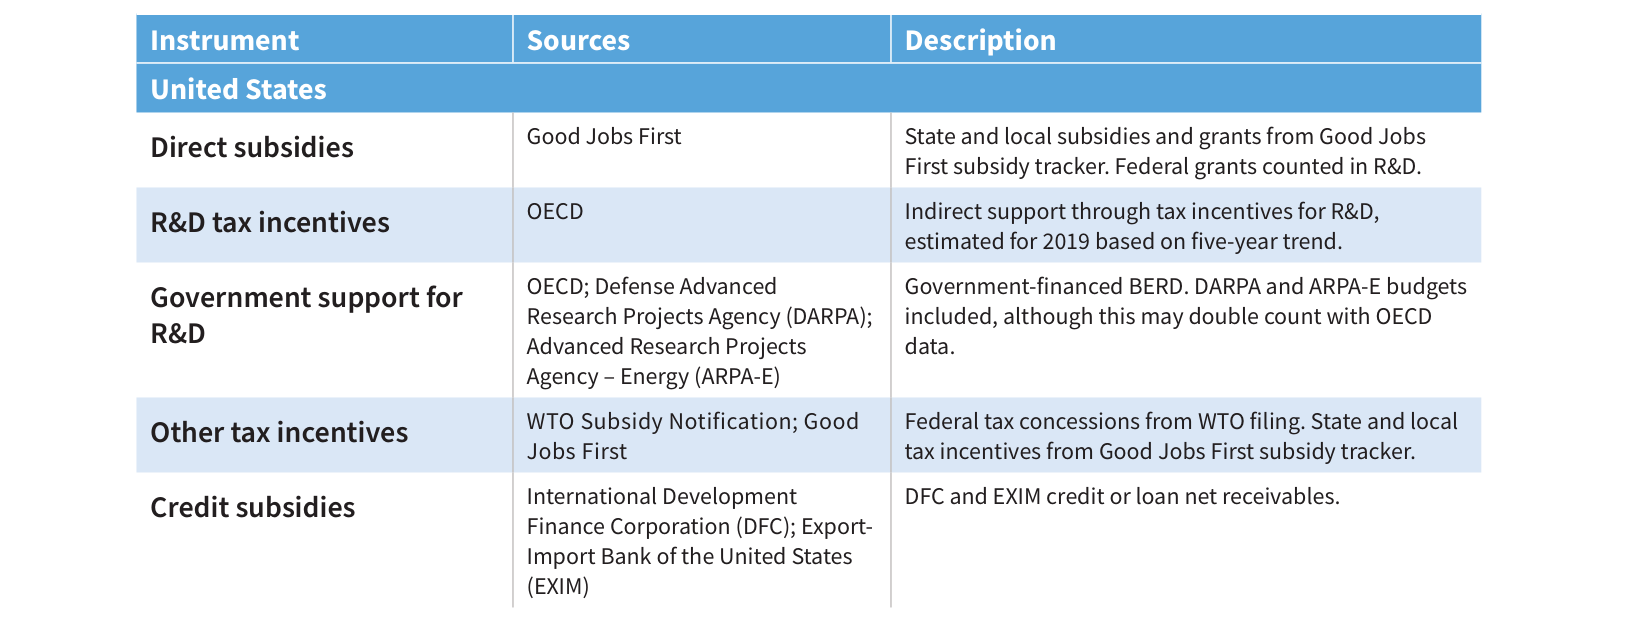
来源:CSIS《Red Ink》,原报告第71页。原图含原始数据、图例及来源注释;点击图片查看完整分辨率。
附录中文译文
仪器
巴⻄
直接补贴
来源
描述
巴⻄国家财政部
中央政府预算中相关部门的补贴和补助。 不包括次国家
级。
研发 ( R&D) 税收优惠
经济合作与发展组织 ( OECD)
通过研发税收优惠间接支持政府。
政府对研发的支持
Empresa Brasileira de Pesquisa e来自 EMBRAPII 的投资。 来自 FINEP 的无偿创新资助。 在 Inovação IndustrialOECD 数据库中没有报告政府资助的商业研发。
( EMPRAPII) ;Financiadora de Estudos e Projetos ( FINEP)
其他税收优惠
世界贸易组织 ( WTO) 补贴通知
来自 WTO 国家补贴通知的相关联邦计划。 不包括地方数 据。
信贷补贴
巴⻄开发银行 ( BNDES) ;FINEP
相关行业的 BNDES 贷款组合;BNDES 出口信贷;来自 FINEP的资产负债表创新贷款。
国家投资基金
BNDES 公司
BNDES 的股权。 被动投资。 市值升值来自股票升值;股票溢价为零。
仪器
巴⻄
直接补贴
来源
描述
巴⻄国家财政部
中央政府预算中相关部门的补贴和补助。 不包括次国家
级。
研发 ( R&D) 税收优惠
经济合作与发展组织 ( OECD)
通过研发税收优惠间接支持政府。
政府对研发的支持
Empresa Brasileira de Pesquisa e来自 EMBRAPII 的投资。 来自 FINEP 的无偿创新资助。 在 Inovação IndustrialOECD 数据库中没有报告政府资助的商业研发。
( EMPRAPII) ;Financiadora de Estudos e Projetos ( FINEP)
其他税收优惠
世界贸易组织 ( WTO) 补贴通知
来自 WTO 国家补贴通知的相关联邦计划。 不包括地方数 据。
信贷补贴
巴⻄开发银行 ( BNDES) ;FINEP
相关行业的 BNDES 贷款组合;BNDES 出口信贷;来自 FINEP的资产负债表创新贷款。
国家投资基金
BNDES 公司
BNDES 的股权。 被动投资。 市值升值来自股票升值;股票溢价为零。
仪器来源描述
中国
加特利 ( 2019) ;Garcia-Herrero 和 Ng ( 2021)
直接补贴
上市公司补贴( 私营和国有企业, 简称 SOE) , 根据收入估算非上市经济体的 SOE。
研发税收优惠经合组织
通过研发税收优惠间接支持政府。 2018 年的数据是根据趋势估计的。 从上市公司退税中减去大公司的一部分, 以避免重复计算。
政府对研发的支持经合组织政府资助的商业企业研发支出 ( BERD) 。 从直接补贴中扣
除, 以避免重复计算。
其他税收优惠风;经合组织 上市公司报告了退税, 减去根据 OECD 税务数据库提供给大公
司的研发税收优惠。
信贷补贴Gatley ( 2019) , 财政部国有企业的借款优势。
国家投资基金Zero2IPO 公司政府指导基金, 估计为三年平均筹集资金, 因为实际投资未按
年度或汇总报告。
低于市场的土地销售风中国国有建设用地总量( 不包括农业用地) 的平均市场价格
( 拍卖和投标) 与协商价格之间的差额。
加特利 ( 2019)隐含借款成本受益于国有企业对私营企业虚增的应付账款净
国有企业净应付账款
额。 可能低估了, 因为只计算了借贷成本, 没有计算实际的年
度收益。
债转股中国国务院执行债转股的国有企业的隐含借款成本收益。
法国
法国战略 ( 2021)法国战略公司估计法国直接补贴使法国工业受益( 不包括研
直接补贴
发支持) 。
研发税收优惠经合组织通过税收优惠提供间接支持。
政府对研发的支持WTO 补贴通知;经合组织;欧盟委员
会
WTO 补贴通知中列出的赠款。 政府资助的 BERD 来自经合组织。 Horizo n 2020 赠款;作为“地平线 2020”计划的一部分,欧盟对法国营利性私立机构的净贡献除以“地平线 2020”计划的年数估算。 可能包括重复计算, 并且高估了。
其他税收优惠法国战略 ( 2021)法国战略公司估计法国政府的税收优惠对法国工业有利,
不包括研发类别的激励措施。
信贷补贴BpiFrance ( Banque Publique
d'Investissement) ;欧洲投资银行
( EIB) ;Société de Financement Local ( SFIL)
BpiFrance 中长期贷款和 BpiFrance 创新融资援助未结余额。 欧洲投资银行在法国发放的贷款。 BipFrance 出口信贷
( 未偿余额) 和未偿贷款作为 SFIL 出口信贷计划的一部分进
行报告。
国家投资基金BPIrance 2019 年 BPIFrance 投资。
仪器来源描述
德国
德国联邦财政部德国联邦财政部在第 28 期补贴报告中的“贸易和工业( 不包括运输) ”下报告的地方和联邦补助和补贴。
直接补贴
研发税收优惠没有 德国仅在 2019 年通过了一项专门的研发税, 并于 2020
年生效。
政府对研发的支持经合组织;德国联邦财政部;欧盟委员会政府资助的 BERD。 德国联邦财政部在第 28 期补贴报告中的
“2.贸易和工业( 不包括运输) 。 “地平线 2020”资金( 计算方 法是将欧盟对“地平线 2020”计划的一部分的法国营利性私营机构的净贡献除以 7, 即“地平线 2020”计划的年份) 。 可能包括重复计算, 并且高估了。
其他税收优惠德国联邦财政部财政部在第 27 次补贴报告中报告的相关税收缺口。
信贷补贴德国复兴信贷银行( KfW
Development Bank) ;KfW
International 项目和出口融资
德国复兴信贷银行报告的以下类别的未结余额: 银行贷款和垫款、 客户贷款和垫款( 不包括市政当局的贷款) 。 从德国复兴信贷银行减去资金到德国复兴信贷银行 IPEX( 与德国复兴信贷银行向关联公司提供的贷款一致, 在银行贷款项下报告;德国复兴信贷银行年度报告中的资产报告⻅附注 2) 。 欧洲投资银行在德国报告的贷款。 KfW IPEX 的未偿还贷款余额( 不包括市政贷款和抵押贷款) 。 排除了德国官方出口信贷机构 Euler Hermes, 因为它只提供担保和保险。
国家投资基金KfW Capital;德国复兴信贷银行德
国投资公司 ( DEG)
2019 年 KfW Capital 的促销业务量( 可能被高估) 和 2019 年 KfW DEG 新承诺的股权参与。
日本
直接补贴WTO 关于补贴的通知WTO 补贴通知中列明的相关补贴。
研发税收优惠经合组织通过税收优惠提供间接支持, 通过地方研发税收优惠提供
间接政府支持。
政府对研发的支持WTO 补贴通知;经济产业省
( METI) ;新能源与工业技术综合
开发组织 ( NEDO) ;经合组织
来自 WTO 通知、 METI 工业技术预算、 NEDO 基金和经合组织对政府资助企业研发的估计的相关补贴。 可能包括重复计 算, 是高估。
其他税收优惠财政部无法找到详细的税收支出或税收缺口数据。
信贷补贴财政部;日本政策投资银行 ( DBJ)向公司提供的财政投资贷款计划 ( FILP) 贷款;DBJ的未偿还贷款。
国家投资基金日本国际协力银行 ( JBIC) ;日本政策
投资银行 ( DBJ) ;财政投资和贷款计
划 ( FILP)
JBIC 股权参与。 DBJ 对公司的投资。 FILP 工业投资。
仪器来源描述
韩国
直接补贴WTO 关于补贴和反补贴措施的通知WTO 通知中列出了相关补贴。
研发税收优惠经合组织通过税收优惠为研发提供间接支持。
政府对研发的支持经合组织;WTO 关于补贴和反补
贴措施的通知
经合组织政府资助的 BEDD 以及 WTO 通知中列出的研发相关赠款。 可能包括重复计算, 并且可能高估了。
其他税收优惠2019 年税务支出报告, 韩国国会预算
韩国国会预算办公室预算文件中报告的“工业、 中小企业和能源”税收支出的相关税款。
办公室
信贷补贴韩国开发银行 ( KDB) 2019 年年度报告;韩国兴业银行 ( IBK) ;韩国进出
口银行
KDB;韩国风险投资公司
( KVIC) ;IBK;经合组织
KDB;韩国风险投资公司
( KVIC) ;IBK;经合组织
KDB 公司贷款。 IBK 企业向大公司提供贷款。韩国进出口银行的出口贷款。
国家投资基金
2019 年 KDB 间接投资量( 包括 VC、 PE) ;IBK 长工投资 额。 根据经合组织数据估算的 KVIC 基金中的基金投资额。 未找到韩国科技控股的数据;目前尚不清楚 KDB 和 Funds of Funds 数据是否完全涵盖了 KVIC 其他基金的资金。
台湾
直接补贴WTO 关于补贴和反补贴措施的通知WTO 通知中没有列出的相关直接补贴没有用于支持研发。
研发税收优惠WTO 关于补贴和反补贴措施的通知 选择向 WTO 报告的税收优惠。
经济部工业局补助金支出报告、 小企业创新与研究发展倡议 ( SBIR) 批准补助金清单、 WTO 报告
政府对研发的支持
从 WTO 通知中选择赠款, 根据产业升级创新平台指南向企业发放的赠款以及 SBIR 赠款。
其他税收优惠WTO 关于补贴和反补贴措施的通知 选择向 WTO 报告的税收优惠。
信贷补贴国家发展基金 ( NDF) ;中华⺠国进出
口银行 ( ROC EXIM Bank)
NDF 和 ROC EXIM 资产负债表上的未偿还贷款。
国家投资基金国家发展基金 ( NDF) 国家发展基金 2019 年至 2018 年期间长期投资的差异。
仪器来源描述
美国
好工作优先来自 Good Jobs First 补贴跟踪器的州和地方补贴和赠款。 联邦拨款计入研发。
直接补贴
研发税收优惠经合组织
政府对研发的支持经合组织;国防高级研究计划局
( DARPA) ;高级研究计划署 – 能源
( ARPA-E)
通过税收优惠为研发提供间接支持, 预计 2019 年将基于五年趋势。
政府资助的 BERD。 包括 DARPA 和 ARPA-E 预算, 尽管这可能会与经合组织数据重复计算。
WTO 补贴通知;好工作优先WTO 申报的联邦税收优惠。 来自 Good Jobs First 补贴跟踪
其他税收优惠
器的州和地方税收优惠。
信贷补贴国际开发金融公司 ( DFC) ;出口美国
进口银行 ( EXIM)
DFC 和 EXIM 信贷或贷款净应收账款。
尾注
摘要
Nan Tian 和 Fei Su,《中国军费开支的新估计》(斯德哥尔摩:斯德哥尔摩国际和平研究所,2021 年 1 月), https://www.sipri.org/publications/2021/other-publications/newestimate-chinas-military-expenditure#:~:text=Using%20publicly%20available%20sources%20in,than%20%20old%20SIPRI%20 估计。
第 1 章 重启关于产业政策支出的争论
“调查:技术转让、知识产权和创新”,美国贸易代表,2018 年,https://ustr.gov/issue-areas/enforcement/section-301-investigations/section-301-china/investigation。
Ken Warwick,“超越产业政策:新问题和新趋势”,经济合作与发展组织 (OECD),2013 年 4 月 5 日,经合组织科 学、技术和工业政策论文第 2 期,doi:10.1787/5k4869clw0xp-en。
Scott Lincicome 和 Huan Zhu,质疑产业政策:为什么政府制造计划无效且不必要(华盛顿特区:CATO 研究所,
2021 年),doi:10.36009/WP.20210928。
John Weiss,“产业政策分类法”,联合国工业发展组织,2015 年,包容性和可持续工业发展工作论文系列第 8 期, https://www.unido.org/api/ opentext/documents/download/9925558/unido-file-9925558。
“经合组织经济体的产业政策框架:旧辩论,新视角”,经合组织、经合组织科学、技术和工业政策文件,即将出版。
国际货币基金组织 (IMF)、经合组织、世界银行和世界贸易组织 (WTO)、补贴、贸易和国际合作(华盛顿特区: IMF,2022 年),https://thedocs.worldbank.org/en/
文档/0534eca53121c137d3766a02320d0310-0430012022/original/Subsidies-Trade-and-InternationalCooperation-April-19-ci.pdf。
Christian Grabas 和 Alexander Nützenadel,“历史视角下的欧洲产业政策”,WWWforEurope,2013 年 7 月,WWWforEurope 工作文件第 15 号,https://www.econstor.eu/ bitstream/10419/125670/1/WWWforEurope_WPS_no015_MS66.pdf;以及 Werner Baer,“拉丁美洲的进又替代和工业化:经验和解释”,拉丁美洲研究评论 7,第 1 期(1972 年春):95-122, https://www.jstor.org/stable/2502457。
Reda Cherif、Marc Engher 和 Fuad Hasanov,“蹲伏的信念,隐藏的偏见:增长叙事的兴衰”,国际货币基金组织,2020年 11 月 8 日,国际货币基金组织工作文件第 228 号,https://www.imf.org/en/ 出版物/WP/Issues/2020/11/08/Crouching-
Beliefs-Hidden-Biases-The-Rise-and-Fall-of-GrowthNarratives-49730;以及联合国贸易和发展会议,《2018 年世界投资报告:投资和新产业政策》(纽约和日内瓦:联合国,2018 年),https://unctad。
org/system/files/official-document/wir2018_en.pdf 的 福阿德·哈萨诺夫 (Fuad Hasanov) 和瑞达·谢里夫 (Reda Cherif),《不应命名的政策的回归:产业政策原则》
(华盛顿特区:国际货币基金组织,2019 年),https://www.imf.org/en/Publications/WP/Issues/2019/03/26/The-Returnof-the-Policy-That-Shall-Not-Be-Named-Principles-of-Industrial-Policy-46710;Alice H. Amsden, Asia's Next Giant: South Korea and Late Industrialization (New York: Oxford University Press, 1992), doi:10.1093/0 195076036.001.0001;Chalmers Johnson,“MITI 和日本奇迹:产业政策的增长,1925-1975”,《亚洲研究杂志》第 42 期,第
2 期(1983 年 2 月):414-417,doi:10.2307/2055141;彼得 B.
埃文斯,嵌入式自治:国家与工业转型(新泽西州普林斯顿:普林斯顿大学出版社,
1995 年),https://press.princeton.edu/books/paperback/9780691037363/embedded-autonomy;罗伯特·韦德, Governing the Market: Economic Theory and the Role of Government in East Asian Industrialization (普林斯顿,新泽西州:普林斯顿大学出版社,2004 年),https://press.princeton.edu/books/paperback/9780691117294/
治理市场;以及 Jung-en Woo,Race to the Swift: State and Finance in Korean Industrialization (New York, NY: Columbia University Press, 1991), doi:10.2307/1964414.
Joe Studwell,《亚洲如何运作:世界上最具活力地区的成功与失败》(纽约州纽约市: Grove Atlantic, 2014), https://groveatlantic.com/book/how-asia-works/;和 Ling Chen,纵全球化:官僚对中国商业的影响(斯坦福,加利福尼亚州:斯坦福大学出版社,2018 年)。
Mariana Mazzucato,《创业国家:揭穿公共与私营部门的神话》,第 1 版(纽约,
纽约:Anthem Press,2013 年),https://marianamazzucato.com/books/the-entrepreneurial-state;Dani Rodrik,“绿色产业政策”,《牛津经济政策评论》第 30 期,第 3 期(2014 年秋季):469 – 491,doi:10.1093/ oxrep/gru025;以及 Nick Bloom, Rachel Griffith, and John Van Reenen, “Do R&D tax credits work?来自国家小组的证据 1979-1997 年,“公共经济学杂志 85,第 1 期(2002 年 7 月):1-31,doi:10.1016/ S0047-2727(01)00086-X。
“衡量国际市场的扭曲:铝价值链”,经合组织,2019 年 1 月 7 日,经合组织贸易政策文件第 218 号,doi:
10.1787/c82911ab-en;衡量国际市场的扭曲:半导体价值链“,经合组织,2019 年 12 月 12 日,经合组织贸易政策文件第 234号,doi:10.1787/8fe4491d-en;George T. Haley 和 Usha C.V. Haley,《对中国工业的补贴:国家资本主义、商业战略和贸易政策》(纽约,纽约:牛津大学出版社,2013 年),doi:10.1093/ acprof:oso/9780199773749.001.0001;Myrto Kalouptsidi,“工业补贴的检测和影响:以中国造船业为例”,《经济研究评论》第 85 期,第 2 期(4 月):1111 – 1158, doi:10.1093/ restud/rdx050;以及 Gary C. Hufbauer 和 Eujin Jung,“1970-2020 年美国产业政策 50 年评分”,彼得森国际经济研究所,2021 年 11 月 29 日,https://www.piie.com/publications/ piie-briefings/scoring-50-years-us-industrial-policy-1970-2020。
“衡量国际市场的扭曲:半导体价值链”,经合组织。
Simon J. Evenett 和 Johannes Fritz,第 28 期全球贸易警报报告:补贴与市场准入:中国、欧盟和美国的补贴清单(伦敦:经济政策研究中心,2021 年),https://www.globaltradealert.org/reports/gta-28-report。
罗伯特·阿特金森(Robert D. Atkinson),“计算机芯片与薯片:美国战略产业政策的案例”,信息技术与创新基金会, 2022 年 1 月 3 日,https://itif.org/ 出版物/2022/01/03/computer-chips-vs-potato-chips-case-us-strategic-industry-policy;Kelly S. Gallagher 和 Amy M. Jaffe,“国会应批准成立联邦绿色银行以促进公正的能源转型——气候政策实验室”,气候政策实验室,2021 年 9 月 29 日,https://www.climatepolicylab。org/climatesmart/2021/9/29/congress-should-approve-a-federal-green-bank-to-promote-a-just-energytransition;Anshu Siripurapu,“产业政策正在卷土重来吗?”,外交关系委员会,2021 年 3 月 16 日,https://www.cfr.org/backgrounder/industrial-policy-making-comeback;和乔纳斯·纳姆 和 Johannes Urpelainen,美国应将气候政策视为经济政策(华盛顿特区:布鲁金斯学会)
机构,2022 年 4 月),https://www.brookings.edu/research/the-us-should-treat-climate-policy-aseconomic-policy/。
Lincicome 和 Zhu,质疑产业政策。
Dani Rodrik,“产业政策正常化”,增长与发展委员会,工作文件编号。
3、https://drodrik.scholar.harvard.edu/files/dani-rodrik/files/normalizing-industrial-policy.pdf。
IMF et al., 补贴、贸易和国际合作;Thomas Gatley,“国家补贴的规模”,Gavekal Dragonomics,2019 年 7 月 25 日, https://research.gavekal.com/article/size-state-subsidies;Alicia García-Herrero 和 Gary Ng,“中国的国有企业和竞争中立 性”,政策贡献 5,第 21 期(2021 年 2 月),https://papers.ssrn.com/sol3/papers.cfm?abstract_id=3793470;以及 W. Raphael Lam 和 Alfred Schipke,“国有企业改革”,载于《现代化中国:投资软基础设施》,由 Markus Rodlauer、Alfred Schipke 和 W. Raphael Lam 编辑(华盛顿特区:国际货币基金组织,2016 年), https://www.elibrary.imf.org/downloadpdf/books/071/23209-9781513539942-en/232099781513539942-en-book.xml。
巴里·诺顿,《中国产业政策的崛起,1978 年至 2020 年》(墨西哥大学城:拉丁美洲和加勒比地区关于中国的学术网 络,2021 年),https://dusselpeters.com/CECHIMEX/ Naughton2021_Industrial_Policy_in_China_CECHIMEX.pdf;以及 Nicholas R. Lardy,《国家反击:中国经济改革的终结?(华盛顿特区:彼得森国际经济研究所,2019 年), https://www.piie.com/bookstore/state-strikes-back-end-economic-reform-china;Gary C. Hufbauer 和 Eujin Jung,“1970-2020 年美国产业政策 50 年评分”,彼得森国际经济研究所,2021 年 11 月 29 日,https://www.piie.com/publications/piie-briefings/scoring-50-years-usindustrial-policy-1970-2020;以及 Vincent Aussilloux、Phillippe Frocrain、Mohamed Harfi、Rémi Lallement 和 Guilhem Tabarly,《法国的工业政策 - 发展与国际比较》(巴黎:France Stratégie,2020 年), https://www.strategie.gouv.fr/publications/politiques-industrielles-france-evolutionscomparaisons-internationales。
纳撒尼尔 · 莱恩,“产业政策的新实证”,《工业、竞争与贸易杂志》第 20 期(2021 年 1 月):209-234,doi:
10.1007/s10842-019-00323-2。
第 2 章:克服数据差距:估算中国的产业政策工具
Mark Wu,“'中国公司'对全球贸易治理的挑战”,《哈佛国际法杂志》第 57 期,第 1 期。
2(2016 年春季):261 – 324,https://harvardilj.org/wp-content/uploads/sites/15/HLI210_crop.pdf。
Margaret Pearson、Meg Rithmire 和 Kellee S. Tsai,“中国的党国资本主义”,哈佛商学院,2020 年,工作论文 21-065, https://www.hbs.edu/ris/Publication%20Files/Party-State%20 Capitalism%20in%20China%204.16.21_50e84643-faa0-4e84-add0-f0f0d7b4b323.pdf。
Amir Guluzade,“中国国有企业的作用解释”,世界经济论坛,2019 年 5 月 7 日, https://www.weforum.org/agenda/2019/05/why-chinas-state-owned-companies-still-have-a-keyrole-to-play/。
Thomas Gatley,“国家补贴的规模”,Gavekal Dragonomics,2019 年 7 月 25 日,https://research.gavekal。 com/article/size-state-subsidies;尼古拉斯 · 拉迪(Nicholas R. Lardy),《国家反击:经济改革的终结》
中国?(华盛顿特区:彼得森国际经济研究所,2019 年),https://www.piie.com/ 书店/国家罢工后端经济改革中国;以及 Alicia García-Herrero 和 Gary Ng,“中国的国有企业和竞争中立性”,政策贡献 5,第 21 期(2021 年 2 月),https:// papers.ssrn.com/sol3/papers.cfm?abstract_id=3793470。
Ian J. Hissey,“投资中国国有企业”,FactSet,2019 年 12 月 17 日,https:// insight.factset.com/investing-in-chinese-state-owned-enterprises;以及 Chunlin Zhang,《国有企业对中国 GDP 和就业的贡献有多大?(华盛顿特区:世界银行,2019年),https://documents1.worldbank.org/curated/en/449701565248091726/pdf/How-Much-Do-State-OwnedEnterprises-Contribute-to-China-s-GDP-and-Employment.pdf。
García-Herrero 和 Ng,“中国的国有企业和竞争中立性”。
“BERD 的研发税收支出和政府直接资助”,经合组织统计,日期不详,https://stats.oecd。 org/Index.aspx?DataSetCode=RDTAX 的 ID 值。
“研发激励措施:中国,2021”,经合组织,2021 年,https://www.oecd.org/sti/rd-tax-stats-china.pdf。
国家开发银行,《2020 年年度报告》(深圳:国家开发银行,2020 年),第 173 页,http://www。 cdb.com.cn/bgxz/ndbg/ndbg2020/。
中国进出又银行,2020 年年度报告(北京:中国进出又银行,2020 年),http:// www.eximbank.gov.cn/aboutExim/annals/2020/.
“中国人民银行,外资银行占其他存款公司资产的份额”,CEIC,https://www.ceicdata.com/en。
“中国人民银行,按存款金融机构信贷工具和来源/使用划分的社会融资总额”,CEIC, https://www.ceicdata.com/en。
凌涛,“中央和地方金融监管协调机制的设计与效果分析”,中国人民银行政策研究,2020 年, http://www.pbc.gov.cn/ redianzhuanti/118742/4122386/4122510/4157768/2021010418321161082.pdf。
国际货币基金组织,“国有企业:另一个政府”,《财政监测》,2020 年 4 月。
Ann Harrison、Marshall Meyer、Peichun Wang、Linda Zhao 和 Minyuan Zhao,“老虎能改变它的条纹吗?“国家半影中的中国国有企业改革”,国家经济研究局,工作论文 25475,2019 年 1 月,https://www.nber.org/papers/w25475。
张龙梅、Alfred Schipke和Markus Rodlauer主编,《中国债券市场的未来》(华盛顿特区:国际货币基金组织,2019年),doi:10.5089/9781484372142.071。
中共中央办公厅 国务院办公厅,《关于加强民营企业金融服务的若干意见》,中华人民共和国国务院新闻办公室,2019年,http://www.scio.gov。cn/32344/32345/44688/46191/xgzc46197/Document/1708185/1708185.htm;中国人民银行,《关于深入开展提升中小微企业金融服务能力工程的通知》,中华人民共和国国务院新闻办公室,2021 年, http://www.scio.gov.cn/32344/32345/44688/46191/xgzc46197/Document/1708182/1708182.htm。
“改革深入推进,国企活力更加充沛”,中华人民共和国国务院,2022 年 2 月 27 日,http://www.gov.cn/xinwen/2022-02/27/ content_5675885.htm。
Kate Jaquet,“中国债券市场的演变”,Seafarer Funds,2019 年 3 月,https://www。 seafarerfunds.com/commentary/the-evolution-of-chinas-bond-market/。
黄天磊,“不断增长的国有企业违约让投资者感到担忧,但可能使中国经济受益”,彼得森国际经济研究所,2021 年 1
月 29 日,https://www.piie.com/blogs/china-economicwatch/rising-soe-defaults-alarm-investors-could-benefit-chinese-economy;和 Chi Lo,“中国债券违约可能是因祸得福”,法国巴黎银行,2021 年 7 月 13 日,https://investors-corner.bnpparibasam.com/investing/chinas-bond-defaults-could-be-a-blessing-in-disguise/。
安德鲁·巴特森,“关于中国国家资本主义的一些事实”,载于《中国国家资本主义:诊断与预后》,斯科特 · 肯尼迪和裘德·布兰切特编辑(华盛顿特区:CSIS,2021 年 10 月),https:// csis-website-prod.s3.amazonaws.com/s3fs-public/publication/211007_Kennedy_Chinese_State_Capitalism。
pdf?34C5XDb775Ws8W6TZ6oMGPlWhIY8Z.rf.
Gatley,“国家补贴的规模”。
亚洲及太平洋部,中华人民共和国:精选问题(华盛顿特区:国际货币基金组织,2019 年),https:// www.imf.org/en/Publications/CR/Issues/2019/08/15/Peoples-Republic-of-China-Selected-Issues-48593。
巴里·诺顿,《中国产业政策的崛起,1978 年至 2020 年》(墨西哥大学城:拉丁美洲和加勒比地区关于中国的学术网络,2021 年),https://dusselpeters.com/CECHIMEX/ Naughton2021_Industrial_Policy_in_China_CECHIMEX.pdf。
Ngor Luong、Zachary Arnold 和 Ben Murphy,“了解中国政府指导基金:中文来源分析”,乔治城大学安全与新兴技术中 心,2021 年 3 月,https://cset.georgetown.edu/wp-content/uploads/CSET-Understanding-ChineseGovernment-Guidance-Funds.pdf。
Zero2IPO Research,“2020 年,引导基金的设立将放缓,部分基金每年将投资十几只子基金”,Interface News, 2021 年,https://www.jiemian.com/ article/5650611.html。
诺顿,《中国产业政策的崛起》。
同前。
黄天磊,“中国政府引导基金:国家产业政策的融资工具”,彼得森国际经济研究所,2019 年 6 月 17 日, https://www.piie.com/blogs/chinaeconomic-watch/government-guided-funds-china-financing-vehicles-state-industrial-policy。
“全球企业房地产指南:中国”,贝克 · 麦坚时,https://resourcehub.bakermckenzie.com/en/ resources/global-corporate-real-estate-guide/asia-pacific/china/topics/real-estate-law。
John Liu 和 Fran Wang,“中国本地土地销售在前两个月暴跌近 30%”,彭博社,2022 年 3 月 18 日, https://www.bloomberg.com/news/articles/2022-03-18/china-s-local-land-sales-plungenearly-30-in-first-two-months。
W. Raphael Lam 和 Alfred Schipke,“国有企业改革”,载于《现代化中国:投资软基础设施》,Markus Rodlauer、Alfred Schipke 和 W. Raphael Lam 编辑(华盛顿特区:国际货币基金组织,2017 年),第 307-325 页, https://www.elibrary.imf.org/downloadpdf/books/071/23209-9781513539942-en/232099781513539942-en-book.xml。
朱英,“李克强主持召开国务院常务会议,部署清理中小企业欠款、确保农民工工资及时足额支付等措施”,新华社,2021
年 12 月 1 日,http://www.gov.cn/premier/2021-12/01/ content_5655307.htm。
Gatley,“国家补贴的规模”。
“国家统计局,工业企业:国有控股:应付账款和应收账款”,CEIC,https://www.ceicdata.com/en。
“财政部,非金融企业:国有和控股:负债”,CEIC,https://www。 ceicdata.com/en。
“中国人民银行,加权平均:贷款利率”,CEIC,https://www.ceicdata.com/en。
Cindy H. Huang 和 Chang Li,“中国伟大的债转股奏效了吗?第三年的现实检查“,S&P Global,2019 年 5 月 30 日, https://www.spglobal.com/en/research-insights/articles/is-china-s-greatdebt-for-equity-swap-working-a-reality-check-at-year-three。
黄天磊,“追踪中国的债转股计划:'大哭小毛'”,彼得森国际经济研究所,2019 年 6 月 24 日, https://www.piie.com/blogs/china-economic-watch/ 跟踪中国债务股权互换计划-great-cry-and-little-wool。
Naughton,《中国产业政策的崛起》;和 Alex He,“霸权的顶层设计:习主席领导下的中国经济政策制定”,国际治理创新中心,2020 年 5 月,3-6。https://www.jstor.org/stable/resrep25329.7?seq=2。
Thomas Gatley,“市场如何增加补贴”,Gavekal Dragonomics,2021 年 9 月 7 日,https:// research.gavekal.com/teaser/how-markets-multiply-subsidies/。
同前。
Jean C. Oi,“中国财政改革和地方国家社团主义的经济基础”,《世界政治》第 45 卷,第 1 期(1992 年 10 月):99-126, doi.org/10.2307/2010520;以及 Qiang Zhi 和 Margaret M。
Pearson,“中国的混合自适应官僚机构:以 863 科技计划为例”,治理 30,第 3 期(2017 年 7 月):407 – 424,doi: 10.1111/gove.12245。
“财政部,国有企业总销售收入和利润”,CEIC,https://www.ceicdata.com/en。
黄天磊,“中国国有企业应帮助资助中国应对疫情”,彼得森国际经济研究所,2020 年 4 月 2 日, https://www.piie.com/blogs/china-economic-watch/chinese-soesshould-help-fund-chinas-response-pandemic。
第 3 章:中国是大支出国:国家支持的比较估计
国际货币基金组织,《世界经济展望:大流行期间的复苏》(华盛顿特区:2022 年 4 月),https://www.imf。 org/en/Publications/WEO/Issues/2022/04/19/world-economic-outlook-april-2022。
“衡量国际市场的扭曲:低于市场的金融”,经合组织,2021 年 5 月,经合组织贸易政策文件 247,doi: 10.1787/a1a5aa8a-en。
Thomas G. Rawski,“中国电力行业的增长、升级和超额成本”,载于《政策》,
《中国电力和电信行业的监管与创新》,由 Loren Brandt 和 Thomas G 编辑。
Rawski(英国剑桥:剑桥大学出版社,2019 年),304-72,doi:10.1017/9781108645997.008。
纳撒尼尔 · 莱恩,“产业政策的新实证”,《工业、竞争与贸易杂志》第 20 期(2020 年 1 月),doi:
10.1007/s10842-019-00323-2。
“公共采购”,经合组织,https://www.oecd.org/gov/public-procurement/。
“政府采购 - 政府采购 (GPA) 诸边协定”,WTO,https:// www.wto.org/english/tratop_e/gproc_e/gp_app_agree_e.htm。
“政府采购在国际贸易中的作用”,经合组织,https://www.oecd.org/trade/topics/ 政府采购/。
补贴和反补贴措施委员会,“补贴:中国:根据 1994 年关贸总协定第 XVI:1 条和《补贴和反补贴措施协定》第
25 条的新全面通知”,世贸组织,2021 年 8 月 27 日,https://docs.wto.org/dol2fe/Pages/SS/directdoc。
aspx?filename=q:/G/SCM/N372CHN.pdf&Open=True.
第 4 章:中国的新路径:产业政策的比较演变
Carlos A. Primo Braga,“拉丁美洲的进又替代工业化:未来的经验和教训”,拉丁美洲的经济发展(伦敦:帕尔格雷夫麦克 米伦,2010 年),34-42,doi:10.1057/9780230297388_4;以及乔纳·利维(Jonah D. Levy),“再审视'迪里吉斯主义'”,
《法国政治与社会》第 8 期,第 1 期(1990 年冬季):68-77,https://www.jstor.org/stable/42844147。
约翰·韦斯,“关于产业政策的新古典经济学观点”,载于《牛津产业政策手册》(牛津:牛津大学出版社,2020 年),
121-31,doi:10.1093/oxfordhb/9780198862420.013.5。
阿尔贝托·阿德斯和拉斐尔 · 迪特拉,“国家冠军与腐败:一些令人不快的干预主义算术”,《经济杂志》第 107 期,第
443 期(1997 年 7 月):1023-1042,https://www.jstor.org/ 稳定/2957847。
Mark Wu,“'中国公司'对全球贸易治理的挑战”,《哈佛国际法杂志》第 57 期,第 1 期。
2(2016 年春季):261 – 324,https://harvardilj.org/wp-content/uploads/sites/15/HLI210_crop.pdf。
Jai S. Mah,“韩国的出又促进政策、出又构成和经济发展”,《法律与发展评论》第 4 期,第 2 期(2011 年 2 月):3-27, doi:10.2202/1943-3867.1090;以及“了解世贸组织 - 反倾销、补贴、保障措施:意外事件等”,世贸组织,日期不详, https://www.wto.org/english/ thewto_e/whatis_e/tif_e/agrm8_e.htm。
香港和新加坡比其他亚洲经济体小,并且是贸易转又港,这表明它们的经验不如日本、韩国和台湾与中国相似。
Fuad Hasanov 和 Reda Cherif,“不应命名的政策的回归:产业政策原则”,国际货币基金组织,2019 年 3 月,第 19/74 号工作文件,https://www.imf.org/en/Publications/ WP/Issues/2019/03/26/The-Return-of-the-Policy-That-Shall-Not-Be-Named-Principles-of-IndustrialPolicy-46710。
同前。
“按市场汇率计算的 GDP”,CEIC,https://www.ceicdata.com/en。
Arthur R. Kroeber,“中国经济:每个人都需要知道的”,《战略研究》第 37 卷第 1 期(2017 年春季):133-135, https://www.jstor.org/stable/48535993。
William H. Overholt,《中国的成功危机》(英国剑桥:剑桥大学出版社,2018 年),doi:
10.1017/9781108368407;以及世界银行集团和国务院发展研究中心,《创新中国:增长新动力》(华盛顿特区:世界银行出版物),doi:10.1596/978-1-4648-1335-1。
Ling Chen 和 Barry Naughton,“制度化的决策机制:中国回归技术产业政策”,研究政策 45,第 10 期(2016 年 12 月):
2138 – 2152,doi:10.1016/j.respol.2016.09.014。
Shaun Breslin,“范式转变?响应中国对全球金融危机的应对“,在
《全球金融危机的后果:改革与监管的修辞》,Graham K. Wilson 和 Wyn Grant 编辑(牛津:牛津大学出版社,2012年),doi:10.1093/acprof:oso/9780199641987.001.0001。
巴里·诺顿,《中国产业政策的崛起,1978 年至 2020 年》(墨西哥大学城:拉丁美洲和加勒比地区关于中国的学术网络,2021 年),https://dusselpeters.com/CECHIMEX/ Naughton2021_Industrial_Policy_in_China_CECHIMEX.pdf。
同前。
Josh Horwitz 和 Kim Coghill,“在全球芯片争端中,中国半导体晶圆厂中芯国际从政府基金获得 22 亿美元的投资”,路透社,2020 年 5 月 17 日,https://www.reuters.com/article/china-semiconductorsmic/china-semiconductor-fab-smic-gets-2-2-bln-investment-from-govt-funds-amid-global-chip-spatidUSL4N2D019Y;以及“中国的'小巨人'是美国科技战争的最新武器”,彭博社,2022 年 1 月 24 日,https://www.yahoo.com/now/china-little-giants-latest-weapon-210011125.html。
习近平,〈理解新发展阶段,运用新发展理念,创造新发展动力〉,求是,2021 年 7 月 8 日,http://en.qstheory.cn/2021-
07/08/c_641137。
htm 中。
Nis Grünberg 和 Vincent Brussee,“中国的第十四个五年规划——加强国内基础,成为超级大国”,墨卡托中国研究所
(MERICS),2021 年 4 月 9 日,https://merics.org/en/ 简短分析/chinas-14th-five-year-plan-strengthening-domestic-base-become-superway。
“中华人民共和国国民经济和社会发展第十四个五年规划纲要及 2035 年远景目标”,安全与新兴技术中心,2021 年, https://cset.georgetown.edu/publication/china-14th-five-year-plan/。
W. Raphael Lam 和 Alfred Schipke,“国有企业改革”,载于《中国现代化:投资软基础设施》,W. Raphael Lam、Markus Rodlauer 和 Alfred Schipke 编辑(华盛顿特区:国际货币基金组织,2017 年),第 317 页。
国际货币基金组织,《世界经济展望:战争阻碍全球复苏》(华盛顿特区:2022 年 4 月),https://www。 imf.org/en/Publications/WEO/Issues/2022/04/19/world-economic-outlook-april-2022。
Thomas Gatley,“市场如何增加补贴”,Gavekal Dragonomics,2021 年 9 月 7 日,https:// research.gavekal.com/teaser/how-markets-multiply-subsidies/。
能源效率和可再生能源办公室,“推动美国风能行业的发展:联邦激励措施、资金和合作机会”,能源部,2018 年 3 月, https://www。
energy.gov/sites/prod/files/2018/03/f49/eere_wind_funding_fs_2018_0.pdf。
Hao Chen 和 Meg Rithmire,“投资者国家的崛起:中国经济中的国家资本”,哈佛商学院,2020 年 6 月,哈佛商学院工作论 文 #20-120,https://hbswk.hbs.edu/item/the-rise-of 中国经济中的投资者-国家-国家-资本。
Dan Wang,“不要称其为技术打压”,Gavekal Dragonomics,2021 年 9 月 23 日,https://research。 gavekal.com/teaser/don%E2%80%99t-call-it-tech-crackdown/。
巴里·诺顿(Barry Naughton),“大掌舵手”,《命运决定:将塑造中国未来的选择》(Fateful Decisions: Choices That Will Shape China's JFeuatnurCeh)un Oi 和 Thomas Fingar 编辑(斯坦福,加利福尼亚州:斯坦福大学出版社,2020 年),51-81,doi:
10.1515/9781503612235-006。
冈崎哲二,“日本的产业政策:二战以来的 70 年历史”,日本聚焦,2017 年 3 月 14 日, https://www.rieti.go.jp/en/papers/contribution/okazaki/06.html。
Masahiro Okuno-Fujiwara,“日本的产业政策:政治经济学观点”,载于《与日本的贸易:大门是否敞开得更宽?》,保罗
· 克鲁格曼编辑(芝加哥:芝加哥大学出版社,2007 年),第 271-304 页,第 https://www.nber.org/system/files/chapters/c8667/c8667.pdf 页;和 Matthew P. Goodman,《从产业政策到创新战略:来自 日本、欧洲和美国的经验教训》(华盛顿特区:CSIS,2020 年),https://www.csis.org/analysis/industrial-policy-innovation-strategy-lessons-japan-europe-and-unitedstates。
马库斯·诺兰德,“产业政策、创新政策和日本竞争力”,彼得森国际经济研究所 (PIIE),2007 年 5 月,工作论文系列 07-4、32,https://www.piie.com/sites/ default/files/publications/wp/wp07-4.pdf。
〜日本基本面推动采用新产业结构愿景〉,日本贸易振兴机构(JETRO),2010 年 10 月, https://www.jetro.go.jp/ext_images/en/reports/survey/pdf/2010_07_other.pdf。
“实现社会 5.0”,日本政府,日期不详,https://www.japan.go.jp/abenomics/_userdata/ abenomics/pdf/society_5.0.pdf。
“1.2 政府预算”,国家科学技术政策研究所 (NISTEP),2021 年,https:// www.nistep.go.jp/sti_indicator/2021/RM311_12.html。
Dwight H. Perkins,《东亚发展:基础与战略》(剑桥,马萨诸塞州:哈佛大学出版社,2013 年)。
Jung-en Woo,《Race to the Swift: State and Finance in Korean Industrialization》(纽约:哥伦比亚大学出版社,1991年),doi:10.2307/1964414。
Yumi Horikane,“重工业化的政治经济学:1970 年代韩国重工业和化学工业 (HCI) 的发展”,现代亚洲研究 39,第 2 期
(2005 年 5 月):369-397,https://www.jstor。
org/stable/3876624 中。
Yung Chul Park 和 Rudiger Dornbusch,《韩国增长政策》(华盛顿特区:布鲁金斯学会,1987 年), https://www.brookings.edu/bpea-articles/korean-growth-policy/。
Yongjin Park,《现代韩国经济,1948 - 2008》(韩国城南:韩国研究院), https://www.aks.ac.kr/ikorea/upload/intl/korean/UserFiles/UKS8_Modern_Korean_Economy_eng.pdf。
同前。
“韩国基金中的基金”,韩国风险投资公司,https://www.kvic.or.kr/en/business/business1_1。
朴,现代韩国经济。
〈政府发布韩国新政英文小册子〉,经济财政部,2020 年 7 月 28 日, https://english.moef.go.kr/pc/selectTbPressCenterDtl.do?boardCd=N0001&seq=4948。
行政院,国家发展基金 2019 年年报(台北:行政院,2020 年 7 月),https:// ws.ndc.gov.tw/001/administrator/33/relfile/7098/34321/eb5861b4-4bb7-45f5-b32a-2311be3a4df3.pdf。
Arkebe Oqubay 和 Kenichi Ohno,《国家如何学习:技术学习、产业政策和迎头赶上》(牛津:牛津大学出版社,2019年),doi:10.1093/oso/9780198841760.001.0001。
Douglas B. Fuller,〈全球化促进国家建设:台湾高科技产品的产业政策〉,麻省理工学院日本项目,2002 年 1
月,https://www.researchgate.net/publication/37598269_ Globalization_for_nation_building_industrial_policy_for_high-technology_products_in_Taiwan。
Jia-Dong Shea 和 Ya-Hwei Yang,“台湾的金融体系和投资资金的配置”,载于《国家在台湾发展中的作用》,由 Joel D. Aberbach、David Dollar 和 Kenneth L 编辑。
Sokoloff(伦敦:泰勒和弗朗西斯,1994 年)。
“黎副校长发誓要确保台湾在全球供应链中的地位”,《今日台湾》,2022 年 3 月 25 日,https:// taiwantoday.tw/news.php?unit=2&post=216721。
“国家投资公司”,国家发展委员会,https://www.ndc.gov.tw/en/ cp.aspx? n=4BEEF51EB5F1EC40&s=254B0D7FCF14547D。
Sarah Wu,“通过'芯片学校',台湾投资于下一代科技人才”,《日本时报》,2022 年 3 月 18 日, https://www.japantimes.co.jp/news/2022/03/18/business/taiwan-chip-schools/;以及“财政部(台湾),出又:RE:新台币:电子集成电路”,CEIC,https://www.ceicdata.com/en。
Yuka Hayashi,“美国向台湾施压以解决被低估的货币问题”,《华尔街日报》,2021 年 4 月 16 日, https://www.wsj.com/articles/u-s-designates-taiwan-a-currency-manipulator-11618578015。
“行政院预算、会计和统计总局,国内生产总值:2016 年价格:来自世界其他地区的需求”,CEIC, https://www.ceicdata.com/en。
〈财政部(台湾),出又:RE:新台币:电子集成电路》,CEIC,https://www.ceicdata。
com/en.
Yimou Lee、Norihiko Shirouzu 和 David Lague,“台湾芯片行业成为美中对决的战场”,路透社,2021 年 12 月 27 日, https://www.reuters.com/article/taiwan-china-chips/ 特别报道-taiwan-chip-industry-emerges-as-battlefront-in-u-s-china-showdown-idUSL4N2TC0JE。
“国家援助概述”,欧盟委员会,https://ec.europa.eu/competition-policy/state-aid/state-aidoverview_en。
Michael A. Landesmann 和 Roman Stöllinger,“欧盟的产业政策”,《牛津工业政策手册》,第 625 页。
理事会总秘书处,“理事会关于欧盟产业政策战略的结论:2030 年愿景”,欧盟理事会,2019 年 5 月 27 日, https://danube-region.eu/download/st09706en19/?wpdmdl=629&refresh=5dfb823a2722b1576763962;Building a European Battery Industry“,欧洲电池联盟,https://www.eba250.com/;以及 Alexandre G. Verheyden 等人,“欧盟芯片法案:欧盟对半导体自主性的推动”,众达,2022 年 3 月,https://www.jonesday.com/en/ insights/2022/03/eu-chips-act-the-eus-push-for-semiconductor-autonomy。
“欧洲地平线”,欧盟委员会,https://ec.europa.eu/info/research-and-innovation/funding/ funding-opportunities/funding-programmes-and-open-calls/horizon-europe_en。
“欧盟委员会致欧洲议会、理事会、欧洲经济和社会委员会和地区委员会的来文”,欧盟委员会,2021 年 5 月 5 日, https:// ec.europa.eu/info/sites/default/files/communication-industrial-strategy-update-2020_en.pdf;以及 Zsolt Darvas 等人, “欧盟国家的复苏和复原力计划”,Bruegel,2022 年 3 月 30 日,https:// www.bruegel.org/publications/datasets/european-union-countries-recovery-and-resilience-plans/。
Horia Mustafa Douine,“顺便说一句,什么是'Commissariat au Plan'?”,Lefigaro,2020 年 7 月 15 日,https://www。 lefigaro.fr/politique/au-fait-c-est-quoi-un-commissariat-au-plan-20200715。
Jonah D. Levy,“从 Dirigiste 国家到社会麻醉 State:法国经济政策的中期”,现代与当代法国 16,第 4 期
(2008 年 10 月):417-435,doi:10.1080/09639480802413371。
David H. Pinkney,“解放后法国关键工业和信贷的国有化”,《政治学季刊》第 62 期,第 3 期(1947 年 9 月):368-
380,doi:10.2307/2144295。
Levy,“从 Dirigiste State 到 Social Anoesthesia State”;以及理查德 · 霍尔顿,“法国的工业政治:密特朗统治下的国有化”,《西欧政治》第 9 期,第 1 期(1986 年):67-80,doi:10.1080/01402388608424563。
利维,“从迪里吉斯特国家到社会麻醉国家”。
Michel Berne 和 Gerard Pogorel,“法国的私有化经验”,CESIFO,2004 年 5 月,工作文件第 1195 1-20 页, https://www.cesifo.org/DocDL/cesifo1_wp1195.pdf;以及 Leigh Thomas、Gwénaëlle Barzic 和 Abhinav Ramnarayan,“法国通过彩票股份出售押注私有化运动”,路透社,2019 年 11 月 7 日,https://www.reuters.com/article/us-france-privatisation-fdj/france-gambles-onprivatization-drive-with-lottery-stake-sale-idUSKBN1XH1WL。
“公众参与”,国家股份局,https://www.economie.gouv.fr/agence-participationsetat/Les-participations-publiques;以及“私募股权”,BPIFrance,https://www.bpifrance.com/privateequity。
Marc Dufau,“竞争力集群 (pôles de compétivité),汇集了法国各地的创新利益相关者,其中包括很大一部分年轻公司”,经济部 和金融,2017 年 3 月,https://www.entreprises.gouv.fr/files/files/directions_services/etudes-etstatistiques/4p-DGE/2017-03-4pages-67-Competitiveness-clusters.pdf。
“我们的历史”,BPIFrance,https://www.bpifrance.com/our-history。
法国政府,法国新工业(巴黎:2016 年),https://www.economie.gouv.fr/files/files/PDF/ web-dp-indus-ang.pdf。
Patrizio Bianchi 和 Sandrine Labory,“欧洲产业政策:比较视角”,《牛津产业政策手册》,第 616 页。
“今天建设 2030 年的法国:法国复苏计划为投资者采取的措施”,财政总局,2020 年 11 月 12 日, https://www.tresor.economie.gouv.fr/Articles/2020/11/12/building-thefrance-of-2030-today-french-recovery-plan-s-investment-measures。
“介绍'法国 2030'计划”,法国商务促进局,2021 年 10 月 15 日,https://www.businessfrance.fr/ 发现-法国新闻-介绍-法国
2030 年计划。
Peter Bofinger,“产业政策:德国是否存在范式转变,这对欧洲意味着什么?”,《社会欧洲》,2019 年 5 月 27 日, https://socialeurope.eu/industrial-policy-in-germany;本分析仅考虑德意志联邦共和国,并指统一前的西德。
Bianchi 和 Labory,“欧洲产业政策”。
“德国双元制职业教育与培训讲座”,德国职业教育与培训国际合作办公室, https://www.govet.international/en/54880.php。
“德国的研究所和研究机构”,弗劳恩霍夫,https://www.fraunhofer.de/en/ institutes/institutes-and-research-establishments-in-germany.html;以及“马克斯·普朗克研究所和专家”,马克斯-普朗克协会, https://www.mpg.de/institutes。
“KfW 的历史”,KFW,https://www.kfw.de/About-KfW/F%C3%B6rderauftrag-und-Geschichte/Geschichteder-KfW/。
“KfW 概览:事实与数据”,KFW,2020 年,https://www.kfw.de/PDF/Download-Center/ Konzernthemen/KfW-at-a-glance/KfW-an-overview.pdf。
Hubertus Bardt 和 Karl Lichtblau,“德国的产业政策”,德国经济研究所,2020 年 9 月 8 日, https://www.iwkoeln.de/en/studies/hubertus-bardt-karl-lichtblau-industrial-policy-in-germany。
html 的 URL 中。
同前。
同前。;以及“德国的哈茨就业改革”,公共影响中心,2019 年 9 月 2 日,https://www.centreforpublicimpact.org/case-study/hartz-employment-reforms-germany。
Josef Auer 和 Eric Heymann,“德国产业政策:普遍克制值得称赞,但需要解决的关键领域被忽视”,德意志银行研究, 2017 年,https://www.dbresearch。com/PROD/RPS_EN-PROD/PROD0000000000451133/German_industrial_policy%3A_General_restraint_ commen.pdf。
“德国:工业 4.0”,欧盟委员会,2017 年 1 月,https://ati.ec.europa.eu/sites/default/ files/2020-06/DTM_Industrie%204.0_DE.pdf。
Andreas Freytag,“2030 年德国工业战略:不一致和危险!”,美国当代德国研究所,约翰霍普金斯大学,2019 年 5 月 6
日,https://www.aicgs.org/2019/05/ 德国工业战略 2030 年不一致和危险/;以及 Jeromin Zettelmeyer,“欧盟经济民族主义令 人不安的崛起”,PIIE,2019 年 3 月 29 日,https://www.piie.com/blogs/ 实时经济问题观察/令人不安的崛起经济民族主义欧洲联盟。
Zettelmeyer,“欧盟经济民族主义令人不安的崛起”;以及 Zsolt Darvas 等人,“欧盟国家的复苏和复原力计划”,Bruegel, 2022 年 3 月 30 日,https://www.bruegel。
org/publications/datasets/european-union-countries-recovery-and-resilience-plans/。
斯科特·林西科姆,《产业政策:坏主意又回来了》(华盛顿特区:卡托研究所,2021 年 7 月),https:// www.cato.org/policy-report/july/august-2021/industrial-policy-bad-idea-back。
罗伯特·韦德(Robert H. Wade),“美国产业政策的悖论:伪装的发展状态”,载于《转型经济体》(日内瓦:国际劳工组织,2014 年),第 379-389 页,https://www.ilo.org/wcmsp5/ groups/public/---dgreports/---inst/documents/publication/wcms_315679.pdf。
Michael H. Best,“战后美国产业政策:市场神话和生产现实”,《牛津产业政策手册》,第 567 页。
同前。
“预算基础知识:国防”,彼得 G. 彼得森基金会,2021 年 8 月 2 日,https://www.pgpf.org/ budget-basics/budget-explainer-national-defense。
“研究与实验税收抵免”,RubinBrown,https://www.rubinbrown.com/Services/tax/ research-and-experimentation-tax-credit.aspx。
Mark Boroush,“美国研发新数据:2019-20 年版国家研发资源模式的汇总统计数据”,国家科学与工程统计中心,2021 年 12
月 27 日,https://ncses。
nsf.gov/pubs/nsf22314。
“BERD 数据集的研发税收支出和政府直接资助”,经合组织统计,https://stats.oecd。 org/Index.aspx?DataSetCode=RDTAX 的 ID 值。
“联邦研发资金,按预算职能划分:2019-21 财年”,国家科学与工程统计中心,美国国家科学基金会, https://ncses.nsf.gov/pubs/nsf21315#technical-tables。
Gary C. Hufbauer 和 Eujin Jung,“1970-2020 年美国产业政策 50 年评分”,PIIE,2021 年 11 月 29 日, https://www.piie.com/publications/piie-briefings/scoring-50-years-us-industrial-policy-1970-2020;以及 Linda R. Cohen 和 Roger G. Noll,The Technology Pork Barrel(华盛顿特区:布鲁金斯学会,1991 年)。
William B. Bonvillian,《美国新兴的产业政策方法》(华盛顿特区:
信息技术与创新基金会,2021 年 10 月),https://itif.org/publications/2021/10/04/ 新兴工业政策方法美国。
Duncan Graham-Rowe,“DARPA 五十年:令人惊讶的历史”,《新科学家》,2008 年 5 月 15 日,https:// www.newscientist.com/article/dn13908-fifty-years-of-darpa-a-surprising-history/。
Bonvillian,美国新兴的产业政策方法。
“关于”,小企业创新研究 (SBIR),https://www.sbir.gov/about;以及“制造扩展伙伴关系 (MEP)”,美国国家标准与技术研究院 (NIST),https://www.nist。
政府/欧洲议会。
Robert D. Hof,“Sematech 的教训”,《麻省理工科技评论》,2011 年 7 月 25 日,https://www。 technologyreview.com/2011/07/25/192832/lessons-from-sematech/。
“预算请求”,高级研究计划署 – 能源 (ARPA-E),https://arpa-e.energy.gov/ 关于/预算请求;以及“预算”,国防高级研究计划局 (DARPA),https://www。
darpa.mil/about-us/budget。
Bonvillian,美国新兴的产业政策方法。
David Adler,“曲速行动内幕:产业政策的新模式”,《美国事务》,2021 年 5 月, https://americanaffairsjournal.org/2021/05/inside-operation-warp-speed-a-new-model-forindustrial-policy/。
Daniel Flatley,“CHIPS 法案将帮助半导体行业'变得更大更快',国会表示,”彭博社,2022 年 3 月 23 日, https://www.bloomberg.com/news/articles/2022-03-23/chip-producers-saythey-re-ready-to-go-bigger-and-faster;以及“美国竞争法案诉美国创新和竞争法案——主要差异和要点摘要”,Akin Gump,2022 年 2 月 14 日,https://www.akingump。 com/a/web/tMjstZTeLMdf3HtN4cKWKY/3CJrXf/america-competes-act-v-us-innovation-and-competitionactsummary-of-key-differences-and-takeaways.pdf.
何塞 · 安东尼奥 · 奥坎波和加布里尔 · 波西尔,“拉丁美洲产业政策”,《牛津工业政策手册》,第 816 页。
“巴西消费者和生产者价格指数:年度”,CEIC,https://www.ceicdata.com/en/brazil/consumerand-producer-price-index-annual。
João Alberto de Negri、Mauro Borges Lemos 和 Fernanda de Negri,“大学企业激励计划对巴西工业公司绩效和技术努力的影响”,美洲开发银行评估和监督办公室,2006 年 12 月,工作文件 OVE/WP13/06, https://publications.iadb.org/publications/english/document/The-Impact-of-University-EnterpriseIncentive-Program-on-the-Performance-and-Technological-Efforts-of-Brazilian-Industrial-Firms.pdf。
“GDP 增长(年%)——巴西”,世界银行,https://data.worldbank.org/indicator/NY.GDP.MKTP。 KD.ZG?locations=BR 的 Alessandro Teixeira,“巴西的产业政策”,外交部,日期不详,https://sistemas.mre。 gov.br/kitweb/datafiles/NovaDelhi/en-us/file/Industry01-AnIndustrialPolicy%5B1%5D.pdf。
João Carlos Ferraz、David Kupfer 和 Felipe Silveira Marques,“产业政策作为有效发展 工具:巴西的经验教训“,载于《经济转型:使产业政策为增长、就业和发展服务》(日内瓦:国际劳工组织, 2014 年 5 月)。
“为什么巴西的工业衰退如此明显”,《经济学人》,2022 年 3 月 5 日,https://www.economist。
com/the-americas/2022/03/05/why-industrial-decline-has-been-so-stark-in-brazil.
乔纳森·迪·约翰(Jonathan Di John),“发展银行的政治经济学”,《牛津产业政策手册》(The Oxford Handbook of Industrial Policy)。
“投资者介绍”,巴西开发银行 (BNDES),2021 年 11 月,https://api.mziq。 com/mzfilemanager/v2/d/0a296115-dd7d-454b-ba26-369893ae3f0c/7397519e-c1d4-b70d-be3023cf619447ba?origin=2.
“商业银行资产负债表:巴西开发银行”,CEIC,https://www.ceicdata.com/en。
“科学、技术和创新”,联合国教育、科学及文化组织,http://data.uis.unesco.org/Index.aspx? DataSetCode=SCN_DS&lang=en。
“制造业,增加值(占 GDP 的百分比)——巴西”,世界银行,https://data.worldbank.org/indicator/ NV。工业。曼夫。ZS?locations=BR 的
“彭博大宗商品指数:现货:收盘”,彭博社,https://www.bloomberg.com/quote/ BCOMSP:IND? sref=VZPf2pAM。
“巴西 BR:实际有效汇率指数:基于消费者价格指数”,CEIC,https://www。ceicdata.com/en/brazil/nominal-and-real-effective-exchange-rate-index-annual/br-real-effective-exchangerate-index-based-on-consumer-price-index。
José Antonio Ocampo 和 Gabriel Porcile,“拉丁美洲产业政策:比较视角”,在《牛津工业政策手册》中。
Kenneth Rapoza,“巴西新的'世界银行'规模的危机”,福布斯,2017 年 5 月 31 日,https://www.forbes.com/ sites/kenrapoza/2017/05/31/brazils-new-world-bank-sized-crisis/?sh=3911ee9922a4。
“巴西希望重新启动主权财富基金.但它会持续吗?“,SWF,2021 年 11 月 22 日,https:// globalswf.com/news/brazil-
looks-to-relaunch-sovereign-wealth-fund-but-will-it-last。
“巴西 BNDES 出售巴西国家石油公司股份筹集了 52 亿美元:消息来源”,路透社,2020 年 2 月 5 日,https://www。 reuters.com/article/us-petrobras-newissues-idUKKBN20001O;和 Thierry Ogier,“BNDES 将清空股票投资组合”,拉丁金融, 2022 年 2 月 28 日,https://www.latinfinance.com/daily-briefs/2022/2/28/bndesto-empty-equity-portfolio。
第 5 章:通过部门研究填补数据空白
迈克尔 · 科梅萨罗夫,《让外国为中国服务:外国科学技术如何帮助中国》
主导全球冶金工业,第 2 版(华盛顿特区:CSIS,2017 年),https://csis-website-prod。 s3.amazonaws.com/s3fs-public/publication/170301_Komesaroff_MakeForeignServeChina.pdf。
同前。
Pratima Desai,“随着供应过剩成为焦点,铝价涨势预计将消退”,路透社,2016 年 9 月 28 日, https://www.reuters.com/article/us-metals-aluminium-supply/aluminum-rally-expected-to-fade-asoversupply-comes-into-focus-idUSKCN11Y2EB。
“衡量国际市场的扭曲:铝价值链”,经合组织,2019 年 1 月,经合组织贸易政策文件第 218 号,doi:10.1787/c82911ab-en。
“争端解决:中国 — 对原铝生产商的补贴”,世界贸易组织,2017 年, https://www.wto.org/english/tratop_e/dispu_e/cases_e/ds519_e.htm。
“衡量国际市场的扭曲”,经合组织。
同前。
Robert D. Hof,“Sematech 的教训”,《麻省理工科技评论》,2011 年 7 月 25 日,https://www。 technologyreview.com/2011/07/25/192832/lessons-from-sematech/。
Antonio Varas、Raj Varadarajan、Jimmy Goodrich 和 Falan Yinug,在不确定的时代加强全球半导体供应链(波士顿:波士顿咨询集团和半导体行业协会,2021 年 4 月),https://web-assets.bcg.com/9d/64/367c63094411b6e9e1407bec0dcc/bcgxsiastrengthening-the-global-semiconductor-value-chain-april-2021.pdf。
同前。
“衡量国际市场的扭曲:半导体价值链”,经合组织,2019 年 12 月,经合组织贸易政策文件第 234 号,doi:
10.1787/8fe4491d-en。
同前。;以及 Douglas B. Fuller,“中国半导体的增长、升级和有限追赶”
工业“,载于《中国电力和电信行业的政策、法规与创新》,主编
Loren Brandt 和 Thomas G. Rawski(剑桥:剑桥大学出版社,2019 年),262 – 303,doi: 10.1017/9781108645997.007。
“衡量国际市场的扭曲”,经合组织。
同前。
Fuller,“中国半导体行业的增长、升级和有限追赶”。
“盘点中国半导体行业”,半导体行业协会,2021 年 7 月 13 日,https://www.semiconductors.org/taking-stock-of-chinas-semiconductor-industry/。
同前。
“中国在全球芯片销售中的份额现已超过台湾,接近欧洲和日本”,半导体行业协会,2022 年 1 月 10 日, https://www.semiconductors.org/chinas-share-ofglobal-chip-sales-now-surpasses-taiwan-closing-in-on-europe-and-japan/。
美国国会,众议院,CHIPS for America 法案,H.R.7178,第 116 届,第 2 部分,2020 年 6 月 11 日推出, https://www.congress.gov/bill/116th-congress/house-bill/7178;以及“欧洲芯片法案:沟通、监管、联合承诺和建议”,欧盟委员会,2022 年 2 月 8 日,https:// digital-strategy.ec.europa.eu/en/library/european-chips-act-communication-regulation-joint-undertakingand-recommendation。
Karen M. Sutter,《中国半导体新政策:国会问题》,CRS 报告编号 R46767(华盛顿,
DC:国会研究服务处,2021 年 4 月),https://crsreports.congress.gov/product/pdf/R/R46767;以及“盘点中国半导体行业”,半导体行业协会。
James A. Lewis,《学习野蛮人的卓越技术:中国对半导体的追求》
独立(华盛顿特区:CSIS,2019 年),https://csis-website-prod.s3.amazonaws.com/s3fs-public/ 出版物/190115_Lewis_Semiconductor_v6.pdf;以及 Fuller,“中国半导体行业的增长、升级和有限追赶”。
斯科特 · 肯尼迪,《中国不均衡的高科技驱动力:对美国的影响》(华盛顿特区:
CSIS,2020 年),https://csis-website-prod.s3.amazonaws.com/s3fs-public/publication/200302_Kennedy_ ChinaUnevenDrive_v3.pdf?33r3oE.zYL35PXvcofD5frIVeK1lzS9G。
于潇,《工信部:鼓励新能源汽车企业兼并重组做大做强》,《中国新闻》,2021 年 9 月 13 日,https://www。
chinanews.com.cn/auto/2021/09-13/9564206.shtml。
斯科特 · 肯尼迪,《中国进军新能源汽车的风险》(华盛顿特区:CSIS,2018 年 11 月),https:// www.csis.org/analysis/chinas-risky-drive-new-energy-vehicles。
财政部、工业部、信息化部科技发展和改革委员会,《关于 2022 年新能源汽车财政补贴政策推广应用的通知》,中华人民 共和国国务院,2021 年 12 月 31 日,http://www.gov.cn/zhengce/zhengceku/2021-12/31/content_5665857.htm。
斯科特 · 肯尼迪,《超越解耦》(华盛顿特区:CSIS,即将出版)。
世界银行,公共交通电气化:深圳公交集团的案例研究(华盛顿特区:世界
Bank,2021 年),https://openknowledge.worldbank.org/bitstream/handle/10986/35935/Electrification-ofPublic-Transport-A-Case-Study-of-the-Shenzhen-Bus-Group.pdf?sequence=1&isAllowed=y。
同前。
Kshitioja Bhandaru,“蔚来汽车得到中国政府的支持:但风险大于收益吗?”,纳斯达克,2020 年 11 月 18 日, https://www.nasdaq.com/articles/nio-motors-nyse%3A-nio-haschinese-government-support%3A-but-do-the-risks-outweigh-the。
第 6 章:让数字有意义
Nan Tian 和 Fei Su,“中国军费开支的新估计”,斯德哥尔摩国际和平研究所,2021 年 1 月。 https://www.sipri.org/publications/2021/other-publications/new-estimate-chinas-militaryexpenditure#:~:text=Using%20publicly%20available%20sources%20in,than%20the%20old%20SIPRI%20 估计。
“欧洲复苏计划”,欧盟委员会,https://ec.europa.eu/info/strategy/recovery-planeurope_en。
国际货币基金组织、经合组织、世界银行和世贸组织,《补贴、贸易和国际合作》(华盛顿特区:国际货币基金组织,
2022 年 4 月),https://thedocs.worldbank.org/en/doc/0534eca53121c137d3766a02320d0310-0430012022/ 原件/Subsidies-Trade-and-International-Cooperation-April-19-ci.pdf。
“补贴和反补贴措施协定('SCM 协定'),”WTO,https://www.wto.org/ english/tratop_e/scm_e/subs_e.htm。
“关于通知要求的技术合作手册”,世贸组织,2021 年 4 月 4 日,https://www.wto。 org/english/tratop_e/scm_e/scm_notification_handbook_e.pdf 的。
“附件 B:政府职能分类 (COFOG)”,经合组织,2011 年政府概览(巴黎:2011 年), https://www.oecd.org/gov/48250728.pdf。
“政府采购”,经合组织,https://www.oecd.org/trade/topics/government-procurement/。
“丹尼斯·谢大使向世贸组织总理事会发表的声明”,美国日内瓦国际组织代表团,2018 年 7 月 27 日, https://geneva.usmission.gov/2018/07/27/55299/;以及来自美国的通讯,“中国的贸易颠覆性经济模式”,世贸组织总理事会,
文件 18-4397,2018 年 7 月 26 日至 27 日,https://docs.wto.org/dol2fe/Pages/SS/directdoc.aspx?filename=q:/WT/ GC/W745.pdf。
一般来说,《欧盟运作条约》禁止国家援助,即政府对成员国公司的支持,为此,国家支出必须得到欧盟委员会 (EC)的批准。但是,存在一些豁免情况:如果国家援助低于某个阈值、属于预先批准的类别(例如对中小企业的支持或区域发展)、提供公共产品或由欧盟委员会直接裁决,则无需报告国家援助。与仅在国家之间提出争议的 WTO 机制不同,欧盟个人和企业可以直接向欧盟委员会或国家法院提出投诉。虽然欧盟国家援助监管的具体规定可能只在一个独特的一体化市场中有效,但其他地区可能有一些例子,例如:https:// ec.europa.eu/competition-policy/state-aid/scoreboard_en;https://researchbriefings.files.parliament.uk/ documents/SN06775/SN06775.pdf;https://ec.europa.eu/competition-policy/state-aid/complaints_en;https://ec.europa.eu/competition-policy/state-aid_en;以及 https://researchbriefings.files.parliament.uk/ documents/SN06775/SN06775.pdf。
“Factbox,首尔 G20 峰会的成果”,路透社,2010 年 11 月 12 日,https://www.reuters.com/ 文章/us-g20-outcomes/factbox-outcome-of-the-seoul-g20-summit-idUSTRE6AB1G920101112;以及 Uri Dadush 和 Vera Eidelman,“G20 失去了首尔吗?”,卡内基国际和平研究院,2010 年 11 月 18 日,https://carnegieendowment.org/2010/11/18/did-g20-lose-its-seoul-pub-41968。
封面照片 STR/AFP/GETTYIMAGES
1616 Rhode Island Avenue NW华盛顿特区 20036 202 887
产业政策知识小贴士
以下为编辑增补,与报告原文分列。讨论研究口径,不提供个案投资或法律意见。
- 产业政策,不只是财政补贴
产业政策可通过直接拨款、税收优惠、融资、土地、政府采购、标准和市场准入等渠道改变企业激励。经合组织归纳的工业补贴工具包括政府赠款、企业税收减让、低于市场条件的债务与股权融资,以及补贴能源投入等。原报告偏重定向支持,并受可量化数据限制,因此统计范围不等于所有产业政策,也不等于全部财政支出。
- 贷款本金,不等于补贴金额
世界贸易组织《补贴与反补贴措施协定》第14条,将政府贷款的利益与企业实际可能获得的可比商业贷款条件比较,而不是把整笔贷款直接当补贴。假设同一企业取得100亿元、一年期贷款,市场可比利率5%、政策利率3%,其他条件相同,年度利息优惠约2亿元,而非100亿元。真实计算还需考虑风险、期限、担保、费用与偿付条件。这是说明机制的假设例子,不是报告实测数值。
- 政府入股,不自动意味着全额补贴
世界贸易组织第14条指出,政府提供股权资本,不能仅因政府身份就认定带来利益;要考察投资决定是否符合当地私人投资者通常做法。报告对国家投资基金新投资采用统一10%的估计溢价,是研究假设,不是法定税率、普遍补贴比例或已证实的投资损失。
- 政府引导基金要分清目标、募资、投资和存量
原报告区分目标募资与实际筹资,并采用筹资三年平均值近似投资流,以减轻年度波动。跟踪时应分别记录目标规模、实缴或募得资金、实际投资金额和累计持有资产。不能把基金总规模全算为某一年补贴,也不能把宣布设立当作资金已全部进入企业。
- 税收优惠看增量利益,并避免重复计算
报告分别统计研发税收优惠、其他税收优惠及政府对企业研发支持,同时从公司补贴、退税中扣除可能与研发支持重复的部分。企业报表中的政府补助,与财政、税务、研发数据库的总额,不能直接相加。递延、减免与现金拨款也不是同一概念。
- 土地优惠的关键是可比基准
报告用部分土地交易与市场参照之间的差额近似隐含支持,同时承认数据不完整。比较应考虑区位、用途、使用年限、配套和开发义务。工业用地便宜,不能单凭这一点推算补贴;住宅地价也不能不加调整就作工业地价基准。
- 采购总额,不等于采购补贴
政府采购得到相应对价,不能把合同总额直接当赠款。世界贸易组织相关利益计算强调适当报酬与市场条件;原报告也因数据及可比价格不足,将采购排除在主要估计之外。未纳入不表示没有产业影响:首批订单、规模和学习机会也很重要,但需要另行识别量化利益。
- 至少1.73%是研究估计,不是完整财政账单
报告估算中国2019年可量化产业政策支出至少为国内生产总值的1.73%,约1.71万亿元人民币;按名义汇率约2480亿美元、按购买力平价约4070亿美元。同一支持金额的不同换算结果不能相加,购买力平价金额也不是实际对外支付的美元。保守下限不表示各分项和跨国比较都没有误差。
- 政策支持规模,不等于成功或违法
报告明确不评价产业政策总体有益还是有害,也不判定措施是否合法。世界贸易组织补贴定义要求政府或公共机构的财政资助带来利益,适用反补贴纪律还涉及专向性等条件。评价成效要另看生产率、创新、成本、进入退出和反事实,不能把支出多等同于政策成功。
- 产业链传导可能同时影响成本、供给与价格
报告以铝、半导体和电动汽车为案例,强调定量支出与不可量化工具共同作用。分析时可区分研发、扩产、运营和需求支持,分别对应技术风险、供给能力、现金流和销售。政策可能缓解融资约束,也可能形成重复建设、退出困难或利润压力,需要结合利用率、库存、毛利和交付检验。
- 跨国比较应尽量同年、同范围、同分母
报告选择2019年,以避开疫情对政策支出和经济的扭曲,并比较中国与其他七个经济体。应注明年份、计价货币、国内生产总值口径、行业覆盖、政府层级及遗漏工具。不能把2019年排序直接当作2026年排序,也不能把一国承诺预算与另一国实际支出作等值比较。
- 四问法帮助核对产业政策数据
第一,钱通过什么工具到达谁?第二,是承诺、实际支出、贷款存量还是股权投资流?第三,与什么市场基准相比,产生多少增量利益?第四,是否重复计算或存在遗漏?四问用于约束口径,不替代行业判断或法律调查。 原稿金额核对:CSIS英文原报告第20页也将该项写为“4.5 billion yuan ($650 billion)”,与译稿“45亿元人民币(6500亿美元)”一致,两种货币金额存在明显数量级矛盾。本版保留原数并提示原文自身的不一致,不据此推算替代数值。
小贴士资料说明
依据原报告的方法章节,以及经合组织工业补贴说明、世界贸易组织《补贴与反补贴措施协定》第14条和补贴规则概述整理。相关概念用于理解统计边界,不能据此直接认定某项措施违法。
原报告:战略与国际问题研究中心,2022年5月,《红墨水:从比较视角估算中国产业政策支出》。经合组织资料:www.oecd.org/en/topics/industrial-subsidies.html;世界贸易组织资料:www.wto.org/english/docs_e/legal_e/scm_e.htm。
出版核验说明
本稿保留上传中文译稿、附录、尾注及12则产业政策知识小贴士。已按CSIS官方英文PDF逐项核对全部19幅图、5张正文表和5页附录表格,分别补入对应中文正文和附录。图像直接从原PDF按原版式渲染裁切,未重绘或更改数据、颜色、坐标、图例及来源。重复错位的图表识别文字完整折叠保留,供辅助对照,不替代原图。中文译文未声称完成全篇逐句认证或原报告全部统计结论的独立复核。原研究反映历史数据及作者判断,不构成当前统计或政策状态的确认。
中文译文、全文及统计图表转载已获授权。未使用CSIS网页的Getty Images封面照片。本文仅供研究与信息参考,不构成投资、交易或其他决策建议。